基于GONE理论的A上市公司财务舞弊研究
2021-09-22 12:13:40王爱钧刘宇会
商场现代化
2021年14期
关键词:策略
王爱钧 刘宇会
摘 要:在中国特色社会主义体系下,我国市场经济蓬勃发展,许多企业同样看到了我国市场的巨大潜力,我国经济的快速发展离不开企业的大规模融资,但一些公司却违背行业道德与市场规则,为牟取利益不择手段,上市公司财务舞弊事件屡见不鲜,不仅破坏了股东、投资者、债权人的利益,更是无视了我国资本市场的规则。上市公司舞弊行为极大地损害了市场秩序,破坏了市场环境,我国急需严格的法律制度控制舞弊行为的发生,市场监管部门要加强管理,加大违法行为的惩治程度,增加违法成本,从而净化市场环境,为投资者提供有力保障。
关键词:上市公司;财务舞弊;GONE理论;策略
一、GONE理论
“GONE”理论是四大舞弊理论中较为有趣的理论,它将该理论的内容简化为四个因素,尽管简短,但十分形象。这四个字母分别代表 Greed、Opportunity、Need、Exposure,其中贪婪和需要被称为内部因子,机会和暴露被称为外部因子。内部因子,即公司内部原因导致,企业内部管理者或员工牟取私利,编造不实信息,篡改公司数据,粉饰公司业绩等。外部因子则是国家监管部门、政府机关的失职行为或国家相关的法律法规疏漏使不法企业有隙可乘,进行造假牟利。
二、A公司财务舞弊案例介绍
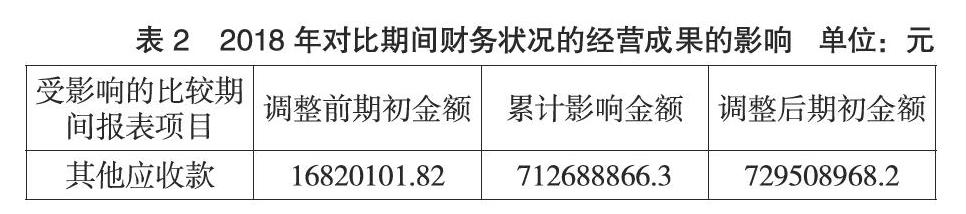
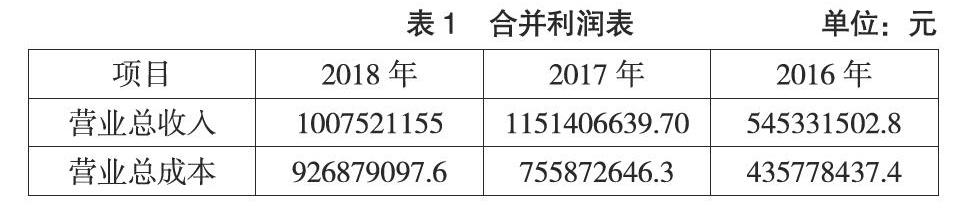
2020年4月,证监会公布了A公司的财务舞弊行为,并立案调查该公司。证监会评价A公司财务造假案件造假周期长,涉案金额大。该公司2016年至2018年连续三年虚构海外业务、伪造回款单据,虚增巨额利润。……
登录APP查看全文
猜你喜欢
教学考试(高考化学)(2021年2期)2021-05-30 06:15:52
中学生数理化(高中版.高考理化)(2020年2期)2020-04-21 05:32:50
小学生作文(低年级适用)(2019年9期)2019-10-08 08:37:10
小学生作文(低年级适用)(2018年9期)2018-10-08 02:29:48
数学大世界(2018年1期)2018-04-12 05:39:14
幸福(2017年18期)2018-01-03 06:34:53
中国卫生(2016年8期)2016-11-12 13:26:50
金色年华(2016年1期)2016-02-28 01:38:19
时代英语·高三(2014年5期)2014-08-26 02:49:51