研发投入资本化与盈余管理
2021-12-15 01:14:17龚家凤沈烈
财会月刊·上半月
2021年12期
关键词:人工智能
龚家凤 沈烈
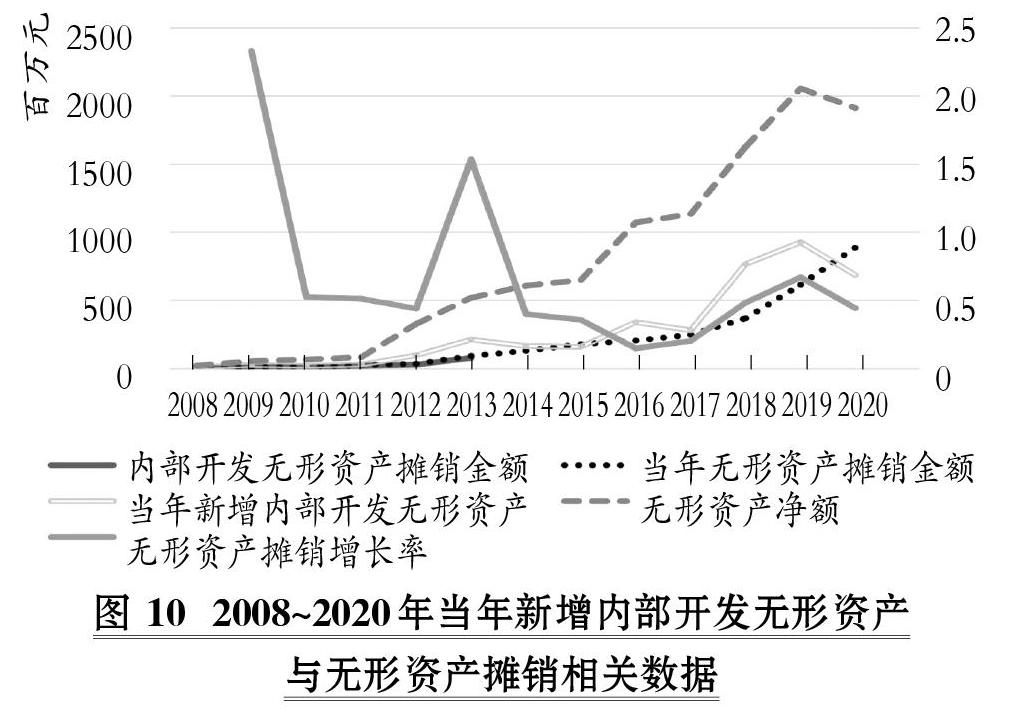
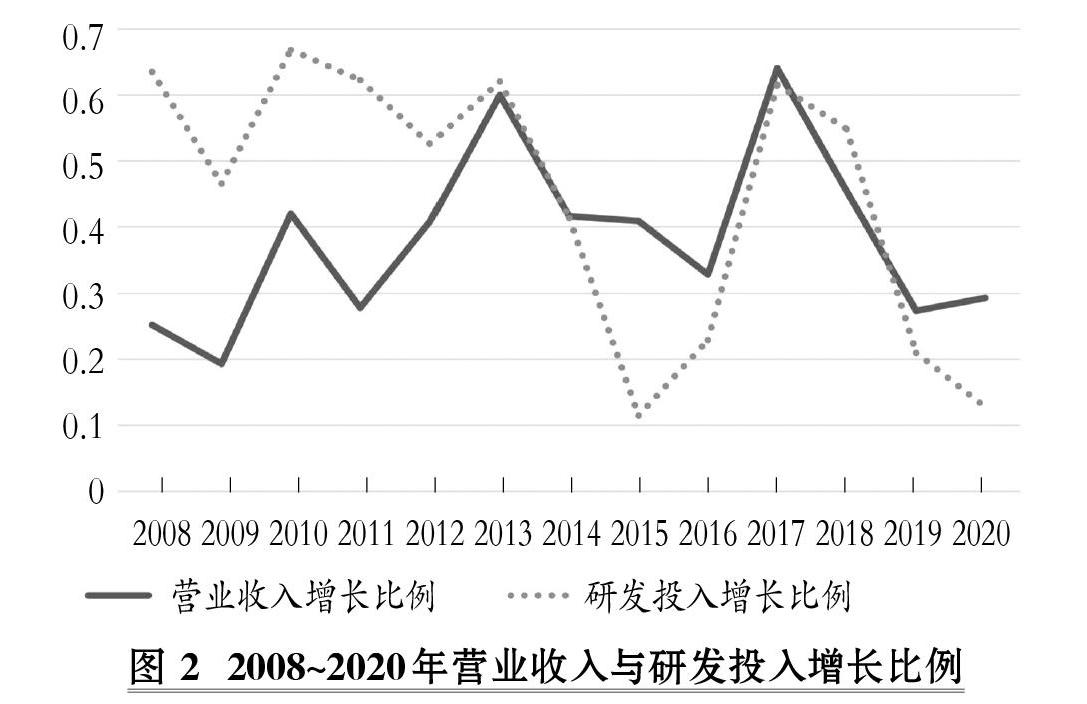
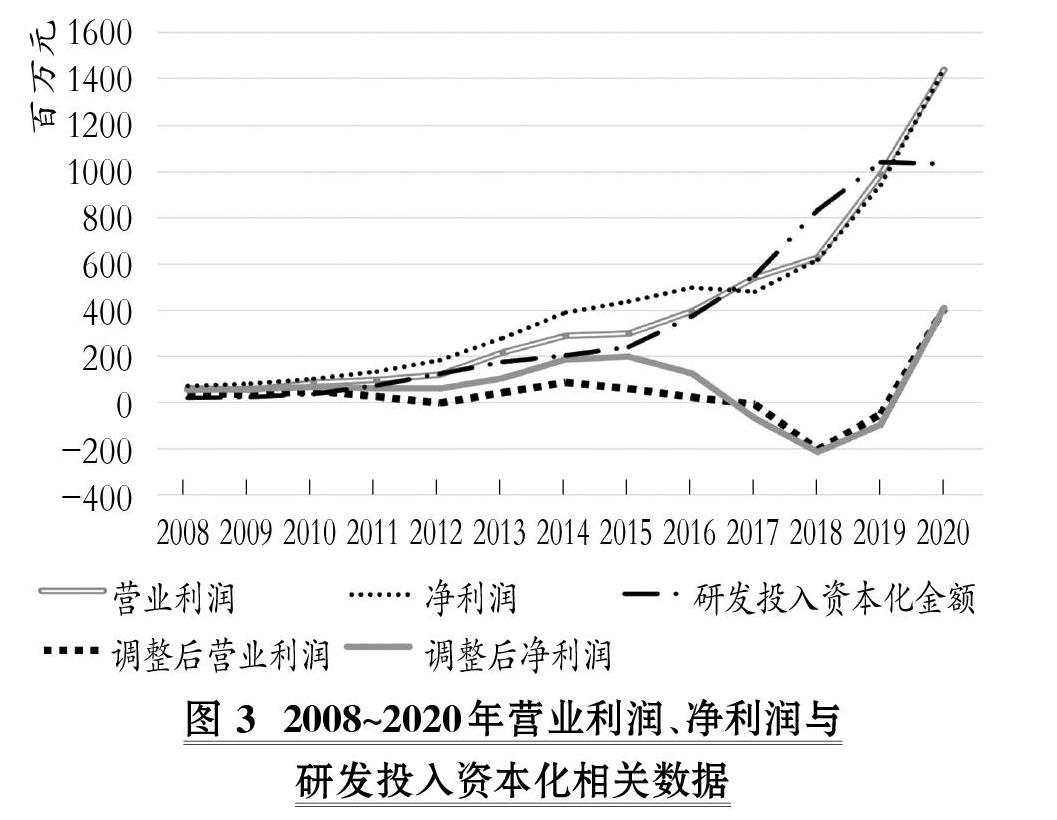
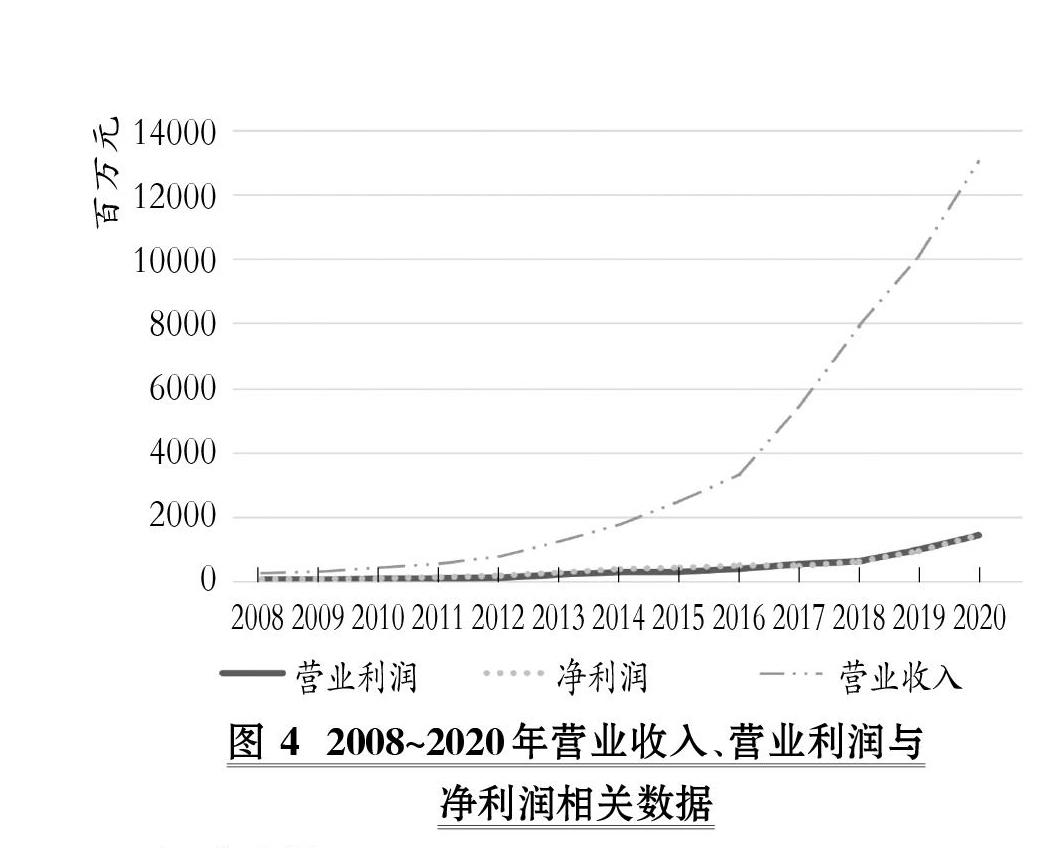
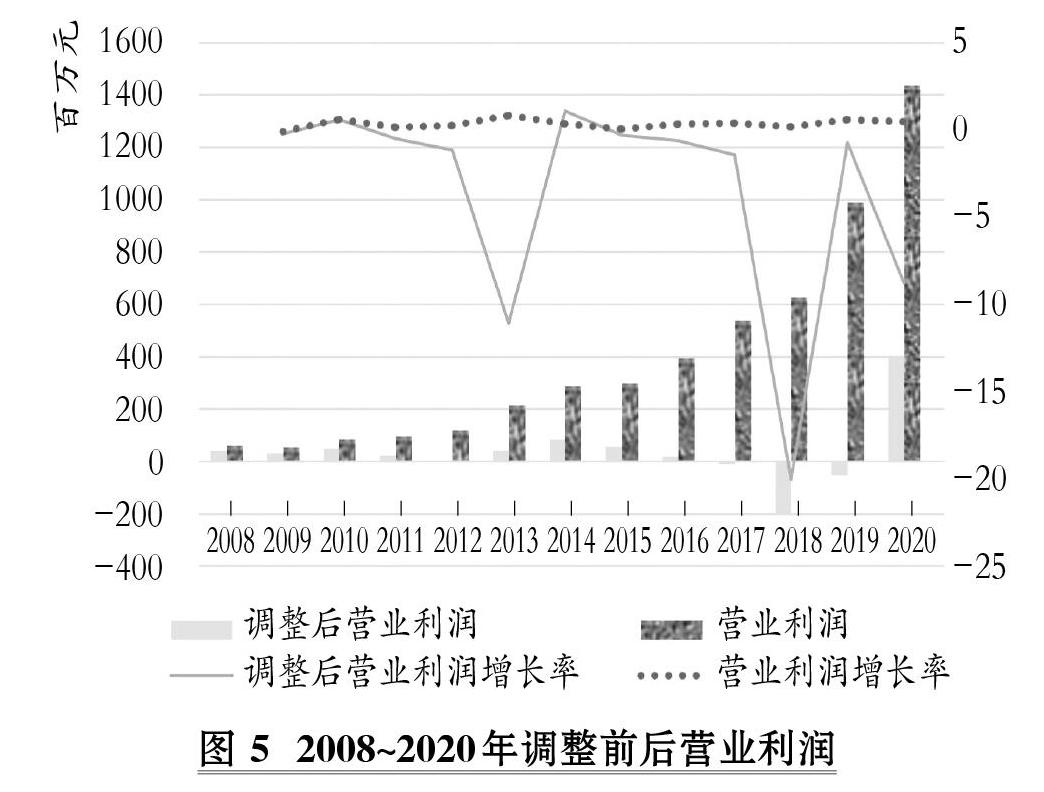
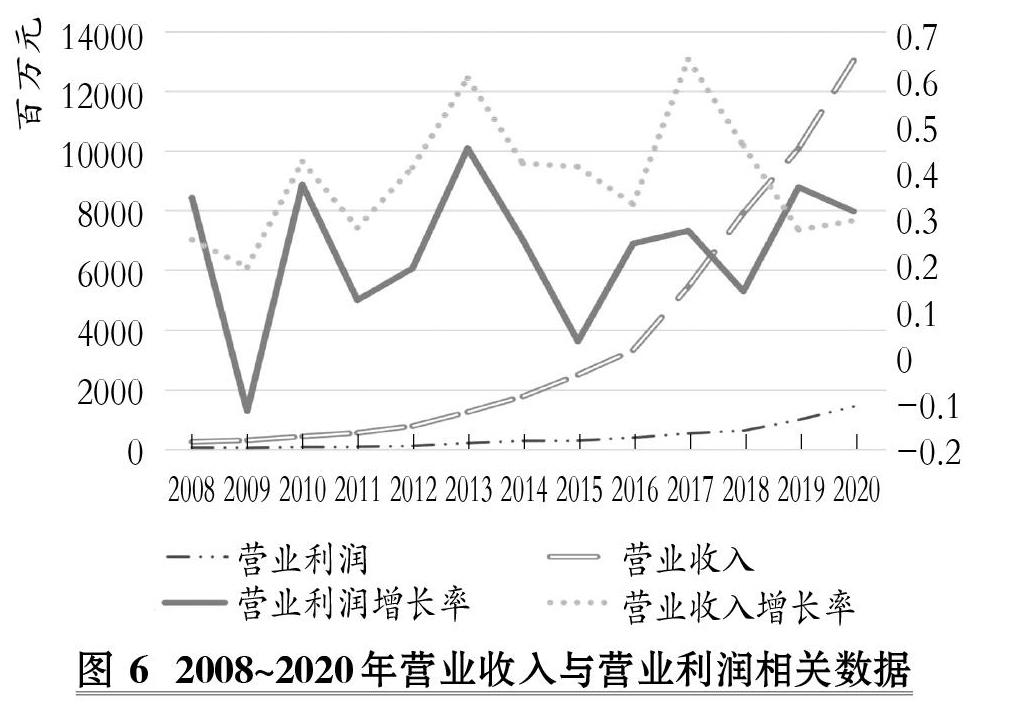
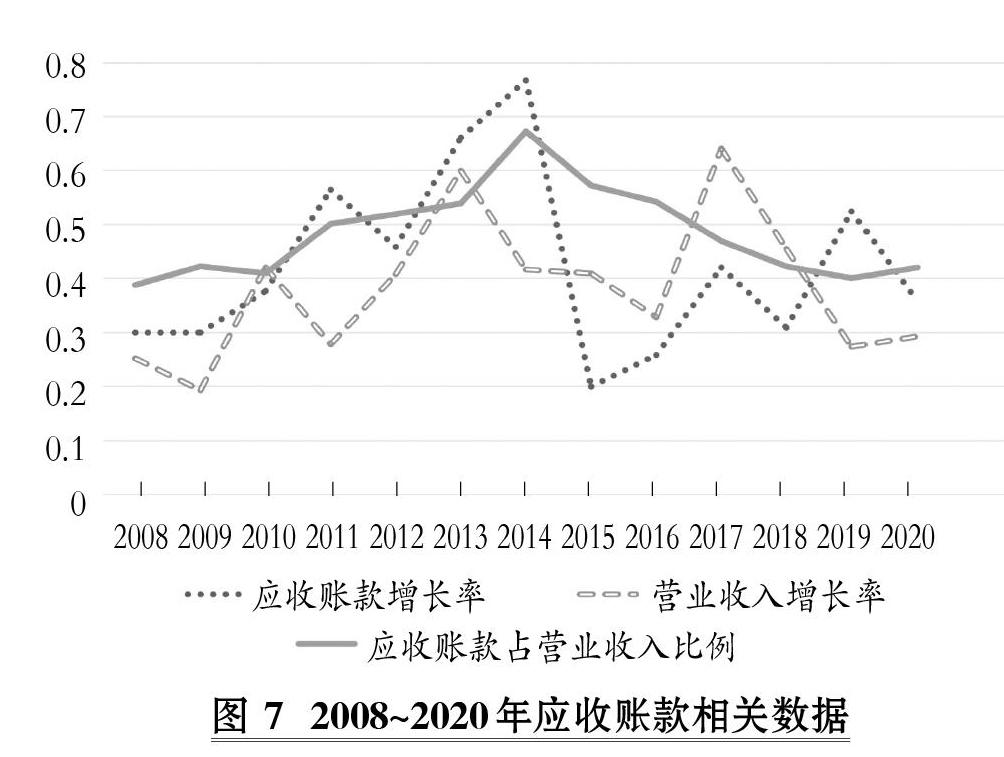
【摘要】研发投入资本化的制度安排, 除了能够激发企业研发活力、提升创新能力, 还给盈余管理提供了空间, 因而成为各利益相关者关注的重点。 选择“人工智能第一股”KXF公司作为研究对象, 对其管理层借助研发资本化进行盈余管理的动机、手段和影响研究, 结果表明: 研发投入资本化与净利润的变动存在反向关系, 说明可能存在盈余管理行为; 管理层为掩盖收入后续增长疲乏、避免利润下降进行盈余管理, 而业绩压力强化了该动机; 盈余管理能够粉饰业绩, 达到使业绩平稳增长的目的, 但盈余管理行为会给未来业绩增长带来较大的“副作用”。
【关键词】研发投入;资本化;盈余管理;人工智能
【中图分类号】 F276.6 【文献标识码】A 【文章编号】1004-0994(2021)23-0041-9
一、引言
“推动互联网、大数据、人工智能和实体经济深度融合”, 在党的“十九大”已经上升为国家战略[1] 。 2021年, 作为“十四五”规划的开局之年, 人工智能已经成为推动国家发展的中坚力量, 涉及安防、政务、交通、教育、医疗等在内的多个领域, 具体应用包括智慧政法、智能互联网汽车、智能服务机器人、智能语音交互系统、视频图像身份识别、智慧医疗等。 在当前保持高质量经济发展的背景下, 人工智能企业面临着激烈的竞争, 要想在市场竞争中占有一席之位, 创新策源能力是关键[2] , 无形资产具有一定的独特性和难以模仿性, 其正是人工智能企业核心竞争力的异质性资源[3] 。 这些企业在语音识别、视觉识别、自动化技术等的研发及与实体经济的融合上迎来了巨大发展机遇, 同时也面临着严峻挑战。……
登录APP查看全文
猜你喜欢
西安航空学院学报(2022年2期)2022-07-04 07:45:42
汽车零部件(2020年3期)2020-03-27 05:30:20
表面工程与再制造(2019年1期)2019-05-11 08:52:04
家庭影院技术(2018年9期)2018-11-02 05:31:34
IT经理世界(2018年20期)2018-10-24 02:38:24
通信电源技术(2018年3期)2018-06-26 06:33:30
军营文化天地(2018年1期)2018-02-10 05:19:25
小康(2017年16期)2017-06-07 09:00:59
学与玩(2017年12期)2017-02-16 06:51:12
南风窗(2016年19期)2016-09-21 16:51:29