中国特色政府财务报告审计制度构建
2021-12-15 01:14:17贾云洁王会金刘园园
财会月刊·上半月
2021年12期
贾云洁 王会金 刘园园
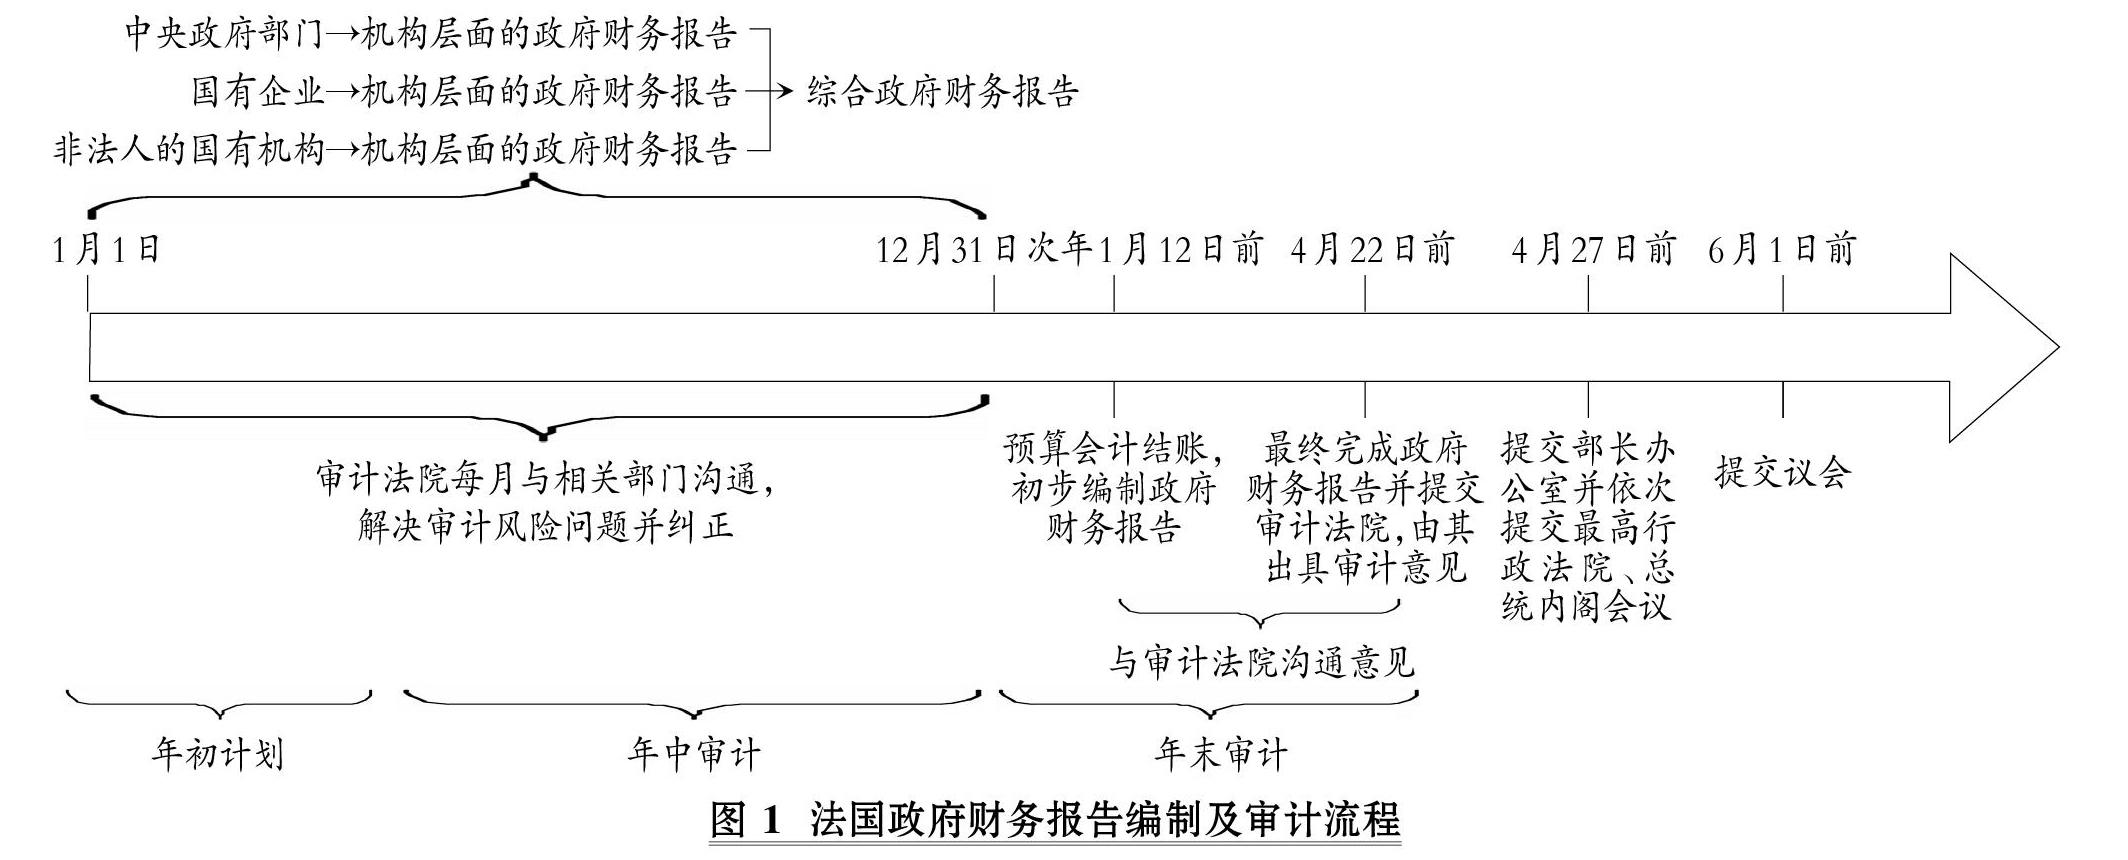
【摘要】我国政府财务报告审计伴随着权责发生制政府会计改革的兴起而产生, 并日益得到重视。 法国作为较早开展政府财务报告审计的OECD国家之一, 已形成一套成熟的政府财务报告审计制度体系。 对于一项全新的审计业务制度建设而言, 借鉴域外经验是一种行之有效的途径, 易于采用比较研究范式。 因而, 需要充分认知我国政府财务报告审计制度建设的现状, 系统梳理并总结法国政府财务报告审计经验做法和制度体系特征, 剖析中法制度环境差异, 根植于我国制度环境选择性借鉴法国经验做法, 从明确审计主体、制定审计准则、强化质量控制、明确审计目标、审计结果公开与运用、人才队伍建设、加快审计试点工作等方面提出具有中国特色的政府财务报告审计制度构建思路。
【关键词】政府财务报告审计;制度构建;中国特色;法国制度特征;制度环境差异
【中图分类号】 F239 【文献标识码】A 【文章编号】1004-0994(2021)23-0090-8
一、引言
加快建立政府财务报告制度是完善我国政府会计体系的重要举措, 对提高政府财务信息质量、满足利益相关者的需求具有重要意义, 同时可以进一步完善现代财政制度, 推进国家治理体系和治理能力现代化。 2014年通过的《预算法》提出了建立政府综合财务报告制度要求, 之后国务院于同年转批了财政部《权责发生制政府综合财务报告制度改革方案》(简称《改革方案》), 依据规划, 政府综合财务报告制度建设的最后一项任务就是建立具有中国特色的政府财务报告审计制度。……
登录APP查看全文