房地产税能抑制房价快速上涨吗?
2021-12-17 10:52:34崔玉蔡真
银行家
2021年12期
关键词:影响
崔玉 蔡真
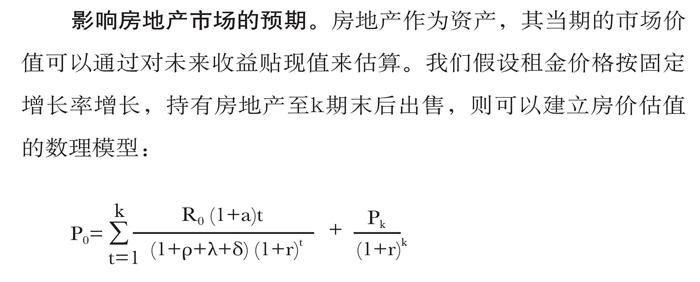
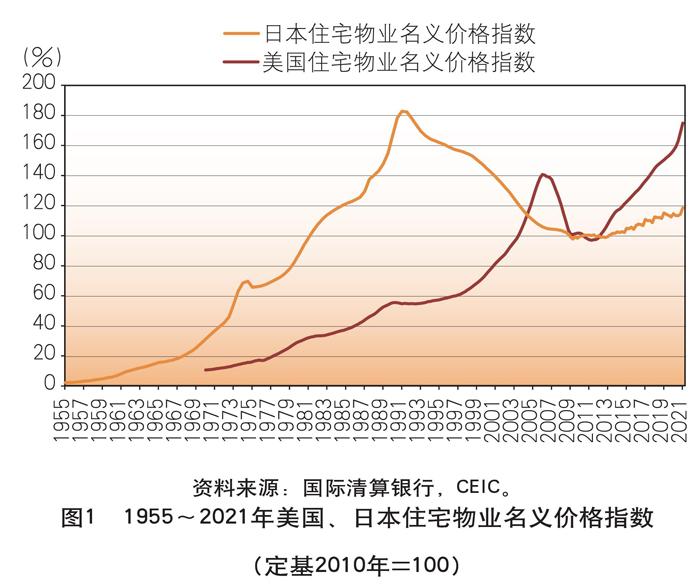
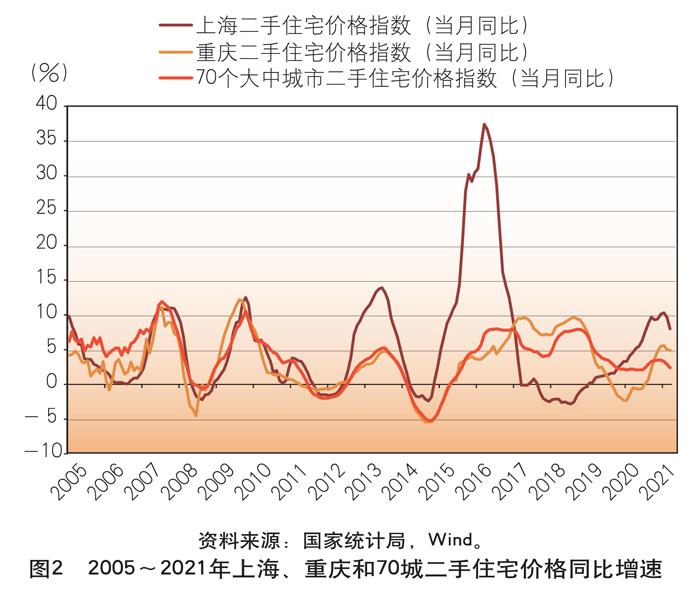
关于我国房地产税立法和改革,尤其是对个人非营业住房持有环节开征房产税的讨论由来已久。2003年10月,党的十六届三中全会就提出了要在“条件具备时对不动产开征统一规范的物业税”(物业税是房产税特定时期的一种提法,这是我国首次提及对个人非经营性房产持有环节进行征税),房地产税改革被纳入我国税收制度改革的议事日程。2011年1月,上海和重庆就分别以不同的税收方案,开展对个人非营业住房征收房产税的试点工作。近年来,中央又多次在重要会议和文件中提及要推进房地产税立法和改革。2021年10月16日,习近平总书记在《求是》杂志上发表了题为《扎实推动共同富裕》的重要文章,提出“要积极稳妥推进房地产税立法和改革,做好试点工作”;同月23日,全国人民代表大会常务委员会通过了《关于授权国务院在部分地区开展房地产税改革试点工作的决定》,并将“促进房地产市场平稳健康发展”作为开展房产税改革试点的重要目的之一。
调控经济运行是税收的三大基本职能之一,关于房地产税能否作为抑制房价快速上涨的政策工具来实现“促进房地产市场平稳健康发展”的目的,成为近期民众关注和讨论的热点话题。本文尝试从理论机制和历史经验两个方面来探讨房地产税对房价的影响,以期为房地产税试点具体办法和细则的制定提供经验和建议。
房地產税影响房价的理论机制分析
关于房地产税对房价的影响效果,从国内外学者对房地产税的研究成果来看主要有以下三类不同的结论:一是认为房地产税对房价有负向影响,可以作为抑制房价快速上涨的有效工具。……
登录APP查看全文
猜你喜欢
当代陕西(2021年2期)2021-03-29 07:41:24
家庭影院技术(2020年10期)2020-12-14 07:54:18
妈妈宝宝(2017年3期)2017-02-21 01:22:28
中国塑料(2016年3期)2016-06-15 20:30:00
通信电源技术(2016年3期)2016-03-26 07:13:38
现代检验医学杂志(2014年6期)2014-02-02 03:02:04
阅读与作文(小学低年级版)(2011年3期)2011-01-01 00:00:00