2021年三季度长江航运景气指数调查报告
2021-12-20 10:42:38李慧冯新双
中国水运
2021年11期
关键词:企业
李慧 冯新双



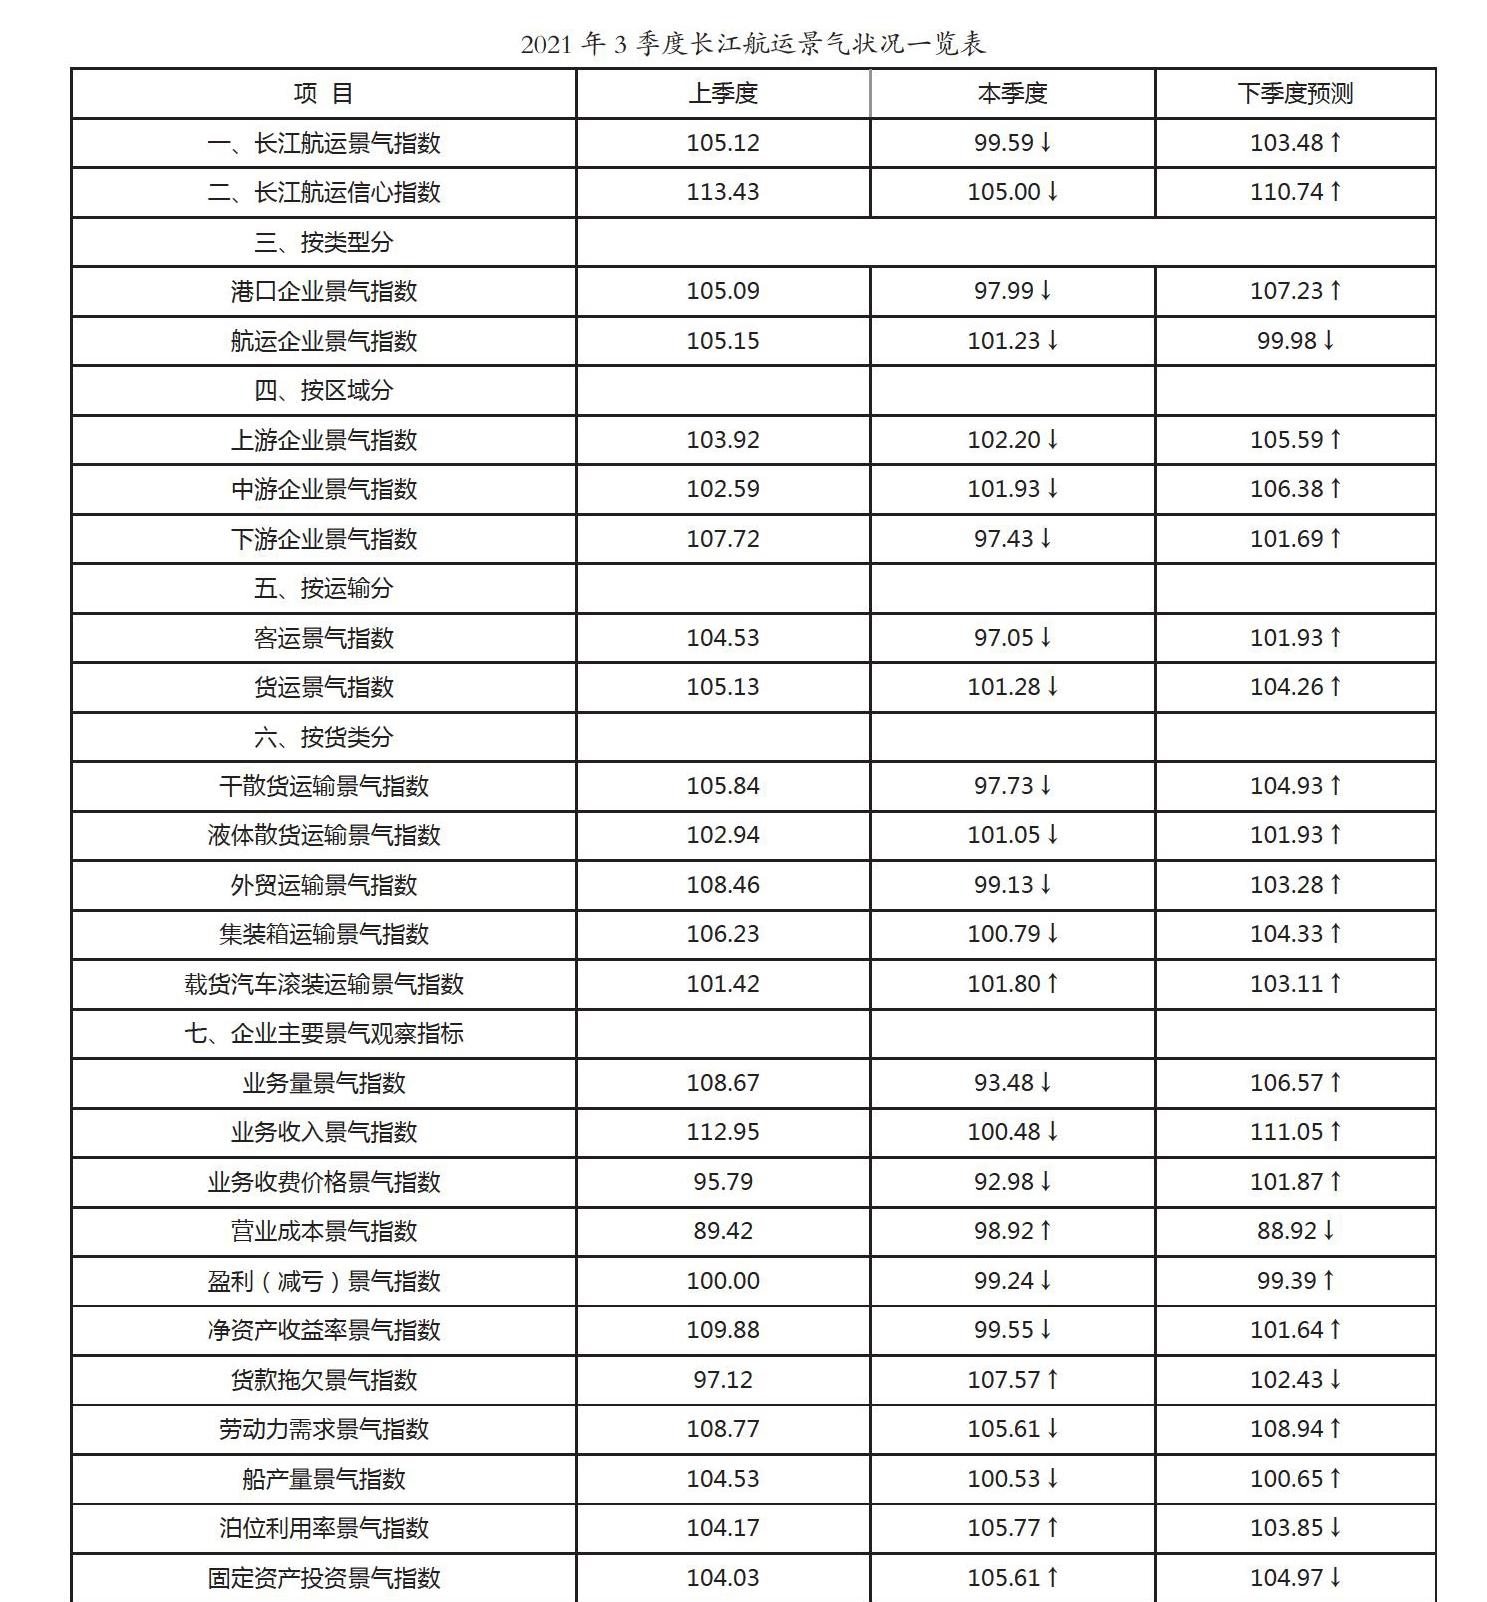
2021年三季度,全球疫情防控不乐观,供应链恢复持续受阻,原材料价格通胀,世界经济复苏缓慢。我国统筹推进疫情防控和经济社会发展,疫情管控有力,加快推动“碳达峰、碳中和”,经济运行稳中有进,基本面保持良好态势。长江沿江地区贯彻绿色低碳发展理念,加大基础投资、促进居民消费,融入新发展格局,但受大宗商品价格传导影响,生产企业原材料采购意愿下降,钢铁行业出口补贴政策收紧与“能耗双控”考核之下,部分省市限电,钢铁水泥等高能耗行业、产业链下游制造业等部分企业限产停产,流域经济增速减缓。三季度,长江进入洪水期,航行条件改善,船舶效能提高,受多地汛情、疫情影响,企业生产活动和市场需求阶段性放缓,运输市场货源减少,港口装卸量下滑,而人工、燃油成本持续上涨,长江航运景气状况有所回落,港航企业信心指数下降。长江航运景气指数为99.59点,较上季度下降5.53点,回落至临界区;长江航运信心指数为105.00点,较上季度下降8.43点,仍处于景气区。
长江航运景气指数、信心指数走势如图1:
1 2021年三季度长江航运景气状况有所回落
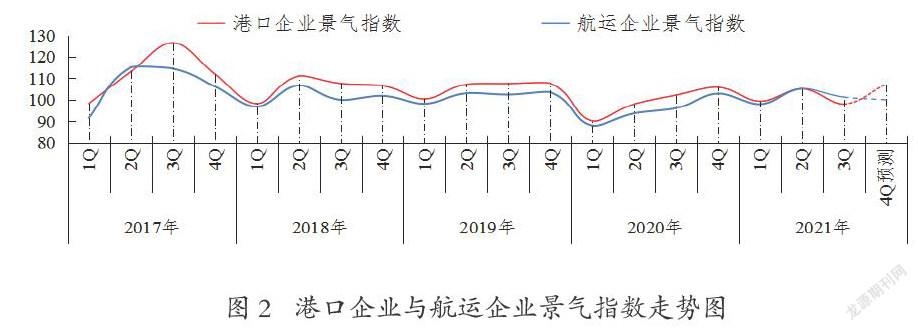
分类景气状况:三季度,港口企業景气指数为97.99点,较上季度下降7.10点,回落至不景气区;航运企业景气指数为101.23点,较上季度下降3.92点,仍处于景气区。
港口企业、航运企业景气指数走势如图2:
区域景气状况:三季度,上、中游企业景气指数分别为102.20点、101.93点,较上季度分别下降1.72点、0.66点,仍处于景气区;下游企业景气指数为97.43点,较上季度下降10.29点,回落至不景气区。……
登录APP查看全文
猜你喜欢
当代水产(2022年8期)2022-09-20 06:44:30
当代水产(2022年6期)2022-06-29 01:11:44
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年4期)2022-06-05 07:53:30
当代水产(2022年1期)2022-04-26 14:34:58
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
当代水产(2021年5期)2021-07-21 07:32:44
当代水产(2021年4期)2021-07-20 08:10:14
云南画报(2020年9期)2020-10-27 02:03:26