区域数字金融发展对乡村相对贫困的影响及其作用机制
2021-12-28 23:19:29刘自强张天
金融发展研究
2021年11期
刘自强 张天
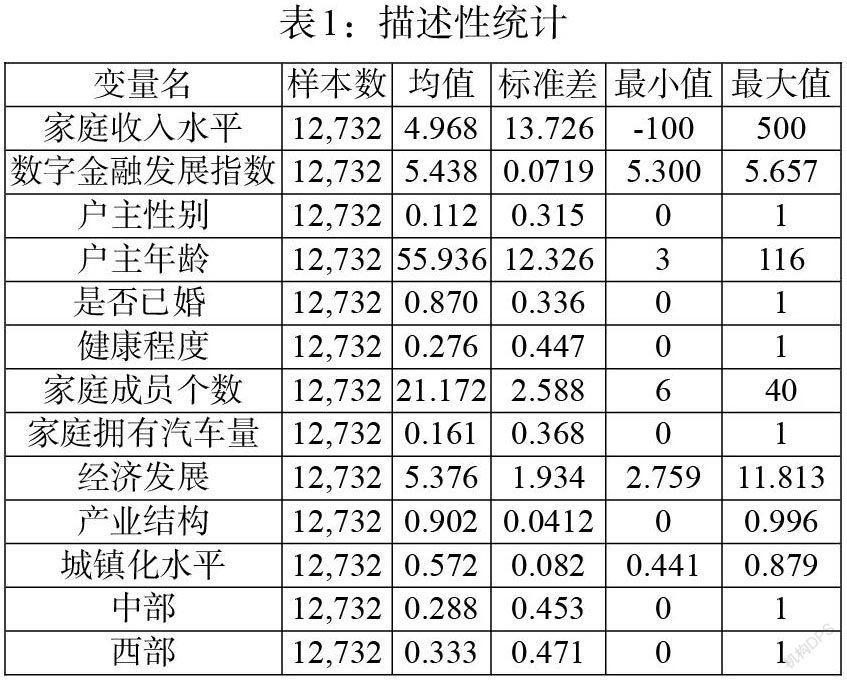
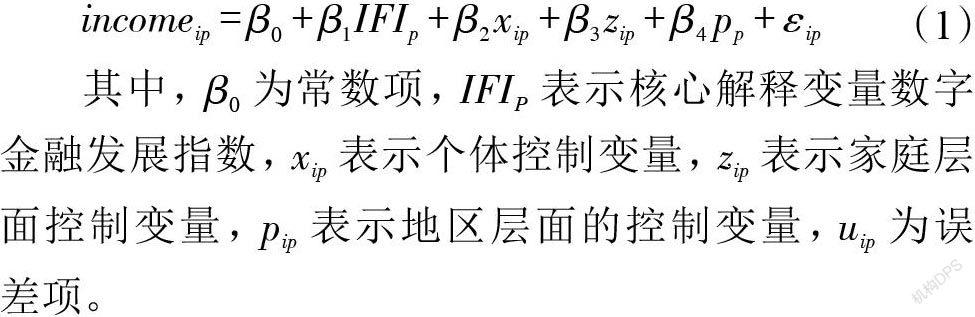
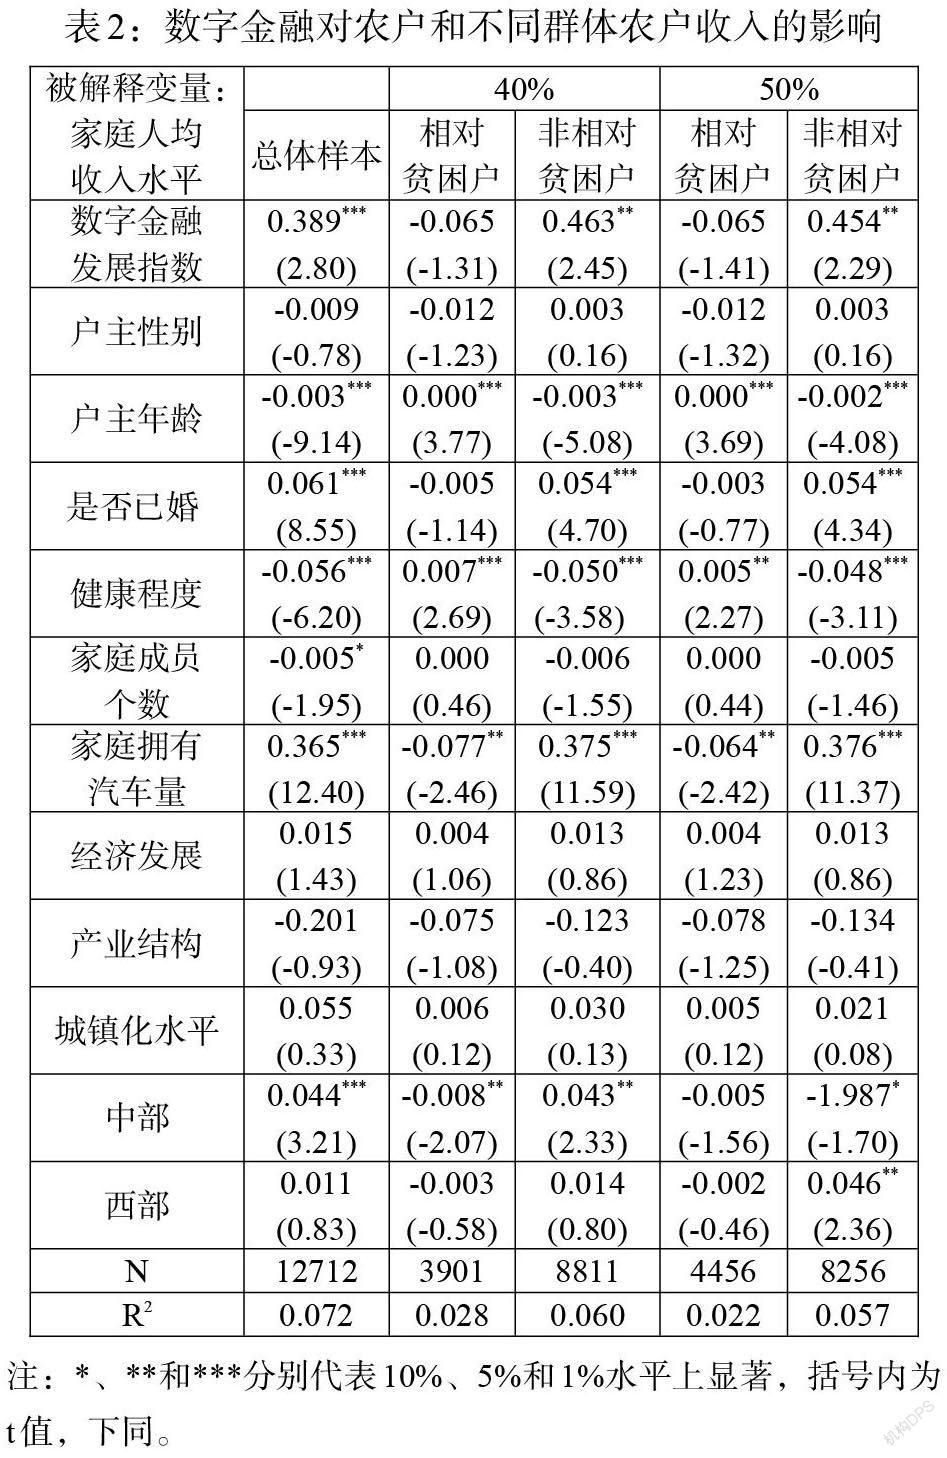

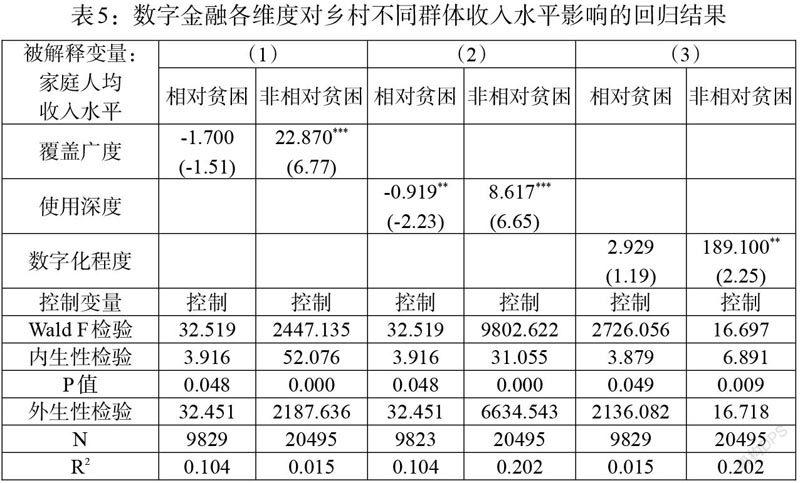
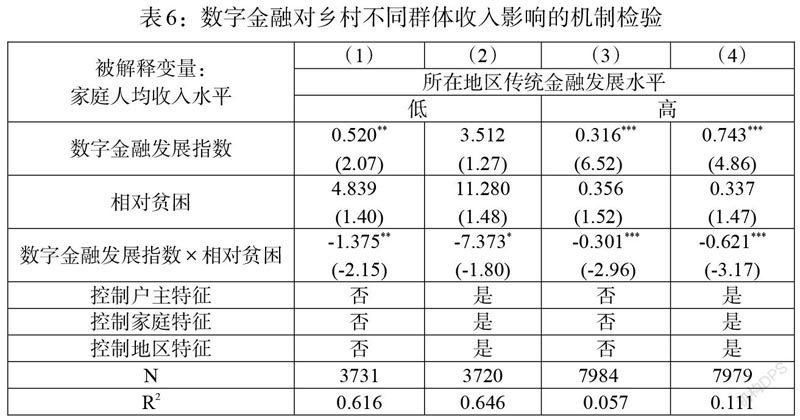
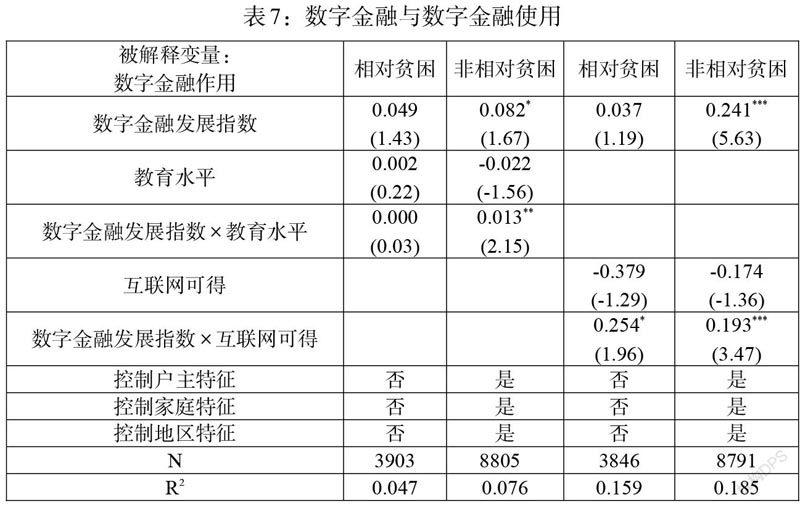
摘 要:为检验我国数字金融发展的普惠程度,基于中国家庭金融调查数据与北京大学数字普惠金融指数的微观匹配数据,考察区域数字金融发展对乡村相对贫困的影响及其作用机制。结果表明:区域数字金融及其子维度的发展能显著提升农民整体收入水平,但惠及的重点人群是相对贫困线以上的农户,而相对贫困户受益面不足,现阶段无法显著缓解相对贫困。对其机制的分析表明:数字金融更多地表现为对传统金融业务的替代, 仅显著促进了相对贫困线以上农户金融可得性的提升,促进了这部分农户使用数字金融以实现增收;进一步地,相对贫困户难以获得数字金融服务的主要障碍因素并不是技术层面的数字鸿沟,即网络基础设施滞后,而主要源于相对贫困户因受教育水平所限导致金融素养较低而形成的参与门槛较高。对此,建议提升农户的教育水平和金融素养,推进农村金融数字化进程,促进其与传统金融融合发展以提升相对贫困农户的数字金融参与。
关键词:数字金融;相对贫困;农民收入;金融可得性
中图分类号:F832.35 文献标识码:A 文章编号:1674-2265(2021)11-0013-08
DOI:10.19647/j.cnki.37-1462/f.2021.11.002
一、引言
我国全面建成小康社会后,下一步贫困治理的重点将转向缓解相对贫困的长效机制。农村地区是相对贫困治理的重要区域,提升农民收入水平是缓解农村相对贫困的重要途径,而这离不开数字金融的支持。作为互联网科技支撑下的新型金融业态,数字金融由于具有更强的地理穿透性,近年来在服务农业生产、农民生活的过程中,为农民脱贫致富提供了重要支撑,但其所表现出的普惠性能否适用于治理乡村相对贫困,还需要深入解析。……
登录APP查看全文