数字普惠金融发展影响居民杠杆率吗?
2021-12-28 23:19:29黄晓莉林丽琼
金融发展研究
2021年11期
黄晓莉 林丽琼
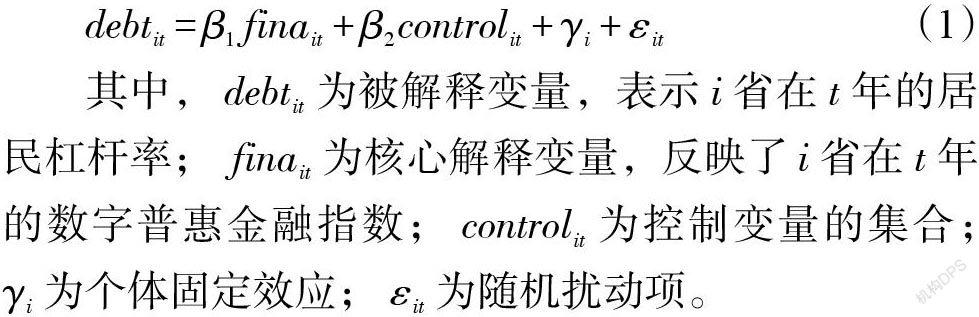
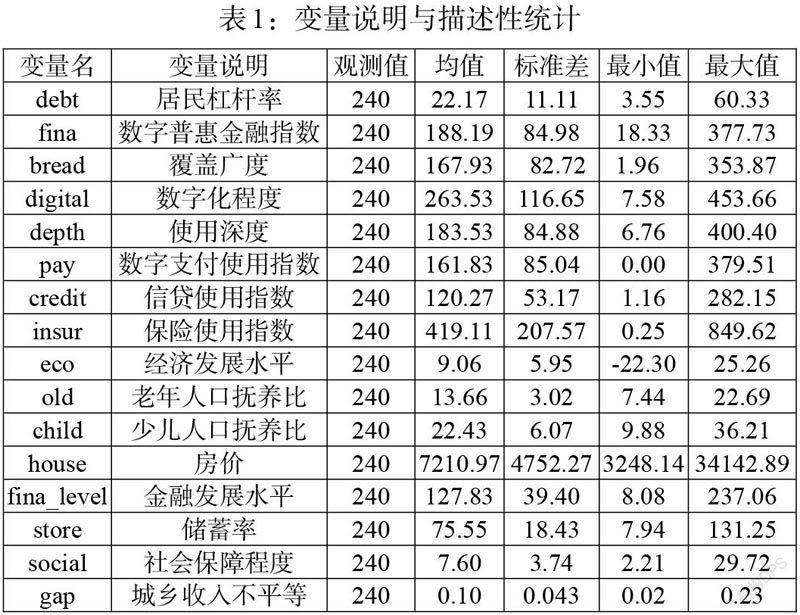


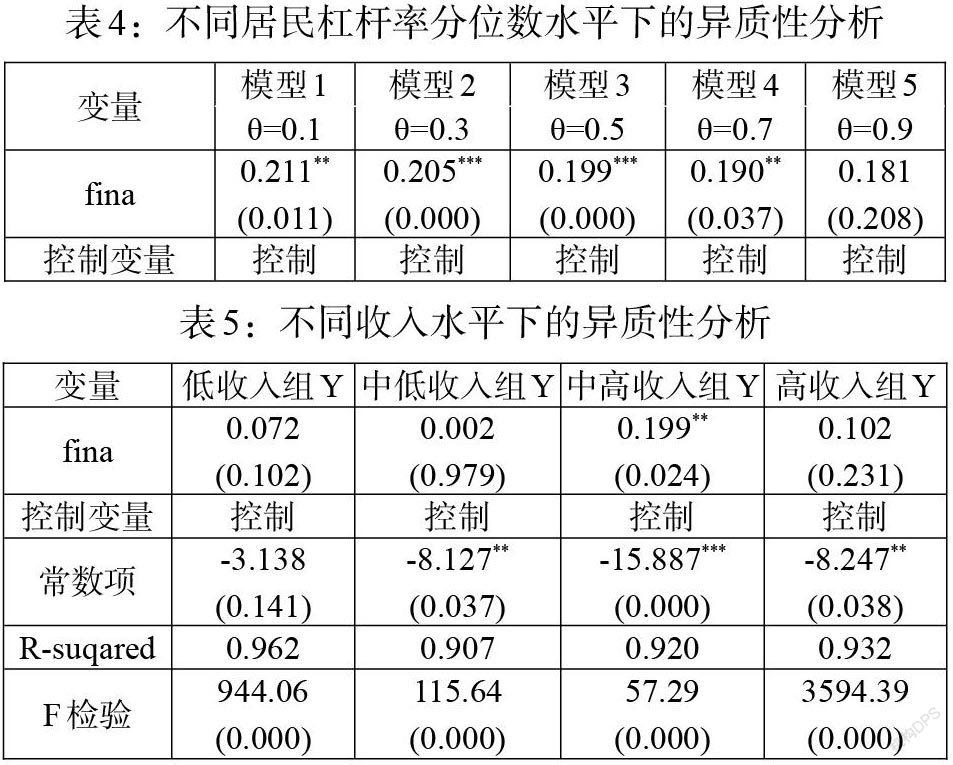
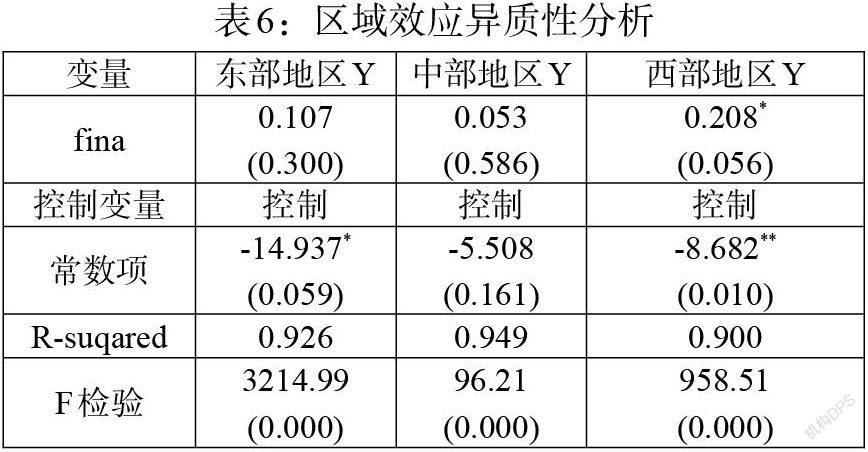
摘 要:随着数字技术更迭推新,数字普惠金融迎来了跨越式发展,其零距离接触长尾客户群体、提供低价便捷的服务,延伸了金融服务半径,满足了中低收入家庭的借贷需求,对居民杠杆率的传导效应不容忽视。本文利用2011—2018年北京大学数字普惠金融发展指数与我国30个省(自治区、直辖市)的相关经济数据,采用固定效应模型实证检验数字普惠金融发展对居民杠杆率的影响。研究结果表明:(1)数字普惠金融发展对居民杠杆率产生正向影响。分维度来看,数字普惠金融发展主要通过覆盖广度和使用深度对居民杠杆率产生正向影响。(2)异质性检验结果显示,数字普惠金融发展对居民杠杆率的影响随着杠杆率分位数水平的上升而下降;数字普惠金融发展对西部地区和中高收入群体影响程度较大。本研究的发现为认识居民杠杆率成因提供了新的证据,也为有关部门分类施策管控居民杠杆率提供了经验证据。
关键词:数字普惠金融;居民杠杆率;固定效应模型;分位数回归
中图分类号:F830 文献标识码:A 文章编号:1674-2265(2021)11-0029-07
DOI:10.19647/j.cnki.37-1462/f.2021.11.004
一、引言
自2007年次贷危机爆发以来,债务成为社会各界关注的重点话题之一。我国总体债务风险可控,但危机之后一系列经济刺激计划和长期以来依靠地方政府融资而后投资的发展模式,使得实体经济杠杆率持续走高,系统性风险隐患累积。为化解系统性风险,2015年中央经济工作会议首次提出“去杠杆”的政策方针,并取得显著效果,但也对居民杠杆率产生一定程度的外溢性(张江涛,2018)[1]。……
登录APP查看全文