基于Post-LASSO方法的大类资产因子配置研究
2021-12-28 23:19:29周亮李宁
金融发展研究
2021年11期
周亮 李宁




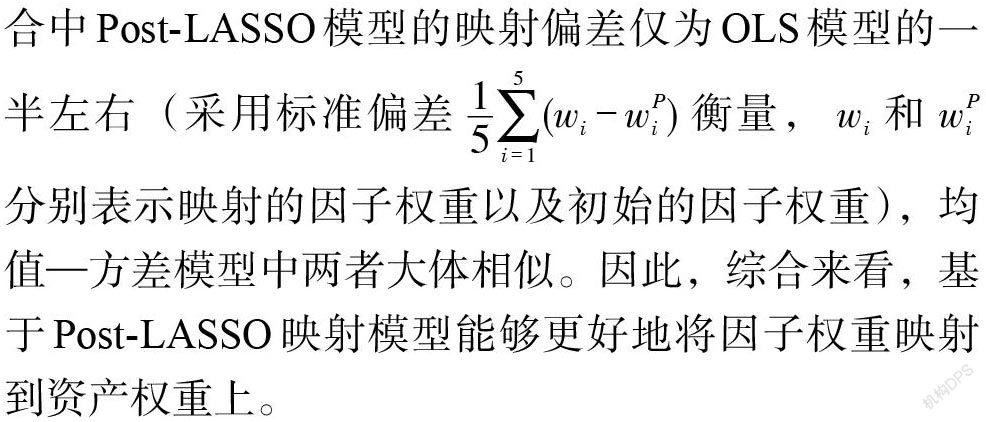
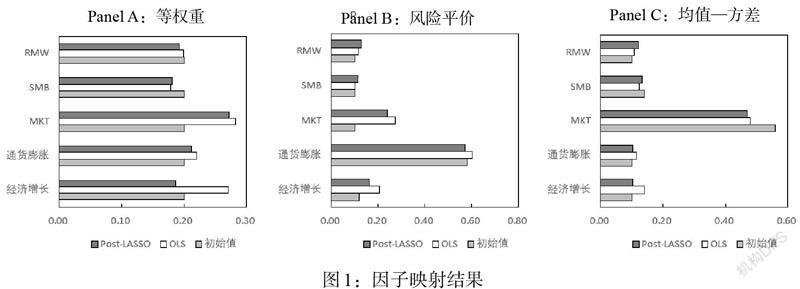
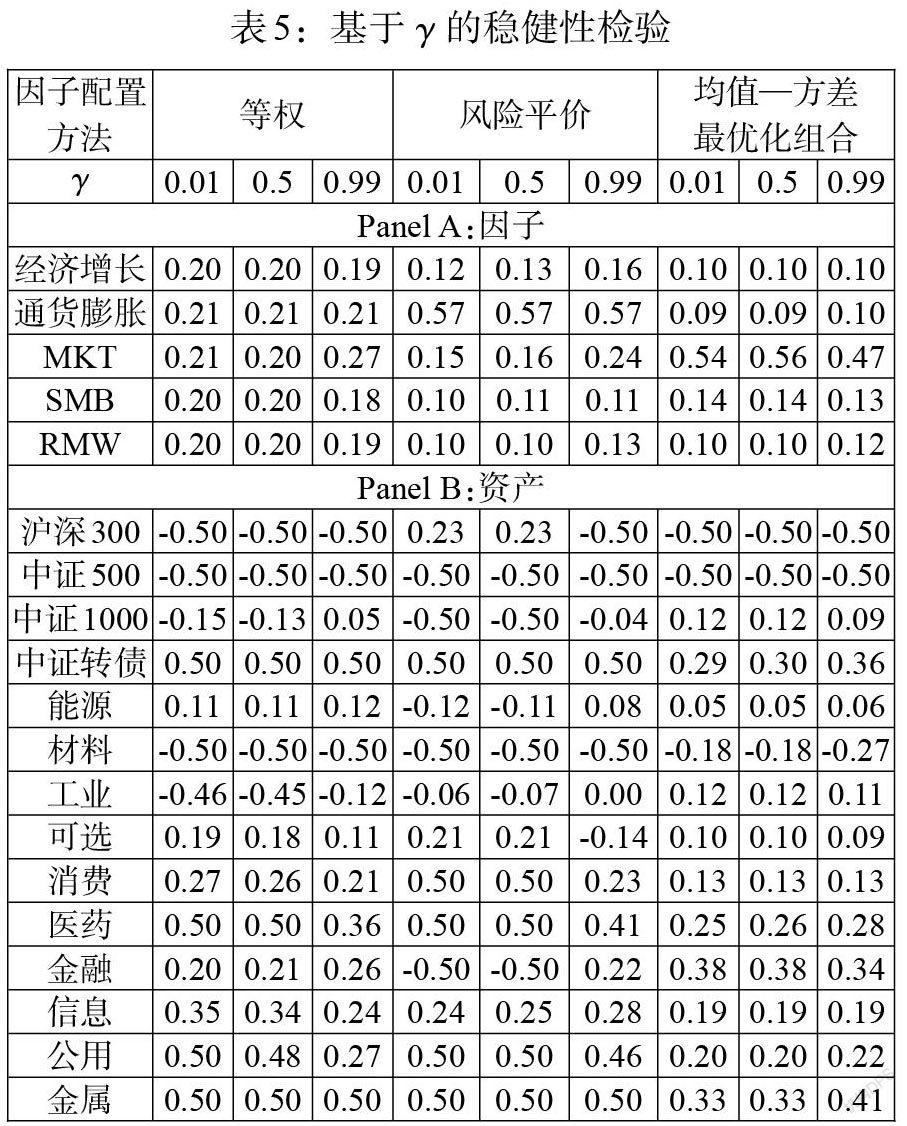


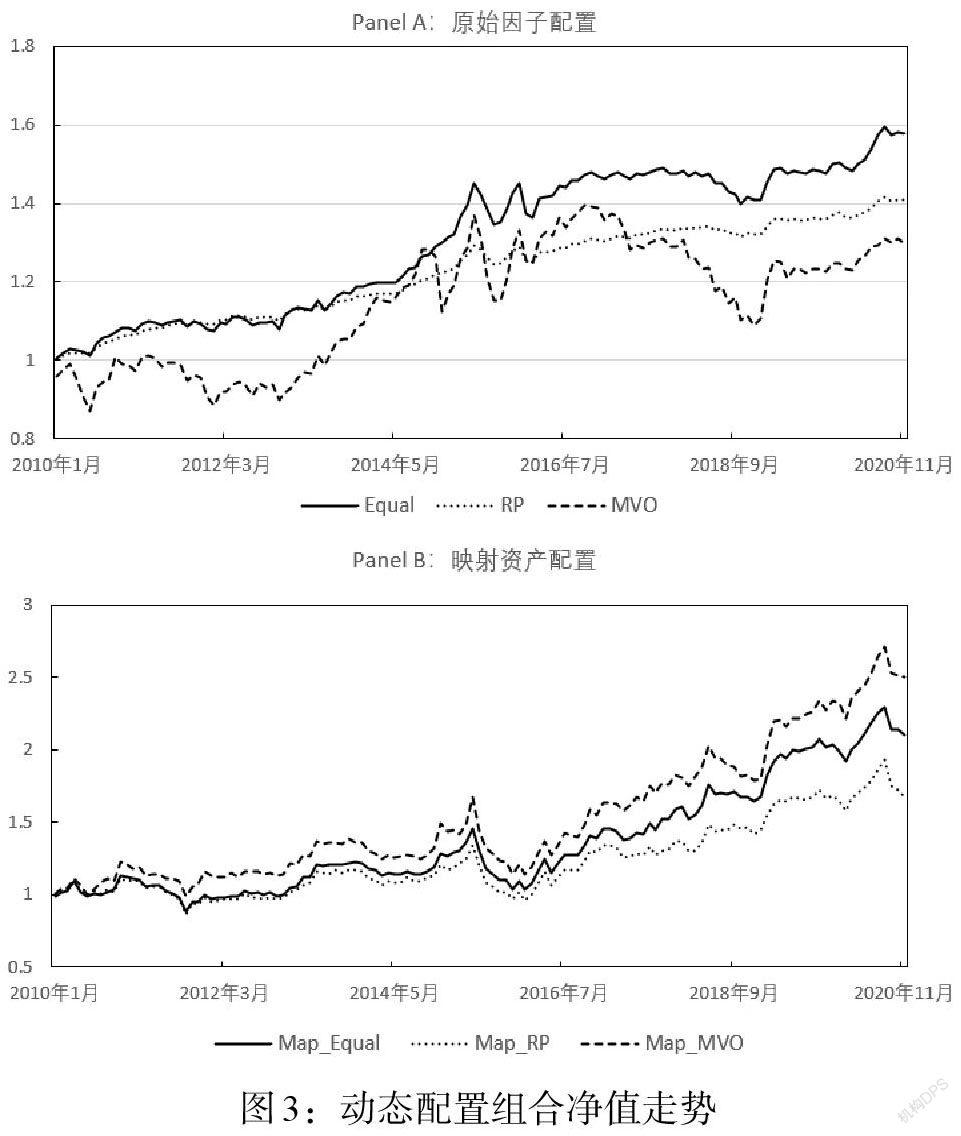

摘 要:基于因子的配置方法将资产配置的决策过程从资产层面转换为更为微观的因子层面,投资者能够通过对因子收益分布及相关性的预测更好地进行资产配置。选择包括经济增长、通货膨胀、市场因子、规模因子和盈利因子在内的宏观和风格因子,以及股票、债券和商品在内的多种资产指数的月度数据,基于Post-LASSO模型和Greenberg等(2016)稳健性最优化算法检验了基于因子的大类资产配置方法在我国的可应用性。研究结果发现:通过因子权重映射的资产组合能够较好地模拟出各因子的初始权重,Post-LASSO方法能够取得显著优于传统OLS方法的映射效果;映射资产组合的收益走势可以对因子组合进行部分追踪,但是由于因子收益率和资产收益率存在着较大差异,因此,两个组合的净值走势也存在着一定偏差。研究结论丰富了投资组合的相关理论,也为投资者从传统资产配置转向因子配置提供了经验借鉴。
关键词:因子配置;资产配置;投资组合;Post-LASSO
中图分类号:F830 文献标识码:B 文章编号:1674-2265(2021)11-0039-09
DOI:10.19647/j.cnki.37-1462/f.2021.11.006
一、引言与文献综述
传统的资产配置方法通常是基于各个资产的收益、风险特征,利用均值—方差最优化等方法确定资产的最优权重,在实践过程中存在着一定不足(Jagannathan和Ma,2003;Behr等,2013;谭华清等,2018;周亮和李红权,2019)[1-4]。首先,当市场出现极端下行情况时,资产相关性会大幅提升,许多资产的收益同步变动,此时传统资产配置方法未能有效分散风险。其次,传统资产配置方法通常未能对宏观经济环境的变化做出有效反应。……
登录APP查看全文