基于PDCA持续改进的高校固定资产账实精细化管理
2022-08-04 09:28:04杨梅蓉
实验室研究与探索
2022年3期
关键词:管理
杨 梅 蓉
(泉州医学高等专科学校 后勤管理处, 福建 泉州 362000)
0 引 言
近年来,随着国家财政对高校投入力度不断加大,高校资产规模增长迅猛且结构与类别极其复杂,高校固定资产账目与实物管理难度急剧增加[1]。2016年国家财政部统一部署开展全国高校资产清查,根据有关资料显示,固定资产账目与实物100%相符的高校占比很低。2018年结合工作实践,用PDCA循环管理理论成功实现了固定资产资产账与财务账100%相符的工作目标,但固定资产账与实物相符率只达到99.6%[2]。为实现固定资产账实相符率达到或尽量接近100%,尝试用PDCA循环持续改进理论打磨固定资产账实管理中的每一个细节,实现高校固定资产账实精细化管理,这是个值得深入研究的课题。
1 相关理论及研究现状
PDCA是管理工作推动与改善的一个基本方法,被国际ISO组织纳入使用,由美国管理专家戴明博士提出,把质量工作管理分为四个阶段,即计划(plan)、实施(do)、检查(check)、行动(action)[3]。PDCA理论在中国早期主要被企业管理应用,这几年被医疗机构的各种管理广泛应用,并逐渐被其他管理领域拓展应用[4]。在 PDCA循环持续改进中,这四个程序循环推进,成功的措施纳入标准,不成功的保留至下一循环去解决, PDCA循环每一次循环,都会有所提高和前进,都能达到一个新的水平,犹如爬楼梯一样逐步上升[5-6](见图1)。
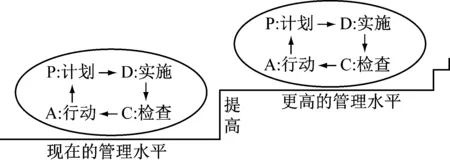
图1 PDCA循环推进
以“资产管理”与“PDCA循环”两个关键词在CNKI期刊数据库查询近10年有关文献,PDCA循环理论在高校资产管理领域的应用研究很少,主要有4篇(包含本人2019年发表的1篇),相对于医疗系统大量的应用PDCA循环理论的论文及研究成果,PDCA循环理论在高校资产管理领域的体系建设尚待加强。……
登录APP查看全文
猜你喜欢
今日农业(2022年15期)2022-09-20 06:56:20
水资源开发与管理(2021年12期)2022-01-15 08:54:58
——关注自然资源管理
辽宁自然资源(2021年3期)2021-05-19 06:39:04
水利建设与管理(2020年9期)2020-10-21 05:22:26
河南水利年鉴(2020年0期)2020-06-09 05:43:30
中国制笔(2019年1期)2019-08-28 10:07:26
建材发展导向(2019年10期)2019-08-24 06:26:30
建材发展导向(2019年10期)2019-08-24 06:26:20
中国眼镜科技杂志(2017年13期)2017-08-16 03:13:42
杂文月刊(2016年1期)2016-02-11 10:35:51