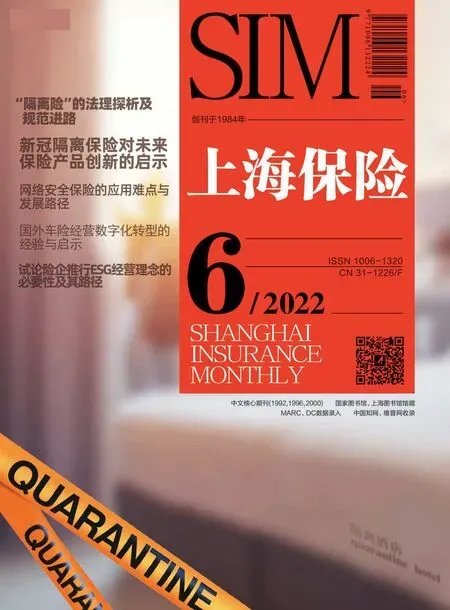
上海新冠肺炎疫情下“隔离险”的法律研究
2022-08-11 07:06:28陈禹彦梁日升上海兰迪律师事务所
上海保险
2022年6期
陈禹彦 梁日升 上海兰迪律师事务所
为配合防疫政策,上海地区自3月中下旬开始,实施大范围乃至全域静态封控管理。2022年5月30日,上海市新冠肺炎疫情防控工作领导小组办公室发布《关于6月1日起全市住宅小区恢复出入公共交通恢复运营机动车恢复通行的通告》,宣布自2022年6月1日零时起,有序恢复正常生产生活秩序,适当放开住宅小区出入、公共交通运营和机动车通行。这标志着自2022年3月底开始的大上海保卫战取得阶段性成果。截至2022年6月4日,上海市累计报告本土新冠肺炎确诊病例58018例、本土无症状感染者591366例。
除上海外,自今年3月起,我国多地的新冠肺炎疫情亦有反复,呈多点散发态势,民众基于防疫要求而被采取“集中隔离”“居家隔离”的概率大增,导致“隔离险”产品短期内需求高涨,一度成为社交平台的舆论热点。然而,在热度背后,危机已悄然浮出水面。伴随着上海解封,“隔离险”相关纠纷亦出现高发态势。大量消费者反映“隔离险”在实际理赔时障碍重重,遭到保险公司以各种理由“花式拒赔”。对此次新冠肺炎疫情而言,是否所有投保“隔离险”的被保险人均可获得保险理赔?“隔离险”实际承保范围为何?目前保险公司推出的“隔离险”有哪些问题?若后续“隔离险”纠纷进入司法程序,又该如何适用相应法律?这一系列的问题在实务中仍有一定争议。本文针对市面上常见的几款“隔离险”产品,结合保险原理及相应法律规定进行探讨。
一、“隔离险”概述
所谓“隔离险”,其全称为“新型冠状病毒肺炎强制隔离津贴”或“新冠隔离津贴”。……
登录APP查看全文
猜你喜欢
音乐天地(音乐创作版)(2022年1期)2022-04-26 13:51:10
人大建设(2020年5期)2020-09-25 08:56:22
快乐作文(1.2年级)(2020年8期)2020-09-10 07:22:44
北极光(2020年1期)2020-07-24 09:04:04
文苑(2020年4期)2020-05-30 12:35:48
37°女人(2020年5期)2020-05-11 05:58:52
福建质量管理(2020年16期)2020-02-25 16:10:00
伴侣(2018年11期)2018-11-22 03:18:50
百姓生活(2018年11期)2018-11-19 08:45:22
山西青年(2017年17期)2017-01-30 06:42:57