产品市场竞争、会计稳健性与商业信用融资成本
2016-01-16 23:45:20龚光明王心慧
会计之友
2016年1期
龚光明 王心慧
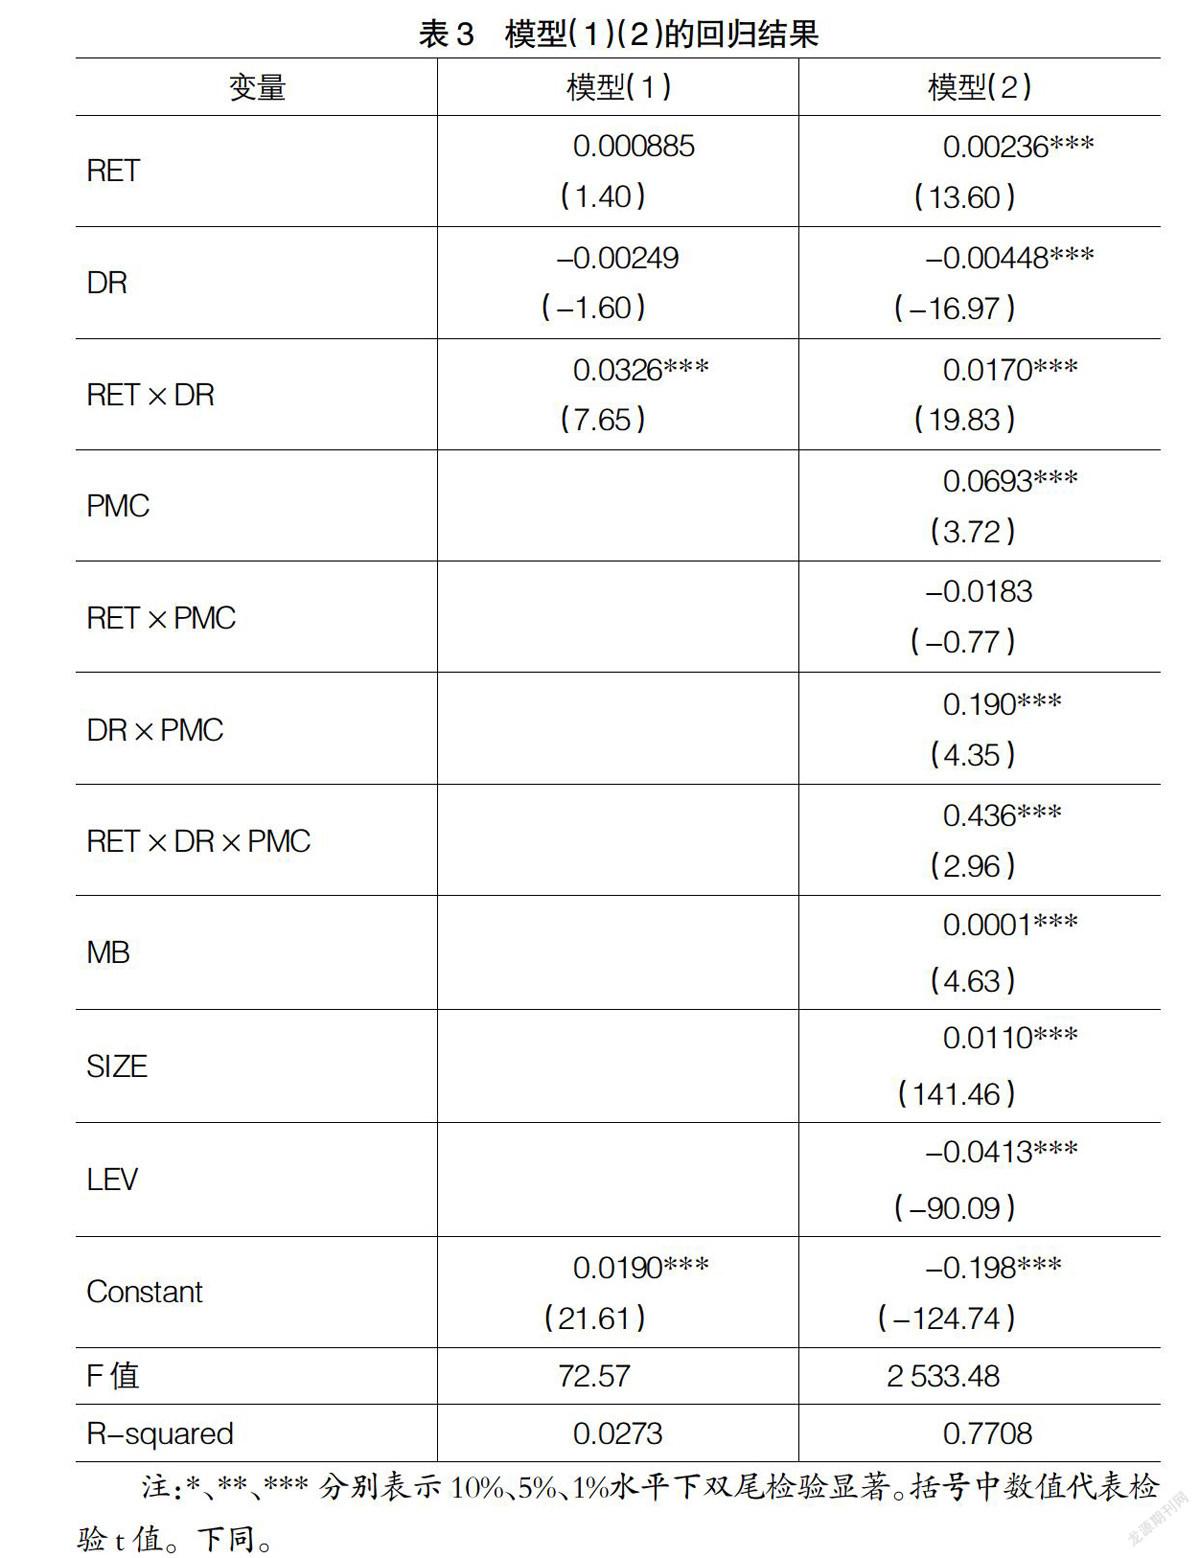
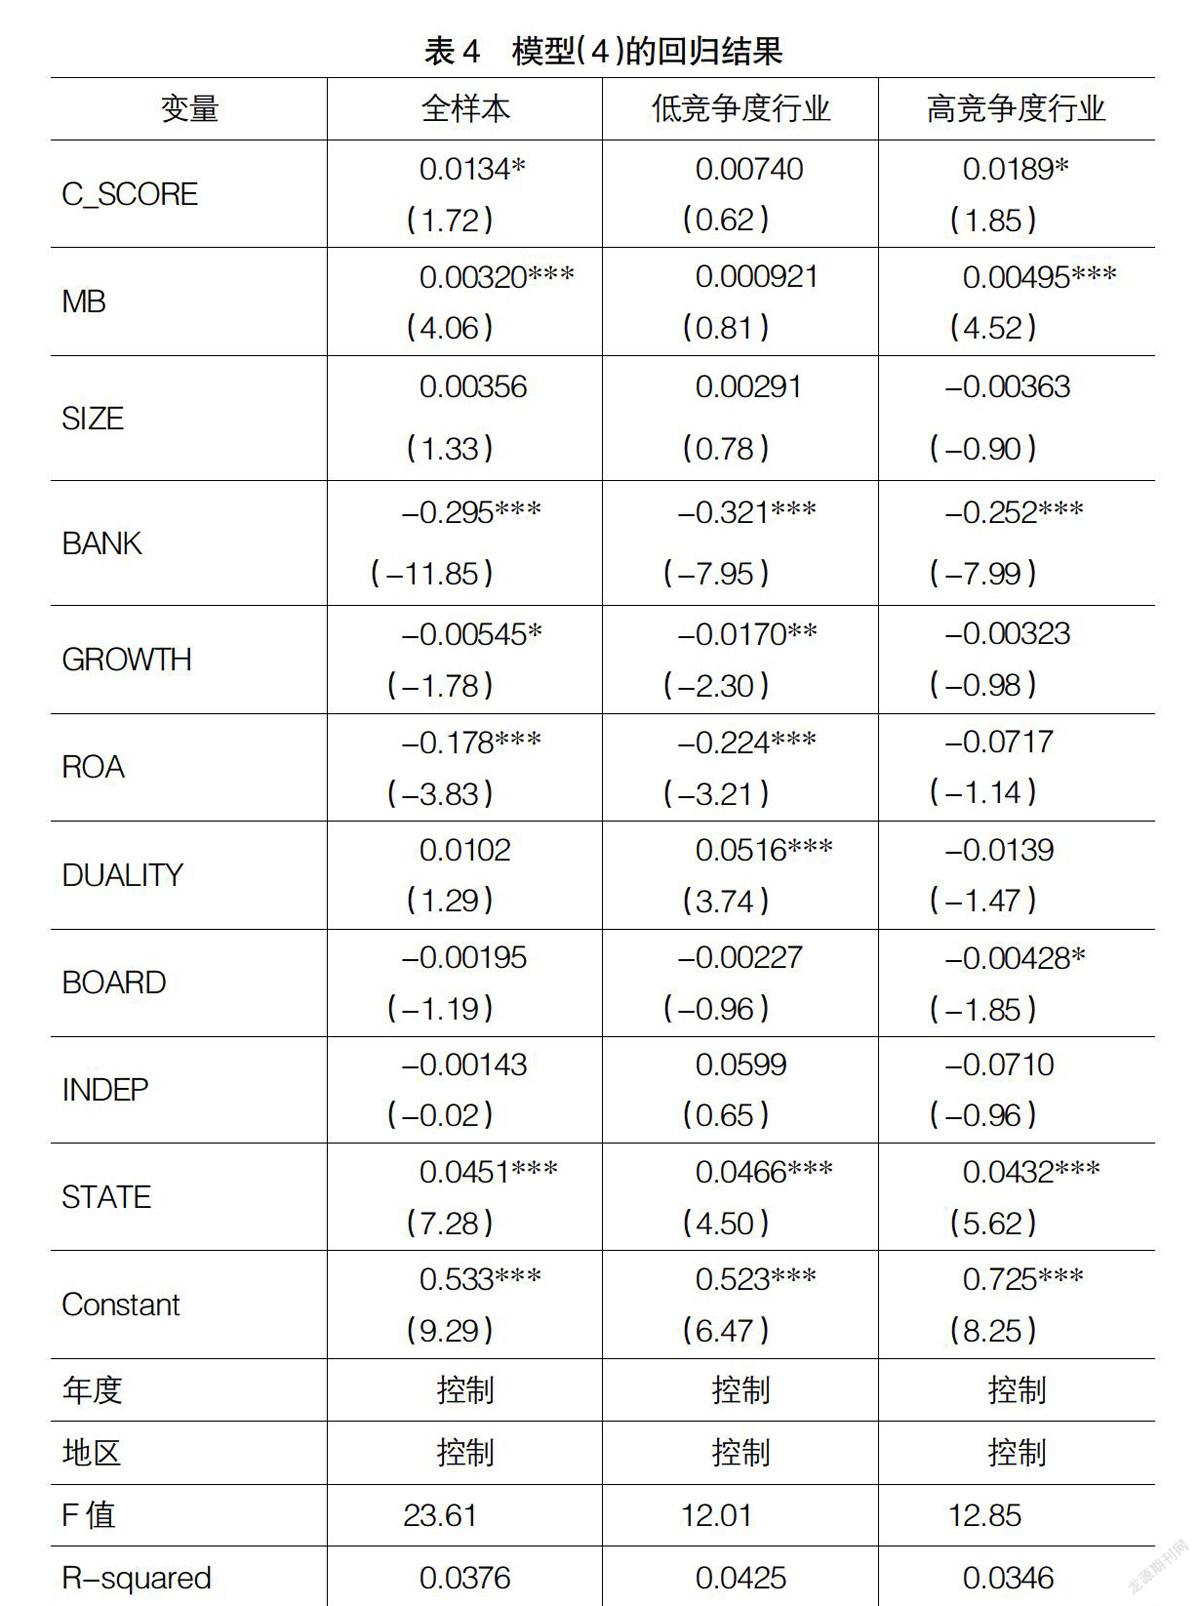
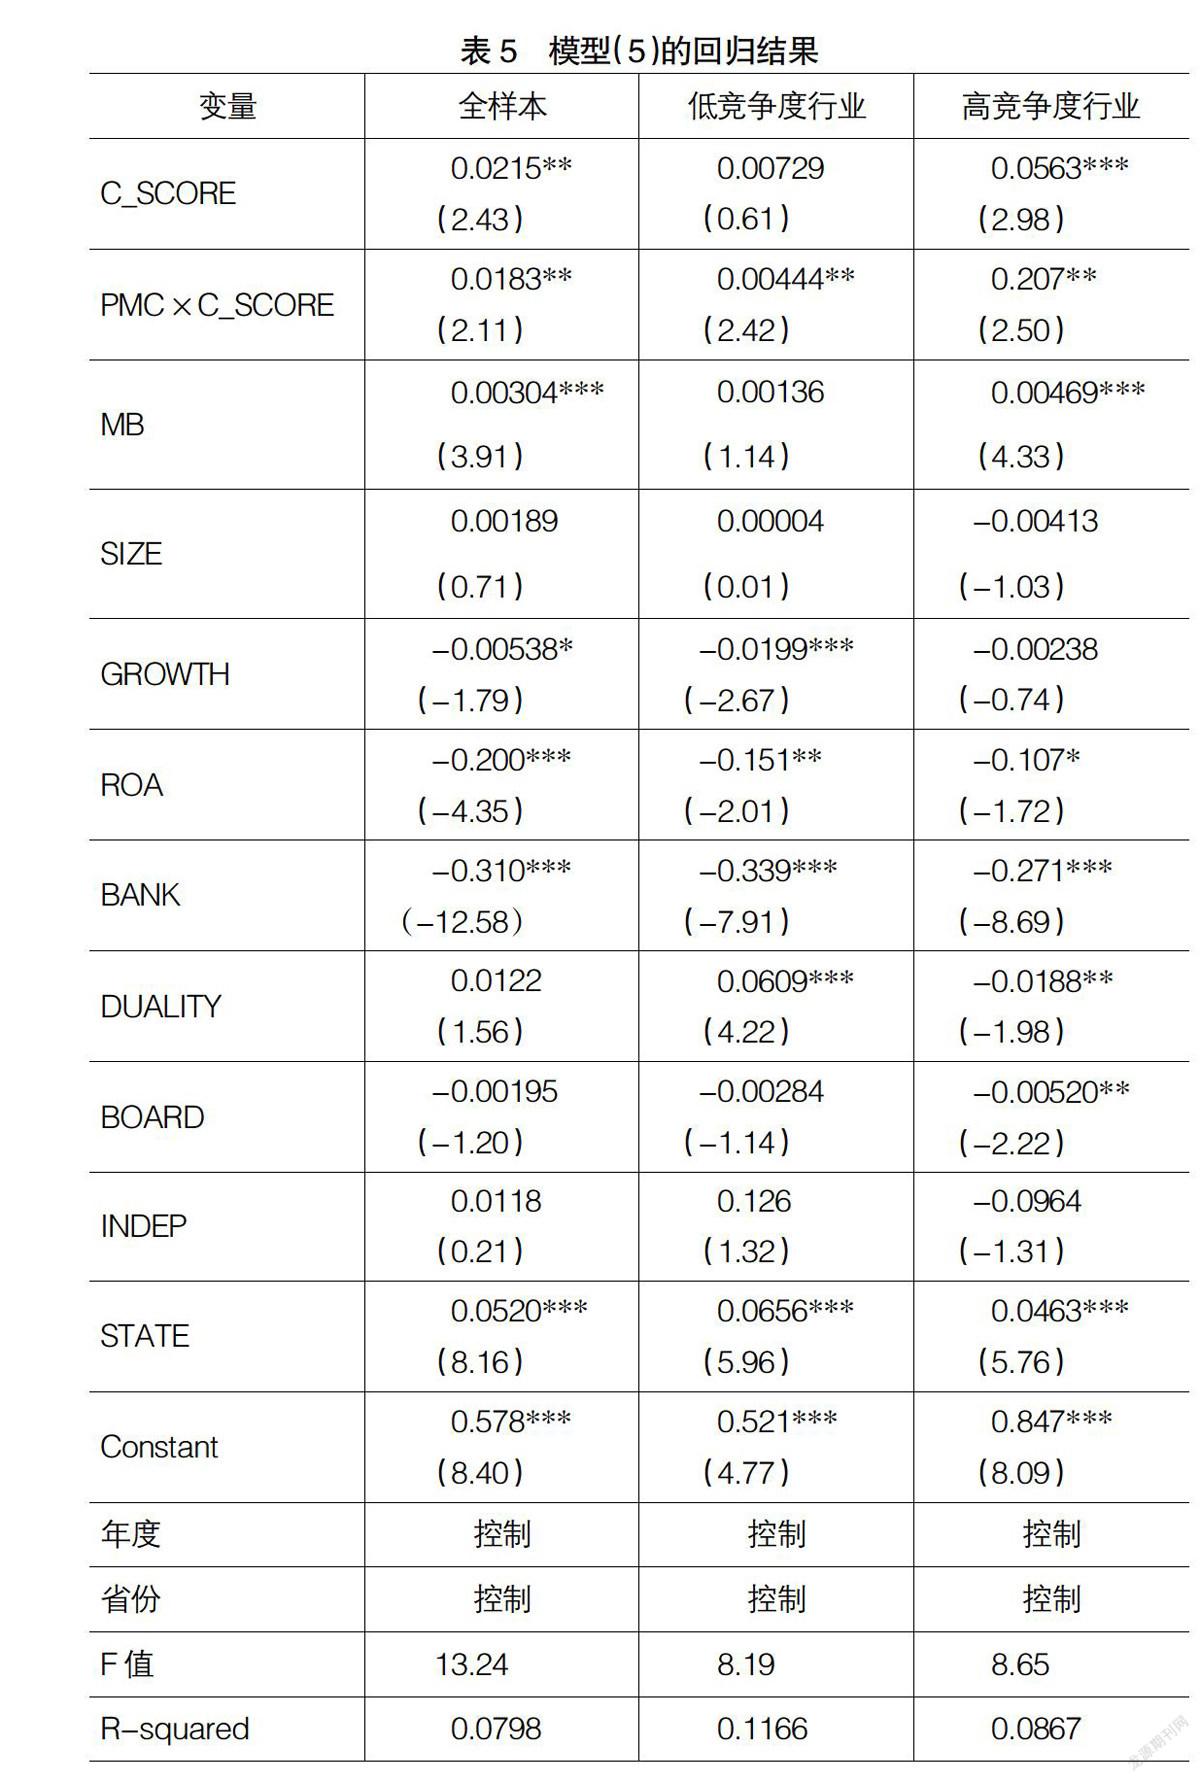
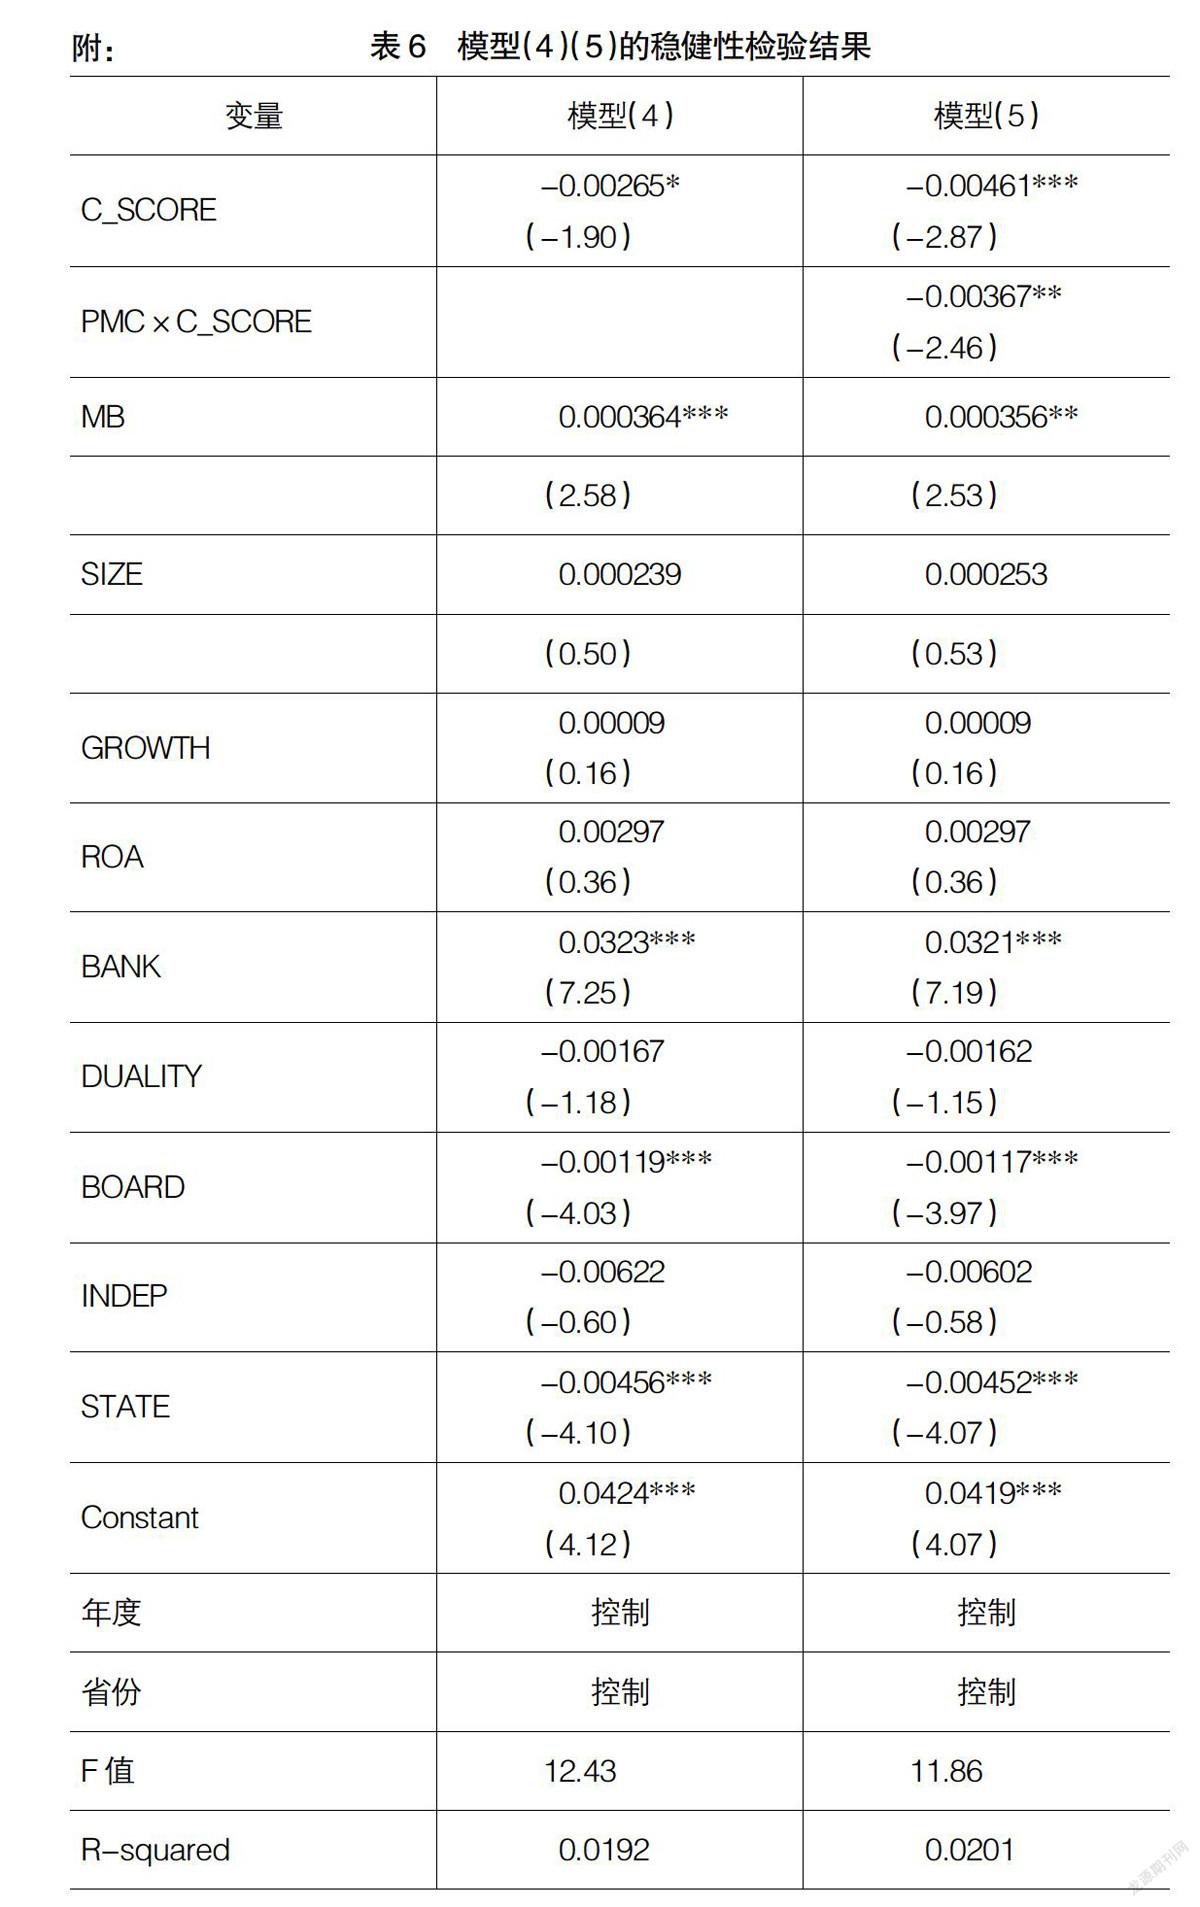
【摘 要】 以2003—2011年沪深A股上市公司为样本,研究了产品市场竞争对会计稳健性的影响、会计稳健性对商业信用融资成本的作用以及市场竞争视角下会计稳健性与商业信用融资成本之间的关系。实证结果发现:产品市场竞争会促使企业提高其会计信息的稳健性;会计稳健性的提升有利于企业低成本商业信用融资的取得,且其对于高竞争度行业来说更为明显;产品市场竞争会作用于会计稳健性与商业信用融资成本的关系。激烈的市场竞争环境下,会计稳健性具有显著的信息传导效应,可以帮助企业获得低成本商业信用融资,同时低竞争度行业对于产品市场竞争的这一作用更为敏感。结合研究结果,文章为企业在竞争环境下如何与供应商建立信任关系并获取低成本商业信用融资提出了对策和建议。
【关键词】 产品市场竞争; 会计稳健性; 商业信用融资成本
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2016)01-0052-09
一、引言
会计稳健性由来已久,它是会计信息最重要的质量特征之一,也是财务报告的一项重要惯例。Bliss(1924)将稳健性惯例定义为“预见所有可能的损失,但不预期任何不确定的收益”,这是稳健性概念的雏形。关于稳健性惯例的起因,Watts(2003)给出了四个原因,包括契约、股东诉讼、税收和政治原因。随着经济环境和政治环境的变化和发展,人们对稳健性的需求和认识也在不断地发展。产品市场竞争是当前企业必须面临的市场环境,激烈的竞争环境亦成为企业提供稳健会计信息的“诱因”之一。……
登录APP查看全文