消费金融,谁的万亿市场?
2019-08-21 17:20:56何治民
南风窗
2019年17期
何治民
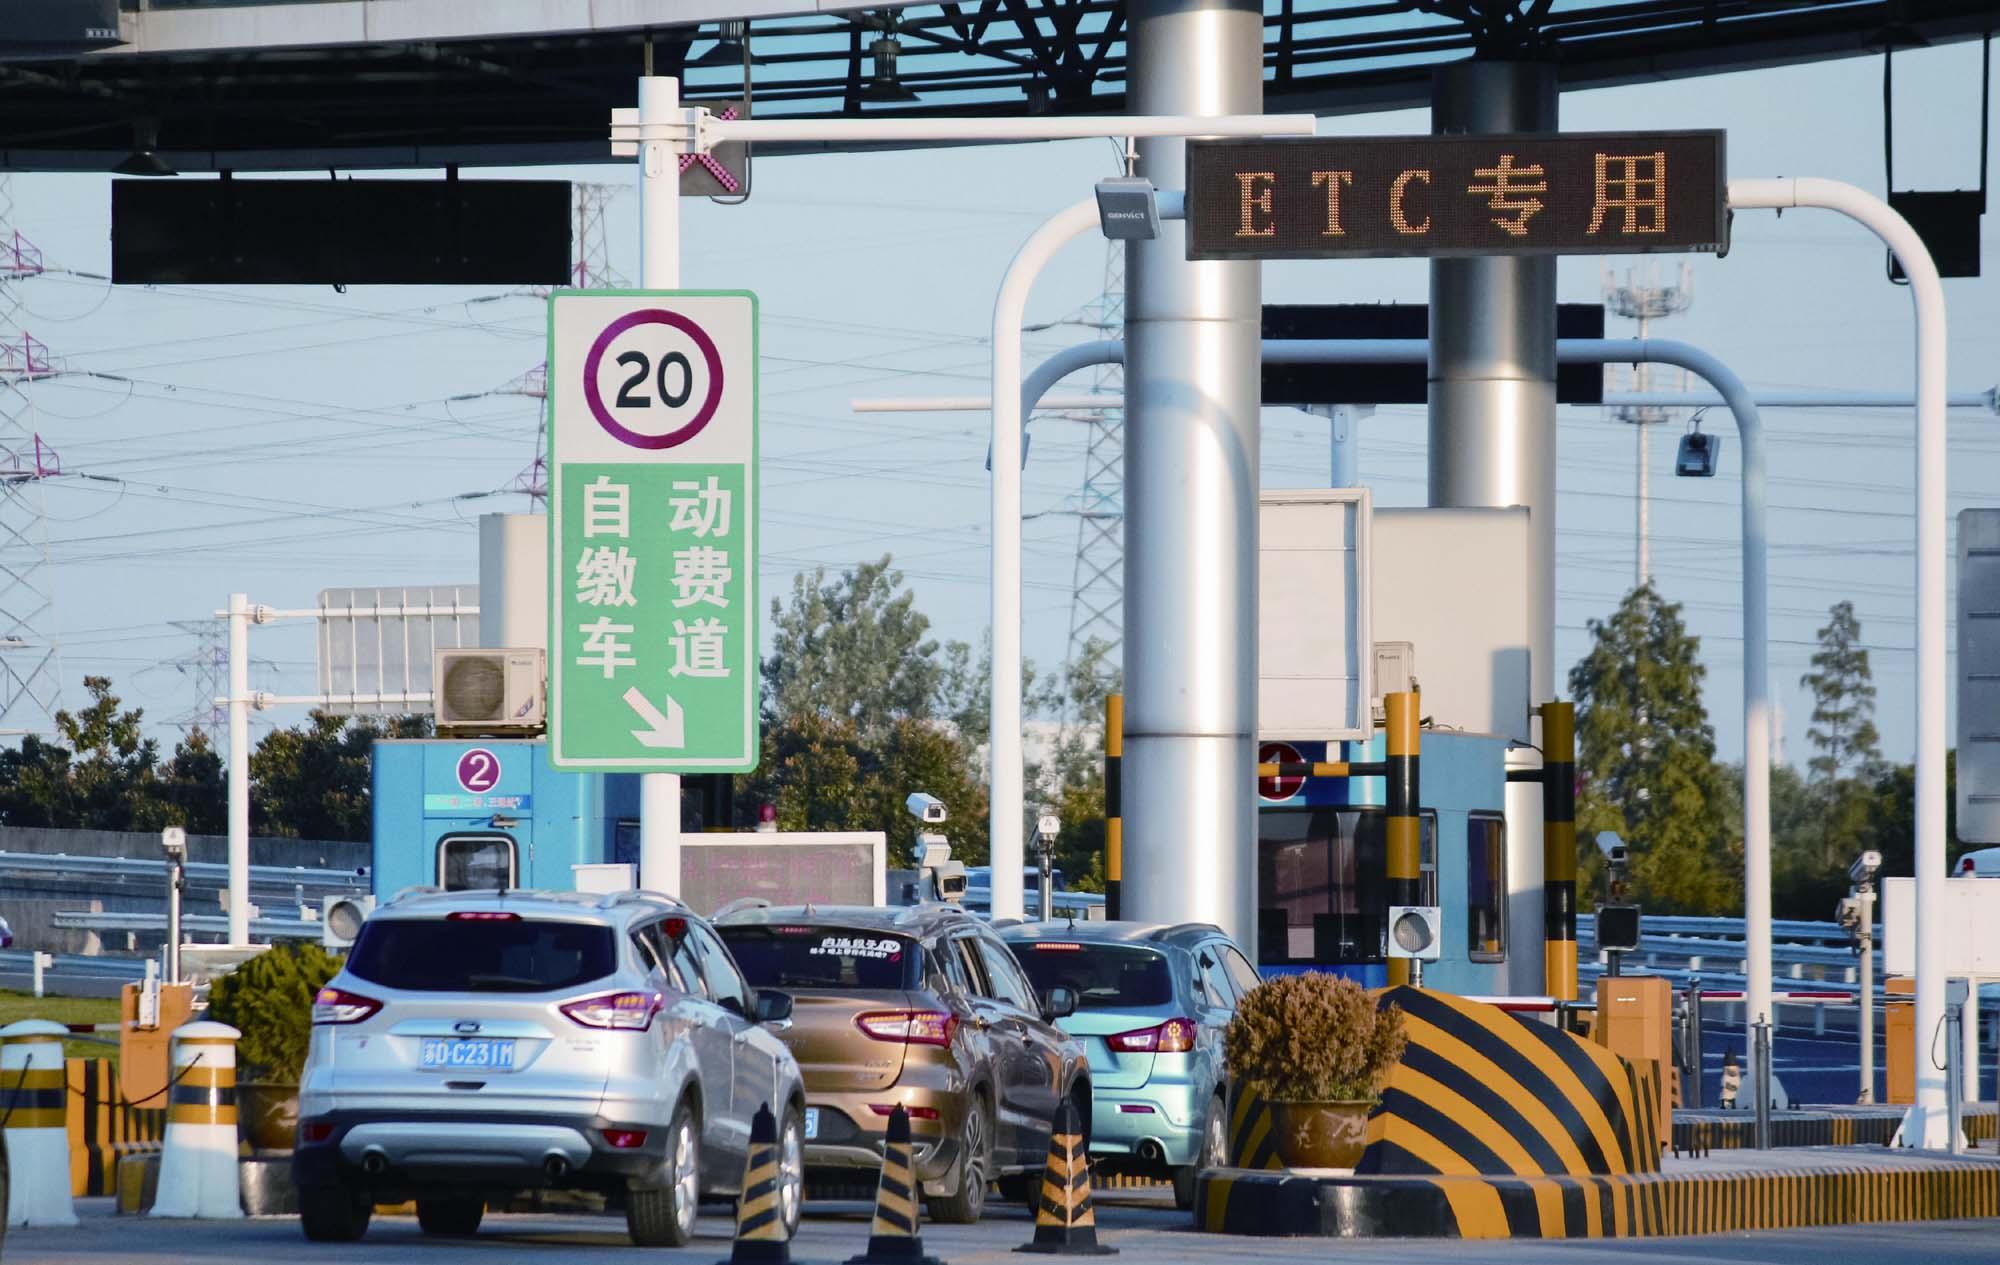
“如果近期有人趴在你车窗瞄来瞄去,请不要报警,这是银行的客户经理在户外作业,只是想看看你有没有安装ETC(不停车电子收费系统)。”一段调侃在网上流传,也是真实写照。不仅仅是银行,微信、支付宝、银联等第三方支付也纷纷发布优惠政策,加入ETC争夺战。
毫无征兆,ETC火了,被带火还有消费金融。为什么这么说?因为这场ETC争夺战的背后是对客户,更是对汽车消费场景的争夺,这些都是各方发展消费金融的基础。
无独有偶,前段时间,消费金融牌照也备受追捧。继百度、新浪、阿里通过入局持牌消费金融公司,曲线获得消费金融牌照后,7月26日,第一家信托系持牌消费金融公司—中信消费金融开业。
另一个重要的背景是,自防范化解金融风险攻坚战开始以来,消费金融作为新金融领域依旧受政策鼓励的细分市场,备受市场关注。
如今,作为第二大市场主体,互联网科技公司携丰富的场景资源和金融科技,再度入局持牌消费金融公司,会给业已成型的消费金融市场带来怎样的化学反应?
新的万亿级市场
5月17日,百度旗下度小满花4.5亿元入局哈银金融消费公司持股30%,位居第二大股东,成为第一家获得消费金融牌照的互联网科技公司。
6月21日,微博全资子公司微梦创科用2亿元入驻包银消费金融公司,成为其新增股东,持股40%,而阿里巴巴持股微博30.4%,也就是说,阿里巴巴间接持股包银消费金融公司12.16%。
7月18日,据第一财经报道,平安集团旗下陆金所平台宣布退出网贷业务,转向消费金融,并称已在申请消费金融牌照。……
登录APP查看全文
猜你喜欢
金桥(2018年12期)2019-01-29 02:47:36
少儿科学周刊·儿童版(2017年9期)2018-03-15 15:00:11
High Technology Letters(2017年3期)2017-09-25 12:53:30
儿童故事画报·发现号趣味百科(2017年4期)2017-06-30 12:41:53
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
儿童故事画报·发现号趣味百科(2016年6期)2016-08-19 06:35:19
中国工程咨询(2016年10期)2016-01-31 03:12:10
儿童故事画报·发现号趣味百科(2015年10期)2016-01-20 00:47:36
上海国资(2015年8期)2015-12-23 01:47:31