
解析营改增对建筑施工企业材料采购管理的影响
2019-08-22 04:31:01龙海云
消费导刊
2019年5期
关键词:建筑施工企业
龙海云
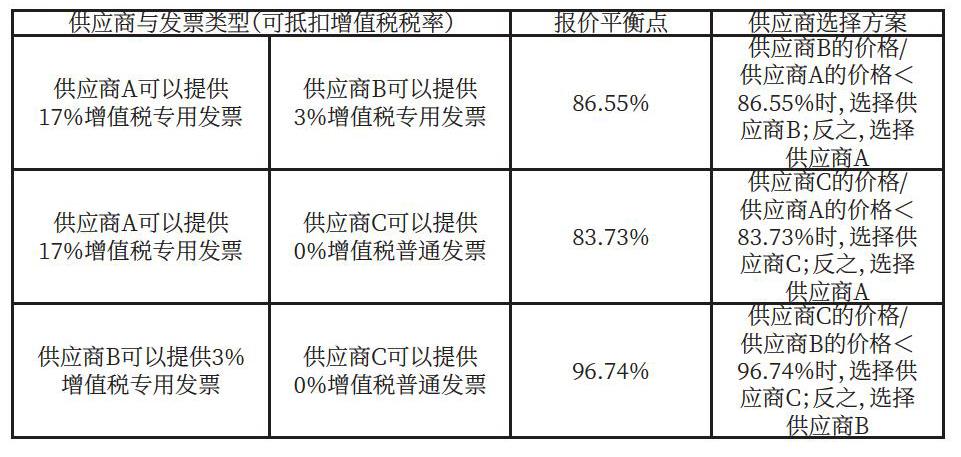
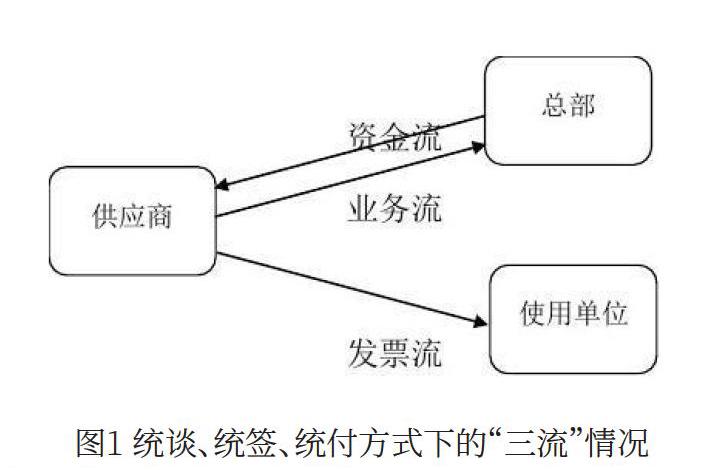
摘要:建筑企业作为劳动密集型产业之一,人工费和材料费用在建筑企业总费用中占到的比例较大。而在税制改革进行下,“营改增”在建筑施工企业中也逐步开展起来。“营改增”开展后,可以逐步完善产品增值税的制度,还能为建筑企业提供便利,避免其重复纳税。
关键词:营改增 建筑施工企业 材料采购管理
引言:实施营改增后,虽然建筑施工企业纳税种类减少,但所纳税的税率却有所提高;建筑企业所纳税额主要受营业成本中可抵扣项、毛利率和适用税率水平的影响。在营改增后,施工企业想要减轻税务负担,就要计划好建筑业需要的材料的纳税额。建筑施工企业需要购买材料主要可以分为三类,其中第一类是半成品,如混凝土材料;第二类是地材,如砌体砖、河沙和石子等;第三类是大件材料,如电线、石材、钢材、水泥和电缆等。对材料物资管理主要有三个环节,及采购、移送与处置。在对材料采购管理中,其中,材料的管理模式可能会出现增值税管理风险;材料的采购计价方式、供应商的类型会直接影响到税务成本。
一、影响建筑施工企业材料计价方式和供应商的选择
在没有实现营改增之前,即在营业税制下,建筑施工企业作为总承包企业,采购材料和分包时,其不管是作为劳务分包单位的纳税人还是材料的供应商,身份没有本质分别。在营改增后,供应商身份的不同,税率的进项税也会不同,这就会造成材料成本价格的不同,可以采取以下管理措施。……
登录APP查看全文
猜你喜欢
科学与财富(2016年29期)2016-12-27 13:11:19
中国经贸(2016年20期)2016-12-20 16:37:32
考试周刊(2016年21期)2016-12-16 12:14:31
商(2016年32期)2016-11-24 14:15:59
商(2016年32期)2016-11-24 14:10:20
人间(2016年27期)2016-11-11 15:47:50
财会学习(2016年19期)2016-11-10 05:03:09
现代经济信息(2016年19期)2016-10-20 17:45:45
