我国上市公司应收账款风险及其防范对策分析
2020-06-21 15:23:36李杨
今日财富
2020年17期
李杨
一、我国上市公司应收账款规模的现状
近年来,商业信用盛行,大额交易的现款现货模式逐渐被分期付款等赊销形式所代替,对企业而言,应收账款风险随之出现。
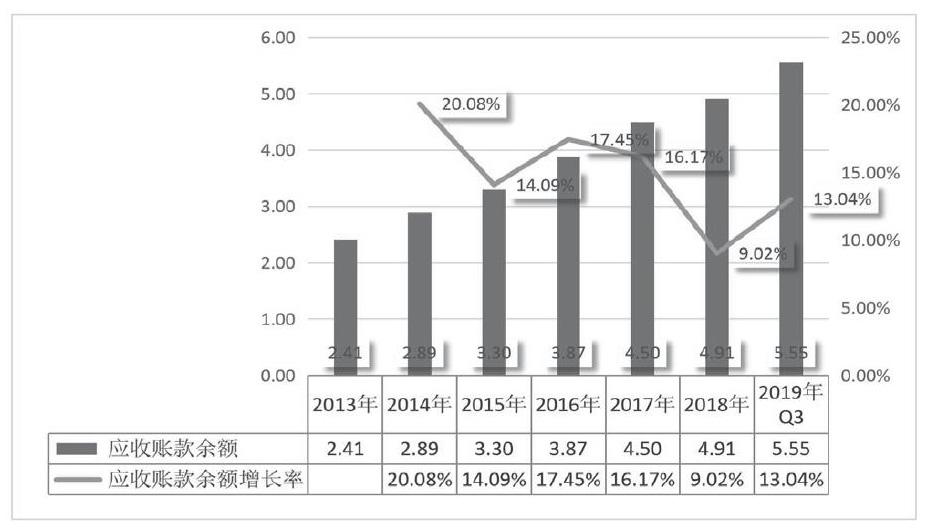
根据最新数据显示,自2013年至2019年三季度末,我国上市公司应收账款余额仍然呈现逐年增加的趋势。
如图1所示,2013年年末我国上市公司的应收账款余额为2.41万亿元,2014年年末应收账款余额为2.89万亿元,较2013年底同比增长20.08%;2015年年末应收账款余额为3.30万亿元,较2014年底同比增长;2016年年末应收账款余额为3.87万亿元,较2015年底同比增长16.46%;2017年末应收账款余额为4.50万亿元,较2016年底同比增长16.01%;2018年底为4.91万亿元,较2017年底同比增长10.16%,其增长速度为近年来新低,上市公司的应收账款余额增长速度趋缓;但到了2019年,仅前三个季度我国上市公司应收账款余额就达到了惊人的5.55万亿元,净增长0.64万亿元,较2018年年底同比增长了13.04%,预计2019年底,本已经趋缓的上市公司应收账款余额增长速度将重新开始升高,超过往年同期水平。
大量应收账款逐年沉淀,必然会提高收账成本,同时还会产生大量坏账,不可避免的会影响到企业的资金流动和效益实现,而应收账款是企业资产组成结构中相当重要的部分,这种潜在的危险如不加防范,必然成为影响企业正常经营的首要阻碍。因此,企业必须正视应收账款的风险问题。
二、上市公司应收账款风险的危害
(一)造成资产负债率过高,资金供给不足
应收账款作为上市公司流动资产的一种,其回收具有不确定性,一旦无法回收,会严重阻碍企业的资金流动和日常运营,使企业呈现高负债率的经营模式,在这种模式下,企业为了继续发展,不得不大量举债,以此来缓解资金供给不足的问题。……
登录APP查看全文
猜你喜欢
当代水产(2022年8期)2022-09-20 06:44:30
当代水产(2022年6期)2022-06-29 01:11:44
当代水产(2022年5期)2022-06-05 07:55:06
当代水产(2022年3期)2022-04-26 14:27:04
当代水产(2022年2期)2022-04-26 14:25:10
世界最新医学信息文摘(2021年12期)2021-06-09 08:37:56
云南画报(2020年9期)2020-10-27 02:03:26
商周刊(2018年23期)2018-11-26 01:22:28
中国卫生标准管理(2015年1期)2016-01-14 03:41:26
无锡职业技术学院学报(2014年2期)2014-02-28 17:53:16