基于R语言的上证综指分析与预测研究
2020-08-21 09:02:43王雨展
中国集体经济
2020年21期
王雨展

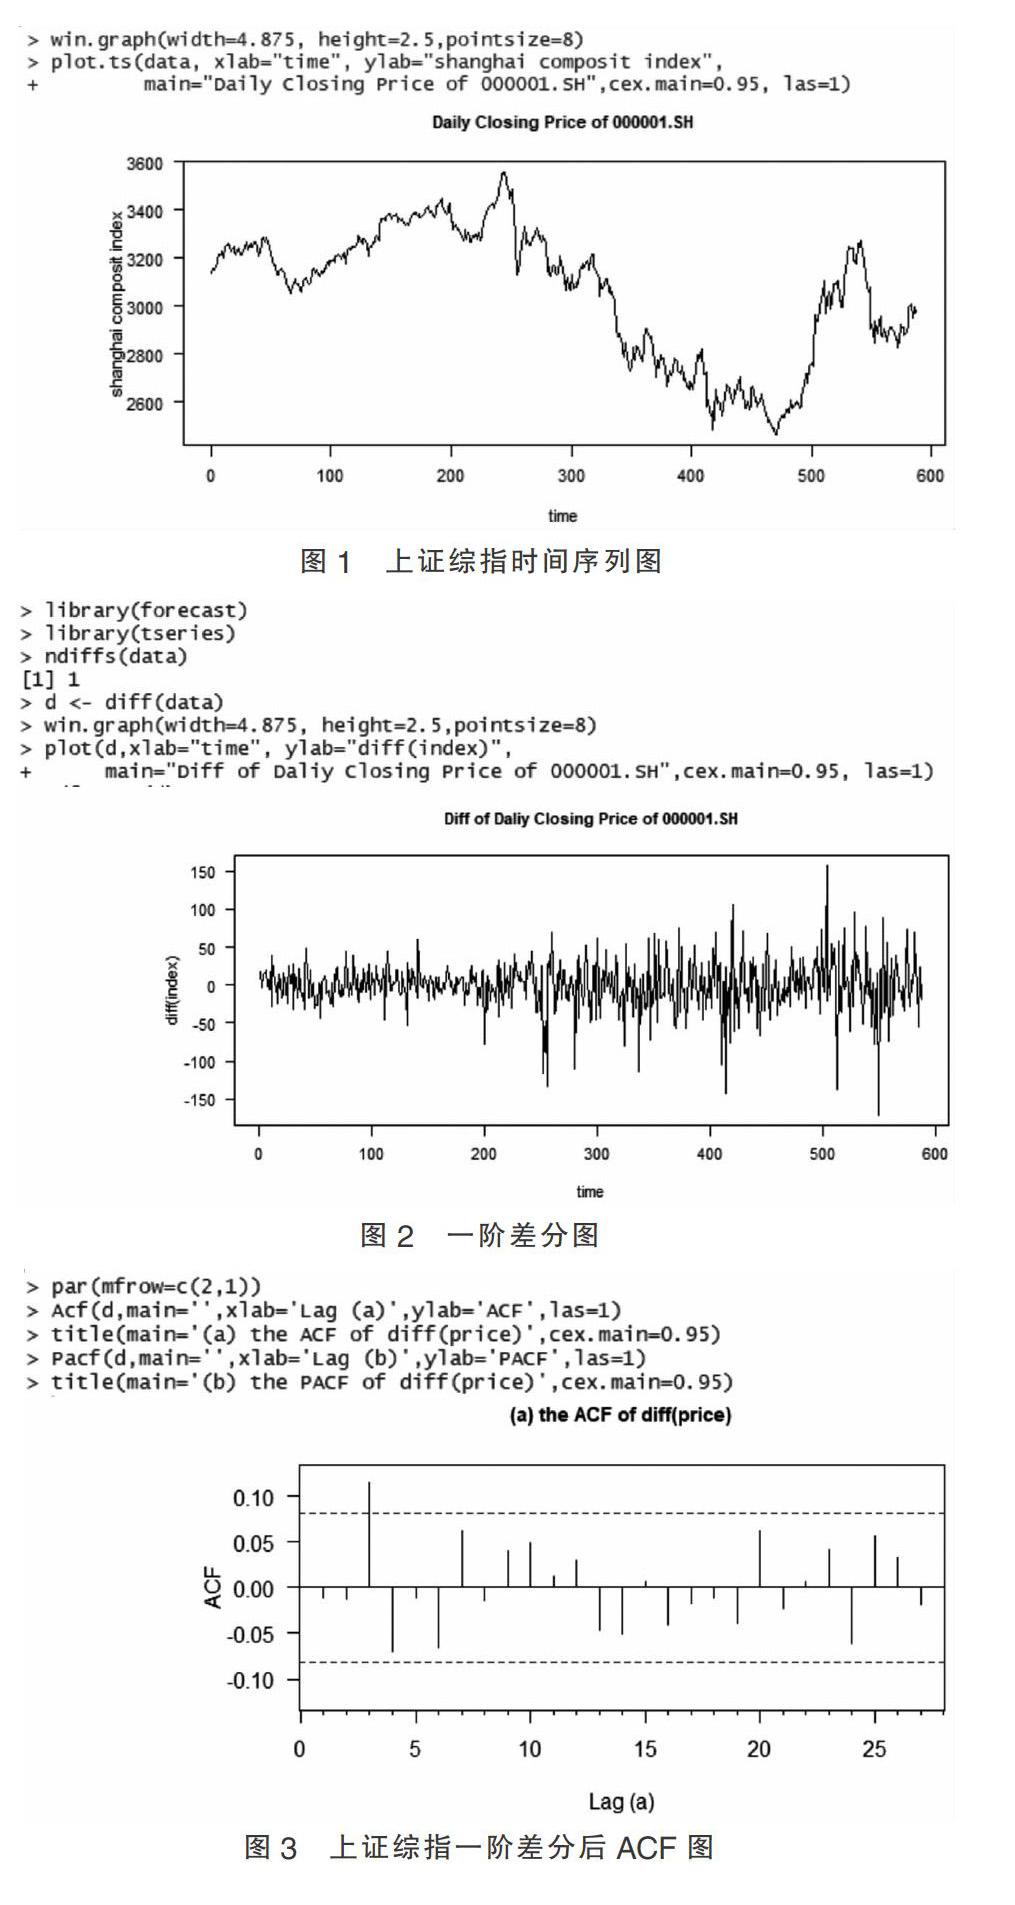
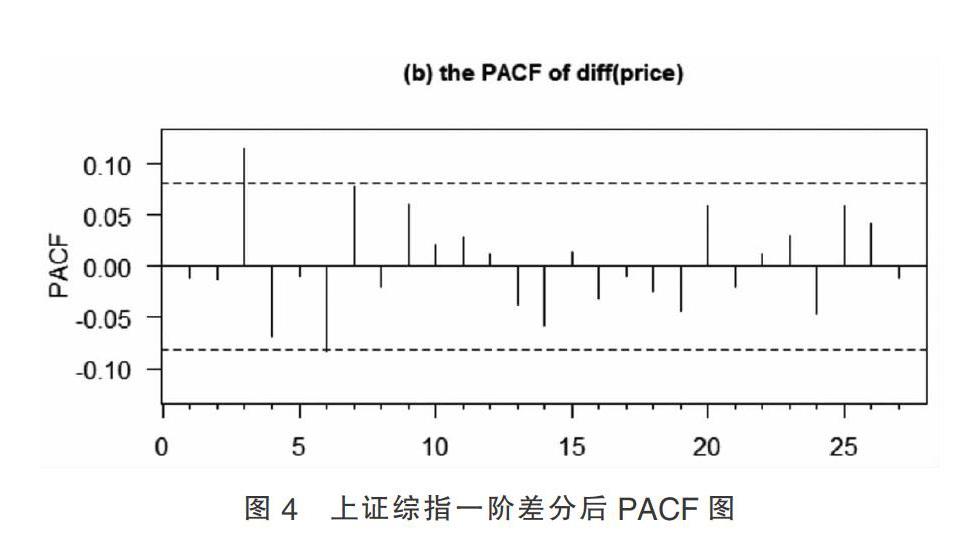
摘要:众所周知,随着股票市场的蓬勃发展,很多企业和个人会通过投资股票进行获利,然而股票市场风云莫测、起起伏伏、波动巨大,很难对其长期走势进行长期精准的预测,因此研究上证综指的每日价格是十分有必要的,这也有利于市场参与者对市场进行分析,能够更好地预测股票市场的走势。时间序列分析是股票市场波动预测的重要方法,因此文章利用R语言,选取了2017年2月3日至2019年6月30日的上证综指收盘价数据,运用了时间序列分析法构建了ARIMA模型,对上证综指进行模型的拟合,结果说明ARIMA(2,1,1)拟合程度最好,并预测了未来3年走势图。
关键词:上证综指;ARIMA模型;R语言;时间序列分析
上证综指是反映了上海证券交易所股票波动十分重要的指标,每天都有一个开盘价和收盘价,价格没有规律的波动,人们无法准确预测其未来的走势并从中获利。历年来,金融界很多学者研究了不同的股票价格模型和方法,比如时间序列方法、AR模型、GARCH模型等,都是用来拟合股票价格的走势。上证综指受很多因素的影响,比如市场内部因素:股票价格市场的供给与需求,也就是资金和筹码的比例;微观上有上市公司的财务状况情况,但很多公司不会过多披露自身的营业额和财务信息,导致信息不对称,也使股民和公司无法预测其未来的走势。除此之外,还有国内外重大的活动和政府的政策,都会使股票价格波动无法预测,因此研究上证综指的走势可以对中国股票市场有很好的分析和预测。……
登录APP查看全文