考虑相对财富的前景理论价值函数对比研究
2021-03-17 02:16:46陶刚
经营者
2021年3期
陶刚
(贵州师范大学 经济与管理学院,贵州 贵阳 550001)
一、引言
对于人类的风险偏好的探究是更好地理解经济现象的本质出发点,本文通过行为实验数据,重点研究前景理论(Prospect Theory,简称“PT”)中的价值函数,并将模型扩展,尝试将个人财富因素纳入模型,进行对比研究。考虑了个人财富因素的模型简称“PT-RW”,其中RW代表相对财富(Relative Wealth),PT 模型中考虑的是绝对财富量变化引起的心理效应的改变,但是相对于个人财富总量的财富变化更能有效地反映相应的心理效应,即“RW(Δw)=绝对财富量的变化÷个人总财富”。具体下文从三个维度进行对比研究:一是纳入个人财富因素的价值函数模型(PT-RW)在总体解释力上是否会强于原PT 模型;二是价值函数在负定义域的凹凸性有争论,本文对此维度进行比较研究;三是正负回报的加权函数π 是否一致,即π+=π-。本文对PT 和PT-WR 的函数模型进行分析,并设计实验收集数据,对模型进行检验,计量方法选取的是普通最小二乘法(Ordinary Least Squares,简称“OLS”)与非线性最小二乘法(Non-linear Least Square,简称“NLS”)。
二、模型
PT 价值函数理论形式为:
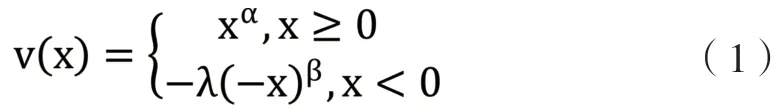
实验问题中有一组完全正回报风险资产的问题,可以由这组问题估计出PT 价值函数的α参数。具体的有:

其中x1i与x2i为实验问题直接列出的风险资产中的两个或有状态回报,并假定心理参照点就是自己拥有的财富量,权重函数π 由于概率固定在一点上,所以作为常参数来估计,Gi为正回报风险资产问题中所诱导出的确定性等价。
纳入了个人财富因素的模型PT-RW 函数形式……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
小猕猴智力画刊(2022年9期)2022-11-04 02:31:42
数学物理学报(2020年2期)2020-06-02 11:29:24
小哥白尼(趣味科学)(2019年6期)2019-10-10 01:01:50
文理导航·科普童话(2016年7期)2017-02-04 15:09:20
小天使·四年级语数英综合(2016年11期)2016-11-29 22:37:30
光学精密工程(2016年6期)2016-11-07 09:07:19
发明与创新(2016年38期)2016-08-22 03:02:52
太空探索(2016年5期)2016-07-12 15:17:55