银行房贷集中度管理:结构性调整,总体影响有限
2021-03-24 11:40:31戴志锋
银行家
2021年3期
戴志锋
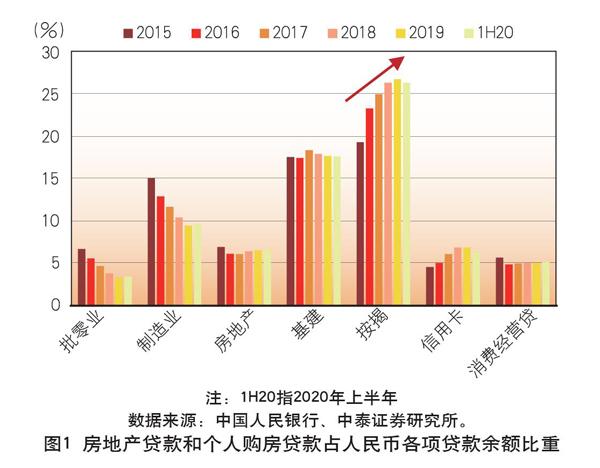
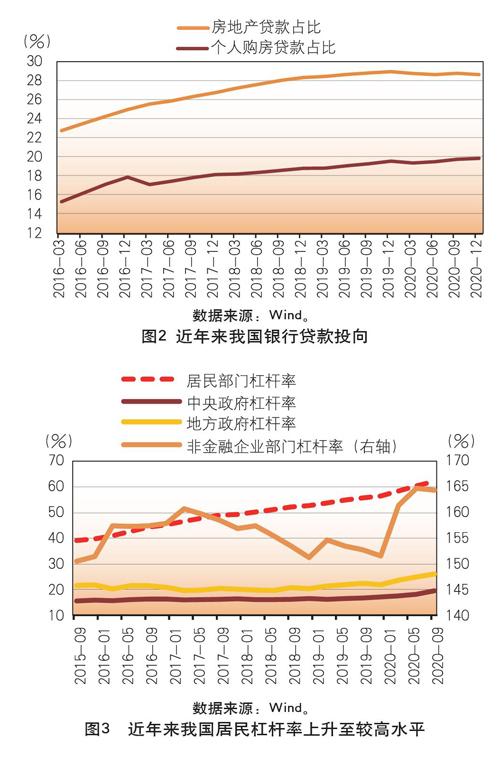
2020年12月31日,央行和银保监会发布房地产贷款集中度管理办法,对商业银行房地产贷款集中度进行了明确限制。《通知》的核心要点为房地产贷款分档与集中度管理,并设置了较长的过渡期和差异化的监管要求。我们判断,当前大部分银行业金融机构符合管理要求,且考虑到相对温和的过渡期要求,本次房地产贷款集中度管理对银行的总体影响有限。从更长期的角度,房地产新政有助于推动银行信贷结构调整,且从资本占用角度,新增房地产信贷受限的情况下银行配置利率债的比例或会提升。
房地产贷款集中度管理制度的主要内容
房地产贷款集中度管理制度主要规范了两个指标:房地产贷款占比、个人住房贷款占比,根据银行规模设置分档管理,并综合考虑银行业金融机构的规模发展、房地产系统性金融风险表现等因素,适时调整适用机构覆盖范围、分档设置、管理要求和相关指标的统计口径。具体来看,文件主要有三个要点:
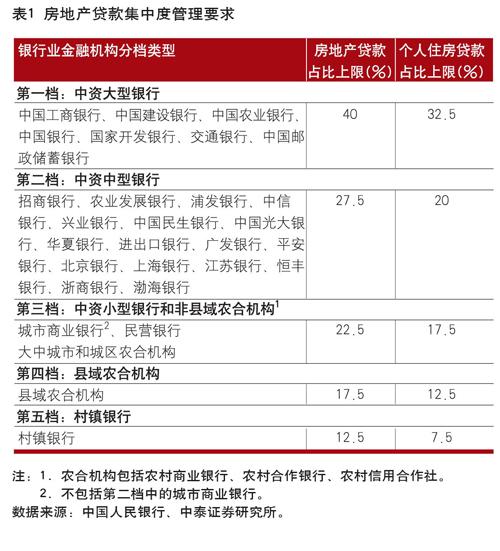
分类分档设置房地产和个人住房贷款占比上限。《通知》将国内商业银行分为中资大型、中型、小型银行和非县域农合机构、县域农合机构、村镇银行五档,每档采用不同的比例限额,且限额逐档降低。具体来看,中资大型银行房地产贷款和个人住房贷款的占比上限分别为40%、32.5%,中资中型银行的上限为27.5%和20%,中资小型银行、县域农合机构和村镇银行房地产贷款占比上限则分别不得超过22.5%、17.5%和12.5%(见表1)。……
登录APP查看全文
猜你喜欢
证券市场周刊(2025年3期)2025-02-04 00:00:00
证券市场周刊(2024年30期)2024-08-24 00:00:00
今日农业(2022年15期)2022-09-20 06:56:20
房地产导刊(2020年8期)2020-09-11 07:47:40
房地产导刊(2020年6期)2020-07-25 01:31:00
High Technology Letters(2017年3期)2017-09-25 12:53:30
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
杂文月刊(2016年1期)2016-02-11 10:35:51
上海国资(2015年8期)2015-12-23 01:47:31