
生态文明审计的短板与优化路径
2021-03-31 21:26:13赵存丽李洪敏
经济研究导刊
2021年35期
关键词:生态文明
赵存丽 李洪敏
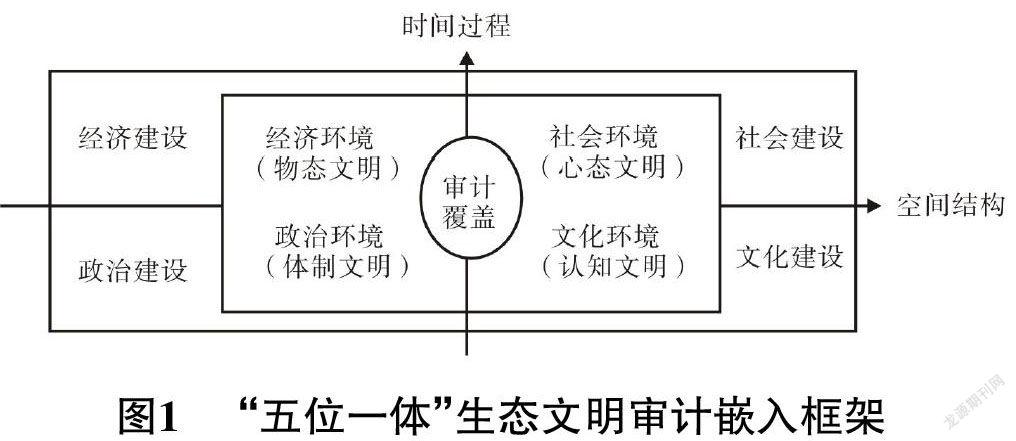
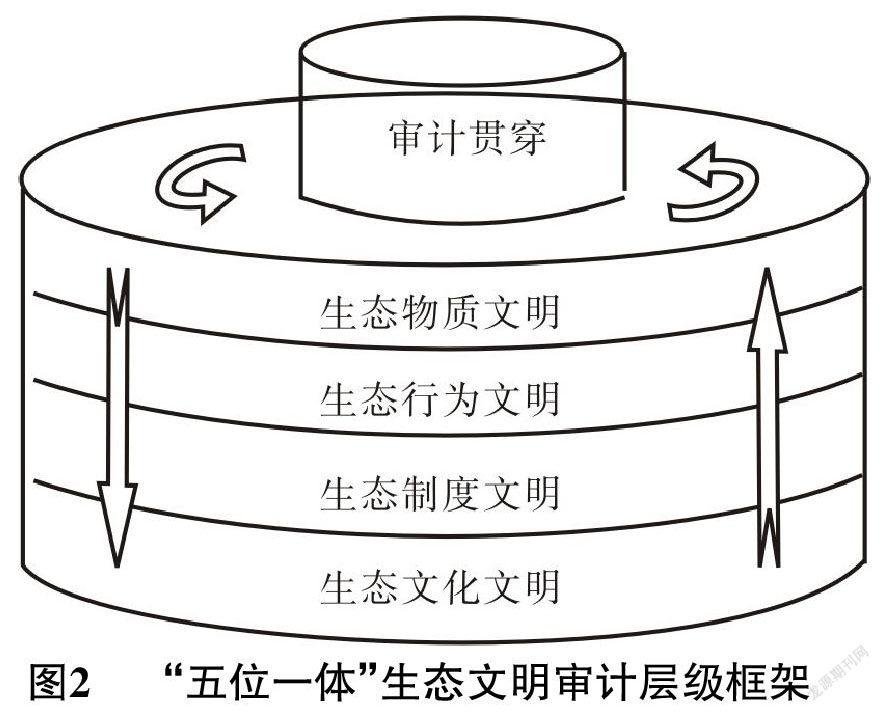
摘 要:随着经济的快速发展,严峻的生态环境状况已成为全面建成小康社会建设进程中的突出短板。“十三五”以來,国家审计机关不断加强对生态环境保护审计力度,特别是制定出台了《领导干部自然资源资产离任审计规定(试行)》,成为了破解生态文明建设瓶颈的重要制度依据。但是,我国的生态文明审计工作仍然缺乏深入的基础理论研究,审计主体的“五位一体”生态文明思想贯彻落实还不够,还存在评价标准不一致等问题。“十四五”期间,要加强生态环境治理能力现代化建设,必须进一步科学界定生态文明审计的内涵,提升“五位一体”思想在生态文明审计中的嵌入度,建立审计大数据协同机制。同时,要以加强生态文明审计为抓手,切实提高生态文明治理的制度吸纳力、制度整合力、制度执行力,加快推进生态文明协同治理改革。
关键词:审计;生态文明;五位一体;优化路径
中图分类号:F24 文献标志码:A 文章编号:1673-291X(2021)35-0122-03
党的十九届四中全会提出国家治理体系和治理能力现代化目标,对生态环境建设提出了新的要求。“十三五”以来,随着审计机关不断加强对生态环境保护审计力度,特别是出台了《领导干部自然资源资产离任审计规定(试行)》,生态文明审计成为了破解生态文明建设瓶颈的重要举措。但是,在生态文明建设过程中仍然存在一些体制性和机制性问题,阻碍了生态文明建设的进程。因此,“十四五”期间要加强生态环境治理能力现代化建设,必须以加强生态文明审计为抓手,切实提高生态文明治理的制度吸纳力、制度整合力、制度执行力,加快推进生态文明协同治理改革。……
登录APP查看全文
猜你喜欢
新教育时代·教师版(2016年23期)2016-12-06 06:45:35
道德与文明(2016年4期)2016-12-06 00:11:27
智富时代(2016年12期)2016-12-01 15:43:03
法制与社会(2016年32期)2016-12-01 15:31:53
职工法律天地·下半月(2016年10期)2016-11-30 13:36:25
商(2016年33期)2016-11-24 22:06:27
现代经济信息(2016年25期)2016-11-24 08:40:05
职教论坛(2016年23期)2016-11-19 09:40:22
中国市场(2016年38期)2016-11-15 00:47:19
科学与财富(2016年28期)2016-10-14 21:21:16
