
论政府部门财务报告审计重要性
2021-04-07 10:36:37郑石桥
会计之友
2021年8期
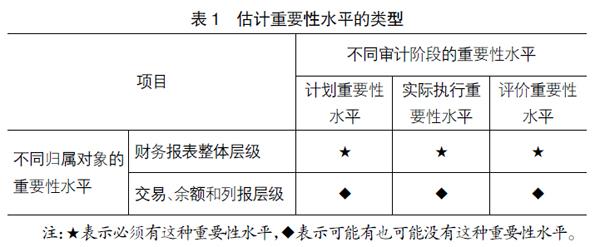
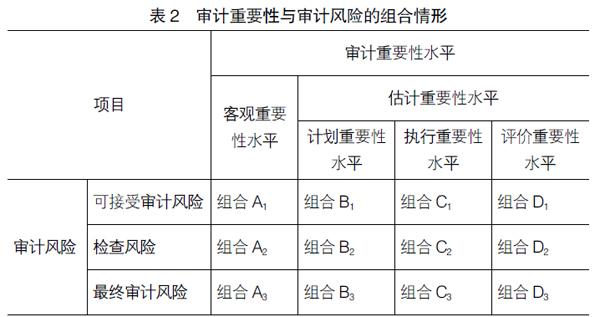
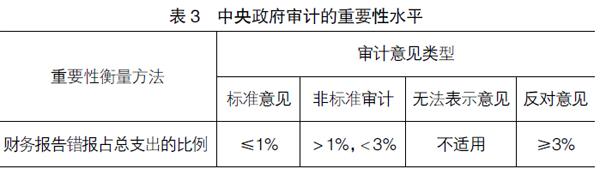
【摘 要】 审计重要性是“如何审计”的核心要件之一,文章以经典审计理论为基础,以命题论证型取证模式为背景,提出政府部门财务报告审计重要性的理论框架。在政府部门财务报告财务信息审计重要性部分,阐释了什么是财务信息审计重要性、为什么要使用财务信息审计重要性,在财务信息审计计划阶段、实施阶段和评价阶段如何应用重要性这些问题;在政府部门财务报告内部控制审计重要性部分,阐释了政府部门财务报告内部控制缺陷及等级划分,政府部门财务报告内部控制缺陷等级认定的逻辑步骤、定性标准及定量标准这些问题。
【关键词】 审计重要性; 数量重要性; 性质重要性; 财务信息审计重要性; 财务报告内部控制审计重要性
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2021)08-0155-07
一、引言
党和国家高度重视政府财务报告制度,党的十八届三中全会提出要“建立权责发生制的政府综合财务报告制度”,国务院批转的财政部《权责发生制政府综合财务报告制度改革方案》(国发〔2014〕63号)提出“在2020年前建立具有中国特色的权责发生制政府综合财务报告制度”,政府财务报告制度的重要内容之一是政府部门财务报告审计制度,而审计重要性(audit materiality)是“如何审计”的核心要件之一,由于政府部门财务报告审计涉及财务信息和财务报告内部控制两类审计主题,因此,其审计重要性也包括财务信息审计重要性和财务报告内部控制审计重要性①。
现有文献中,仅有少量研究公共部门财务信息审计重要性,涉及重要性水平的确定方法及影响因素,未发现专门研究公共部门或政府部门财务报告内部控制审计重要性的文献。……
登录APP查看全文
猜你喜欢
现代企业(2021年2期)2021-07-20 07:57:18
数学小灵通(1-2年级)(2021年4期)2021-06-09 06:26:02
中国生殖健康(2020年4期)2021-01-18 02:58:26
现代经济信息(2020年34期)2020-06-08 06:02:42
现代经济信息(2020年34期)2020-06-08 06:02:40
甘肃教育(2020年21期)2020-04-13 08:09:24
意林·全彩Color(2019年9期)2019-10-17 02:25:48
辽宁经济(2017年5期)2017-07-12 09:39:47
河南水利年鉴(2017年0期)2017-05-19 02:29:27
现代工业经济和信息化(2016年6期)2016-05-17 05:36:09
