
内部控制有效性、研发支出与企业创新绩效
2021-04-07 10:36:37唐华王龙梅程慧玲
会计之友
2021年8期
关键词:内部控制
唐华 王龙梅 程慧玲
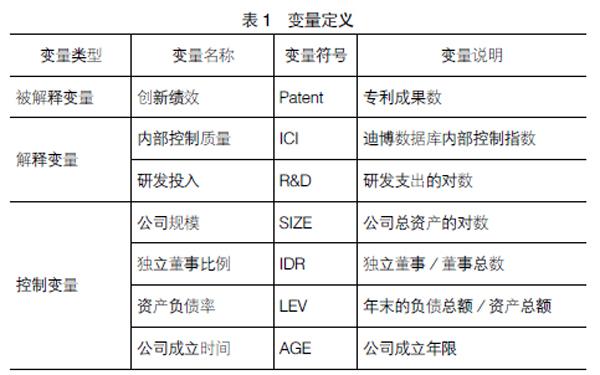

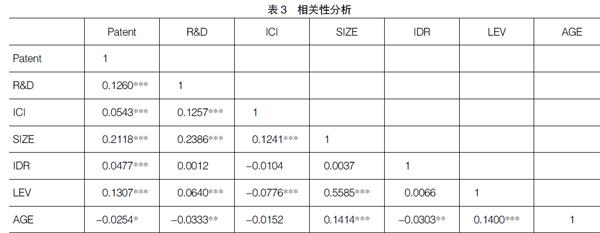
【摘 要】 企业技术创新是实现创新驱动发展的关键所在,随着企业研发活动的增多,研发活动的效率和质量问题逐步被社会各界所重视,内部控制作为企业治理活动的制度安排,为企业的技术创新业务提供保障。以2015—2018年沪深两市上市的高新技术企业数据为样本,采用负二项式回归模型实证检验内部控制有效性对企业创新绩效的作用,以及不同有效程度下,对企业创新绩效的影响程度。研究发现,内部控制与创新绩效呈现显著正相关关系;在不同有效程度的内部控制质量下,研发投入对创新绩效的影响度存在差异;高质量的内部控制制度可以有效提升创新绩效。
【关键词】 内部控制; 研发支出; 创新绩效
【中图分类号】 F239.4 【文献标识码】 A 【文章编号】 1004-5937(2021)08-0136-06
一、引言
在全球创新的热潮下,世界经济发展迅速,全球经济总量与生活质量都得到了大幅提高,推动了生产力的全面发展。对于发展中国家来说,推进技术创新是发展经济的首要选择。作为技术创新主力的高新技术企业在进步上升阶段中,面对新问题和新情况,企业所面临的经营风险和创新风险可能更高,内部控制通过控制程序、信息与沟通以及内部监督等要素能够对公司股东及管理人员等可能出现的信息不对称等问题进行监督和约束。因此,良好有效的内部控制质量对公司创新起到重要作用。尽管越来越多企业意识到内部控制对企业创新关系的重要性,但是内部控制对企业创新的影响程度如何,不同有效程度的内部控制对企业创新的影响是否呈线性递增关系?……
登录APP查看全文
猜你喜欢
现代经济信息(2016年19期)2016-10-20 15:30:24
中国市场(2016年36期)2016-10-19 04:47:17
中国市场(2016年35期)2016-10-19 02:01:14
中国市场(2016年33期)2016-10-18 13:48:00
中国市场(2016年33期)2016-10-18 13:22:56
中国市场(2016年33期)2016-10-18 13:21:30
中国市场(2016年33期)2016-10-18 13:07:30
商(2016年27期)2016-10-17 04:56:52
商(2016年27期)2016-10-17 04:05:09
商(2016年27期)2016-10-17 03:56:37
