基于EVA财务视角下A公司高管业绩评价与激励机制设计
2021-04-12 16:24:27张明敏
商场现代化
2021年3期
张明敏

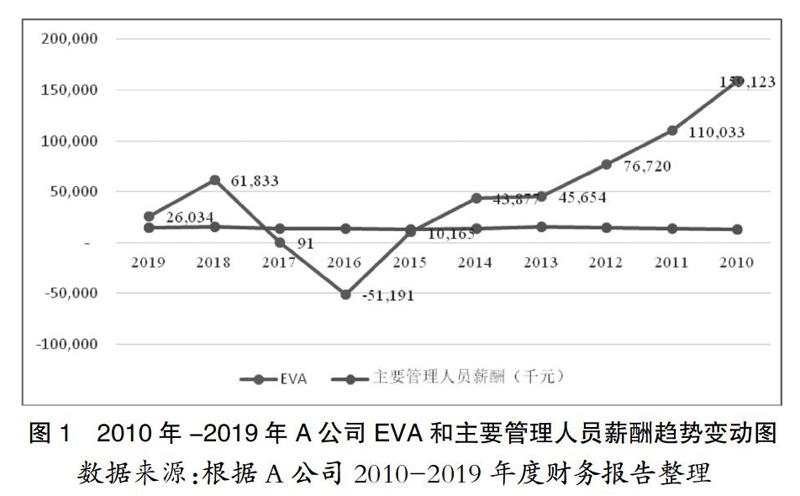
摘 要:自2003年公布《中央企业负责人经营业绩考核暂行办法》(国资委令第2号)以来,先后4次进行修订完善,从2017年实践来看,中央企业负责人经营业绩考核制度建立和实施,对推动中央企业提高资产经营效率和管理水平、提升可持续发展能力、实现国有资产保值增值发挥了重要作用。本文以A公司为例,分析A公司业绩评价和薪酬激励机制的现状,发现A公司的薪酬激励机制上存在经济增加值与薪酬联动性不大、薪酬设计缺乏公平性、缺乏长期激励、缺乏负激励措施、薪酬激励设计指标难操作等问题,针对上述问题,对A公司薪酬激励机制提出建议,促进企业的健康可持续发展。
关键词:EVA(经济增加值);央企;业绩评价;薪酬激励机制
一、引言
国资委宣布从2010年开始,在央企全面实行经济增加值(简称“EVA”)考核。简而言之,根据这一评价体系,并非收入、利润越高的企业就是越好的企业,还要看企业的价值创造能力。同时,对央企高管的薪酬从以前基本年薪和绩效年薪两部分构成调整为基本年薪、绩效年薪、任期激励收入三部分构成,明确指出绩效薪酬的确定与高管的年度考核评价结果相关联。
二、A公司业绩评价和薪酬激励机制的现状
1.A公司的业绩评价
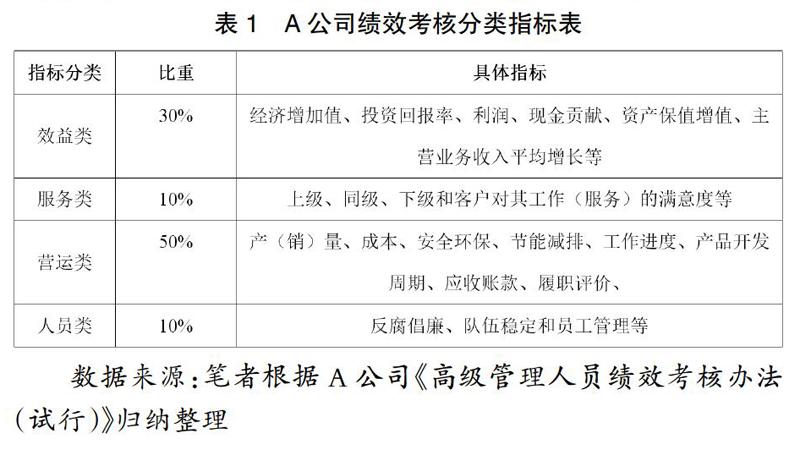
根据A公司《高级管理人员绩效考核办法(试行)》了解到,A公司业绩评价包括年度绩效考核和任期绩效考核。其中年度绩效合同以公历年为考核期,考核指标主要是当年经济效益、营运管理、人员管理等;任期绩效合同以三年为考核期,起始时间为国资委考核公司领导班子的时间,考核的指标主要是资产保值增值、生产经营管理运行质量和可持续发展能力。……
登录APP查看全文