农户小额信贷风险评估及控制研究
2021-06-15 05:25:59刘霜晏玲珑宁瑞颖邓花莲
中国市场
2021年13期
关键词:层次分析法
刘霜 晏玲珑 宁瑞颖 邓花莲
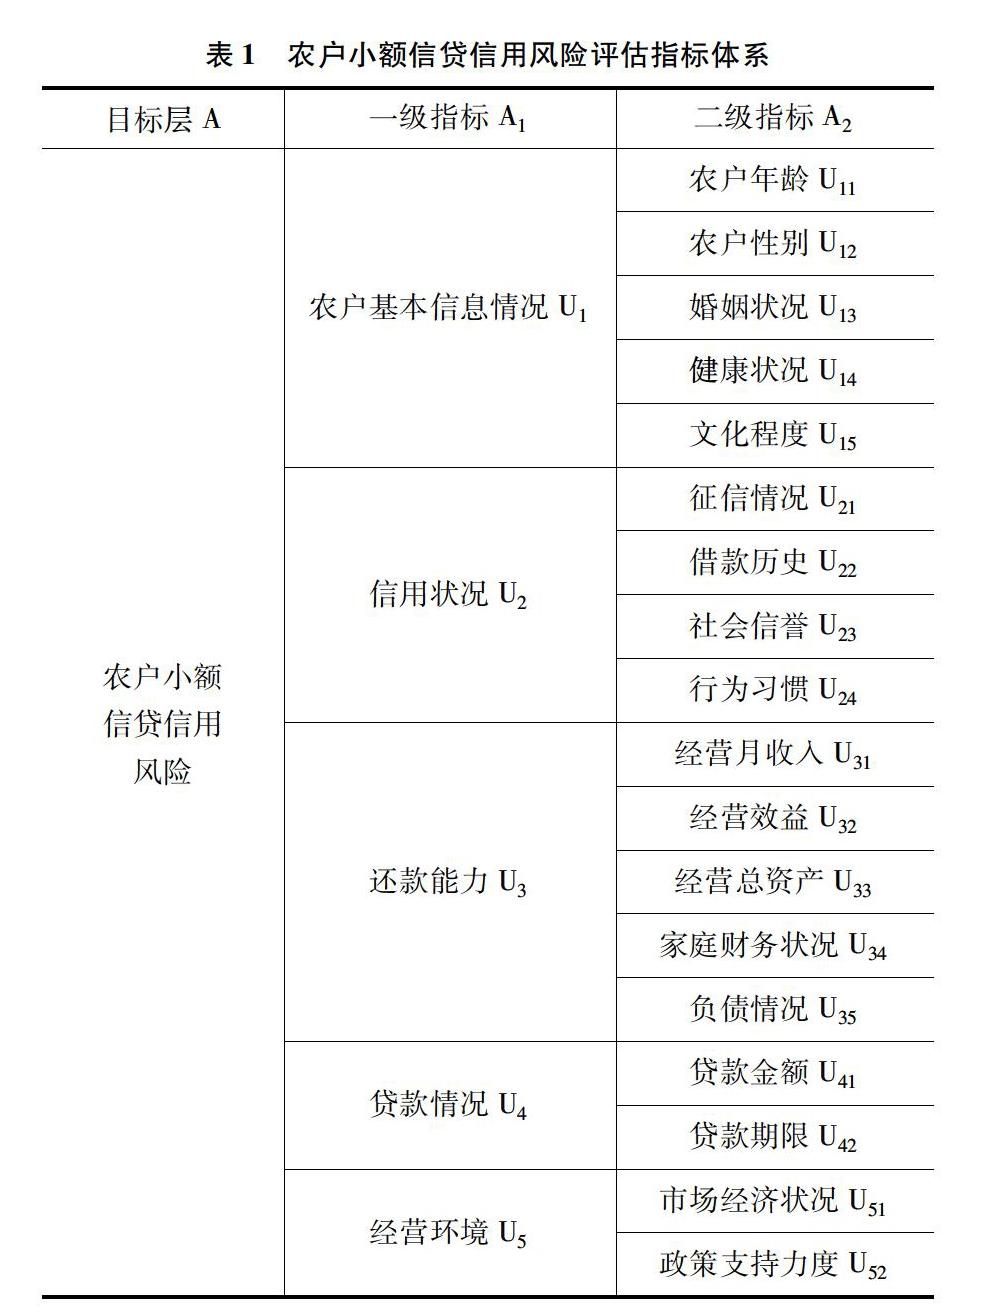
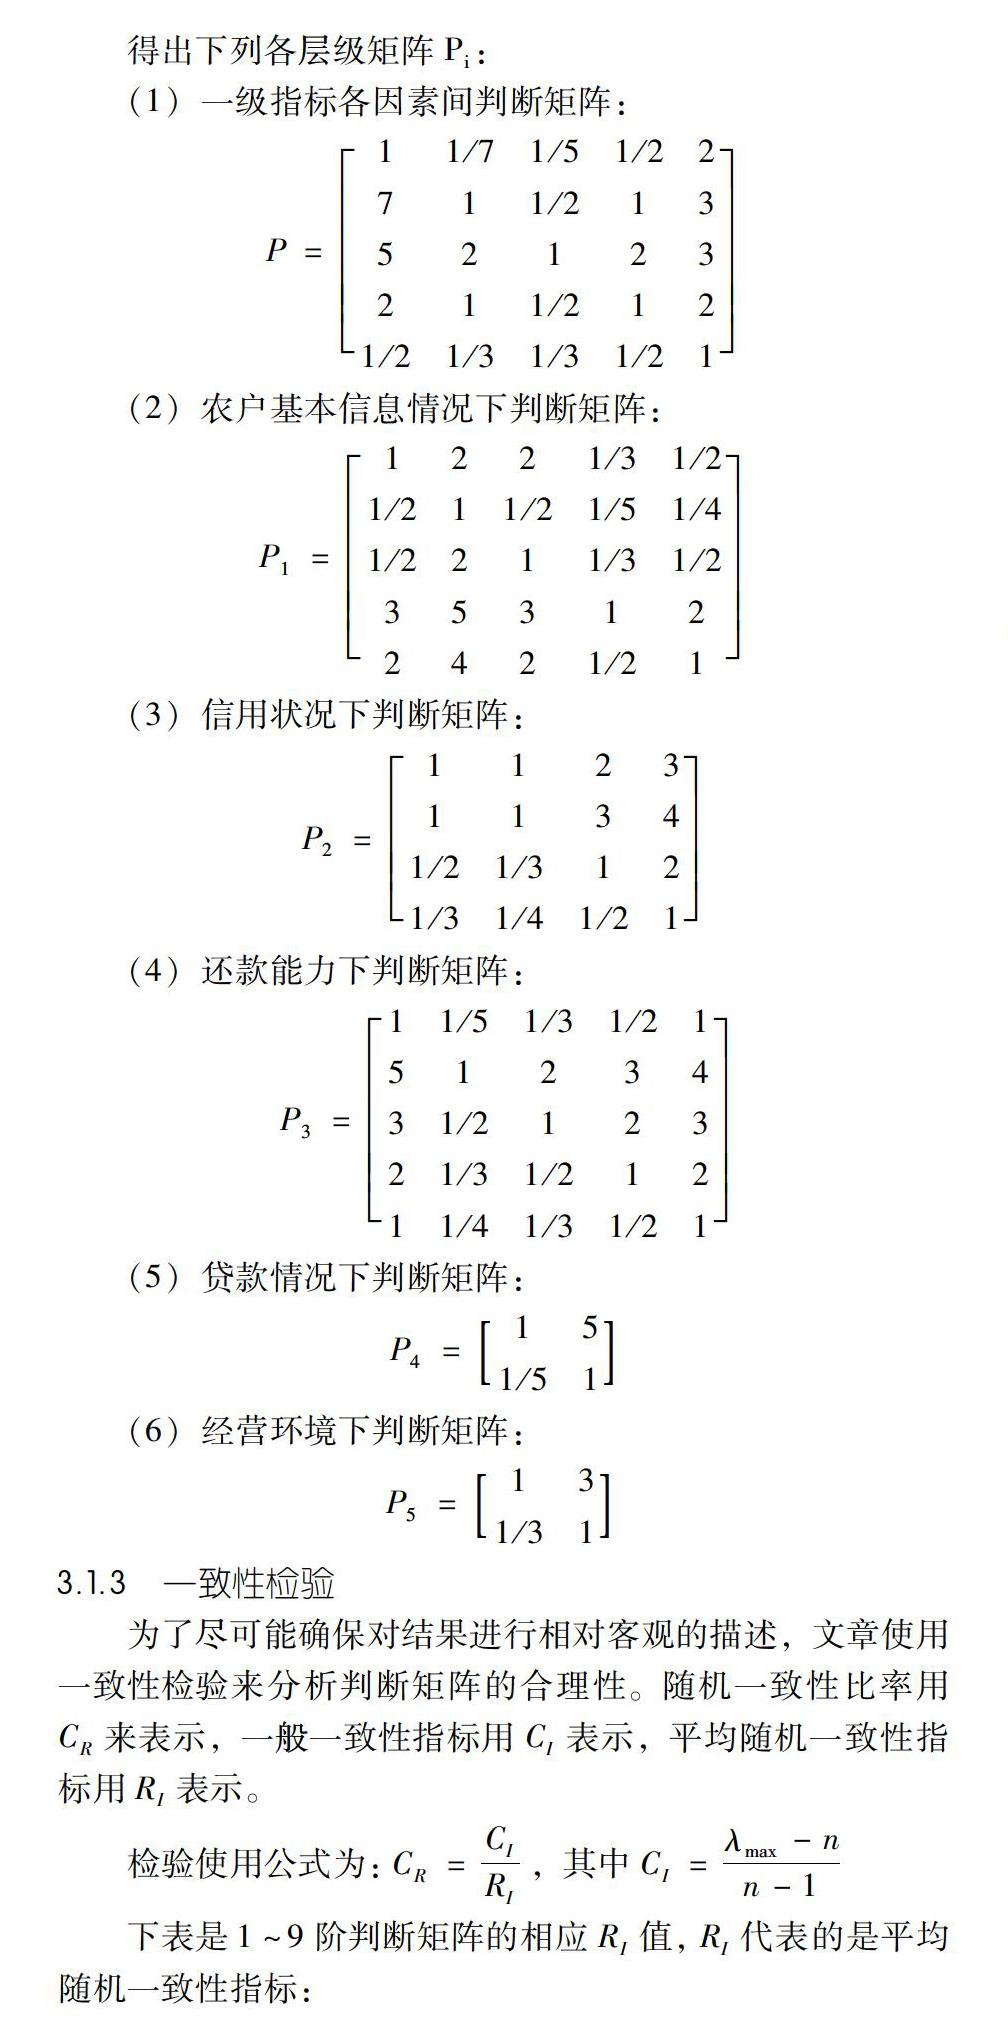
[摘 要]农户小额信贷是促进农村就业和脱贫的重要手段。近年来,农户对小额信贷需求的增加与经济下行带来的放贷压力增大的矛盾日益突出,如何解决信贷风险分担机制是解决该矛盾的关键。文章以高县农商银行为研究对象,通过层次分析法构建农户小额信贷信用风险评估体系,利用模糊综合评价法对该银行信用风险进行量化评估,最后从农户、金融机构和政府风险合理分担的视角,构建农户小额信贷风险补偿机制,进而提出完善农户小额信贷风险管理的可行路径及相关政策建议。
[关键词]小额信贷;风险评估;补偿机制;层次分析法;模糊综合评价法
[DOI]10.13939/j.cnki.zgsc.2021.13.069
1 引言
农户小额信用贷款指的是发放给信誉良好的农户,在核定的额度和期限内,不需抵押或担保的贷款。我国在20世纪80年代中后期开始注意到国外这种扶贫贷款模式,并于90年代初期逐步引进我国。经过数十年的发展,我国农户小额信贷规模持续增长,农户贷款需求增多。但是,商业银行、农村信用社等金融机构在贷款过程中也面临着农村信用基础薄弱、农民风险控制能力有限等风险。文章以高县农商银行为实证研究对象,运用层次分析法和模糊综合评价法评估出该银行的农户小额信贷风险,探讨高县农商银行农户小额信贷发展过程的问题,最终构建风险补偿机制。进行该项研究有助于农商银行开发更适合农户的信贷产品,降低银行农户小额信贷业务风险,解决农户资金难题,促进农村金融发展。……
登录APP查看全文
猜你喜欢
价值工程(2016年31期)2016-12-03 23:13:03
中国市场(2016年41期)2016-11-28 05:25:17
中国市场(2016年40期)2016-11-28 03:26:35
现代经济信息(2016年25期)2016-11-24 08:26:52
中小企业管理与科技·下旬刊(2016年11期)2016-11-18 08:42:46
大学教育(2016年11期)2016-11-16 20:27:55
价值工程(2016年29期)2016-11-14 01:02:43
企业技术开发·中旬刊(2016年10期)2016-11-12 16:51:06
现代经济信息(2016年19期)2016-10-20 20:58:28
中国市场(2016年35期)2016-10-19 02:03:21