我国金融市场间流动性风险传染与防控研究
2021-08-09 02:10:54李延军白云方王诗惠
金融发展研究
2021年6期
李延军 白云方 王诗惠
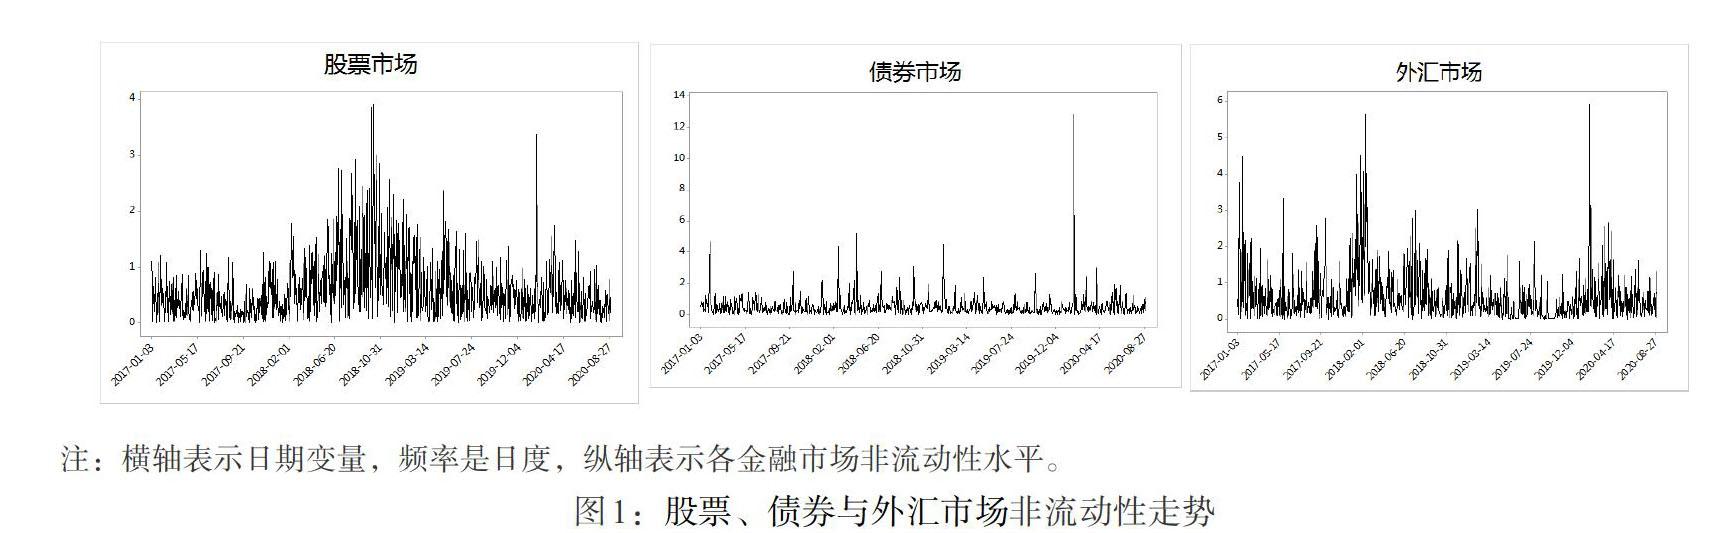
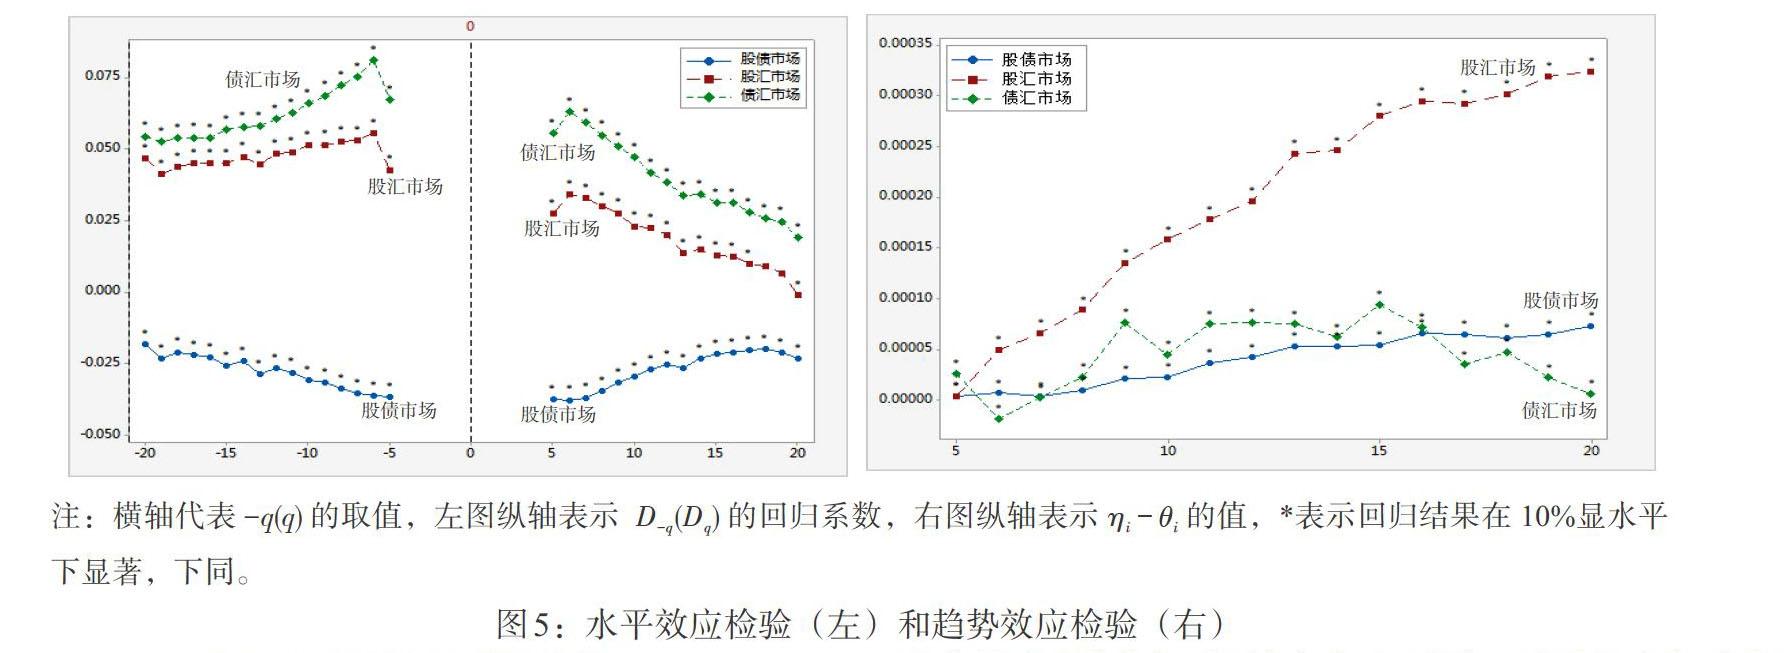
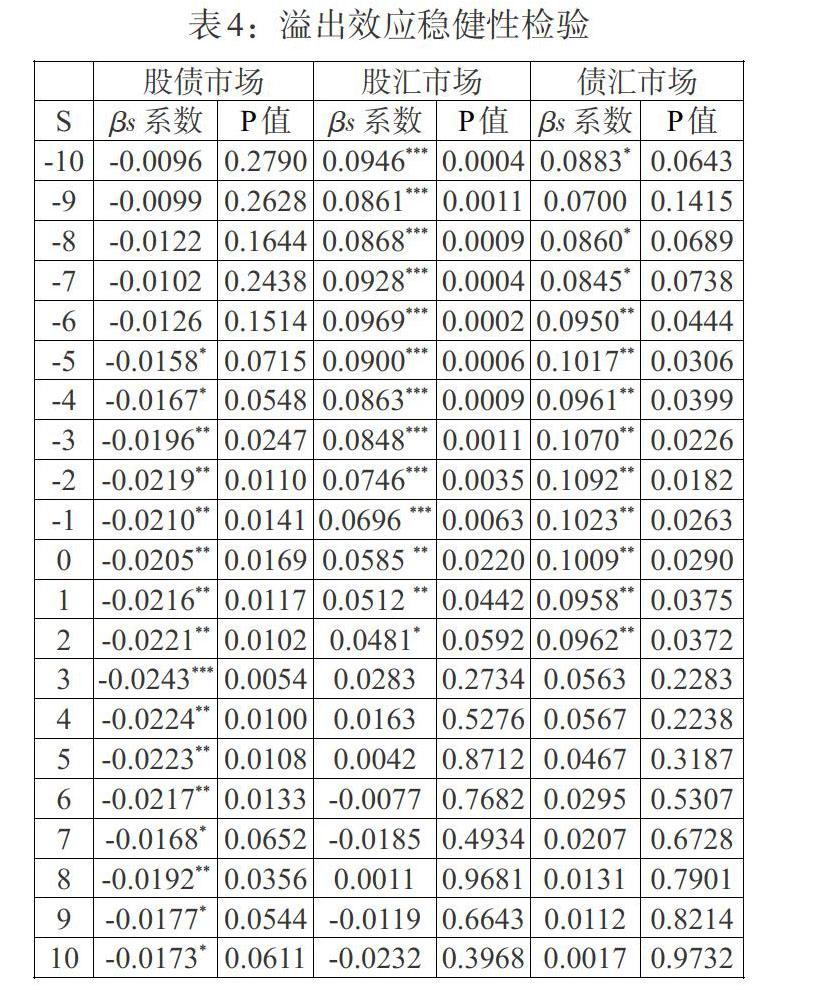
摘 要:本文利用GARCH类模型度量了2017—2020年中美贸易摩擦期间我国股票市场、债券市场及外汇市场的流动性风险水平及风险传染程度,之后利用改进的事件分析法,量化分析了中美贸易摩擦对金融市场间流动性风险传染的溢出效应、水平效应和趋势效应。研究结果表明,中美贸易摩擦事件对流动性风险传染的溢出效应显著,风险共担和投资者资产配置调整是该溢出效应产生的主要原因;从统计显著性、效应大小和影响持久度来看,金融市场间流动性风险传染的水平效应和趋势效应有着不同的反应特征;由于贸易摩擦事件频发,导致投资者产生惯性预期,进而出现“贸易摩擦事件尚未发生、流动性风险传染便已上升”的现象。本文不仅为研究金融市场风险提供了流动性的新视角,也为政策制定者防控流动性风险提供参考。
关键词:中美贸易摩擦;流动性溢出;流动性风险传染;事件分析法
中图分类号:F830.91 文献标识码:A 文章编号:1674-2265(2021)06-0010-09
DOI:10.19647/j.cnki.37-1462/f.2021.06.002
一、引言
2017年8月14日,美国前总统特朗普授权贸易代表对中国企业展开“301调查”,中美贸易战正式打响。2018年3月,美国根据“301调查”结果,对从中国进口的多项产品大规模加征关税。此后,中美经贸关系紧张,中方政府在积极寻求协商解决中美贸易摩擦的同时作出适当反击。随着中美贸易摩擦逐步升级,贸易战作为负向冲击给中美两国经济带来的负向影响逐渐显现,在此期间,中美进行了多次贸易磋商,使得贸易摩擦有所缓和,但迄今没有取得实质性进展。……
登录APP查看全文