
融资融券对我国股票市场价格波动性的影响研究
2022-01-21 10:24:46许天仁
全国流通经济
2021年24期
潘 斯 许天仁
(福州理工学院商学院,福建 福州 350001)
一、融资融券的概念
“融资融券”又称“证券信用交易”,是指投资者向具有证券交易所会员资格的证券公司提供担保物,借入资金买入本所上市证券或借入本所上市证券并卖出的行为。对于融资融券的作用,学术界主要形成了三种观点:第一种观点认为融资融券具有稳定市场、抑制市场波动的作用;第二种观点则与第一种相反,认为融资融券对市场不能起到稳定作用,反而会加剧市场波动;第三种观点则认为融资融券对市场的作用不明确,分析结果不同是由模型的设定及变量的选择不同造成的。
二、我国融资融券的整体现状
融资融券余额飞速增长的时期是在2010年初至2015年6月中旬;2015年融资融券业务在经过转融通业务持续创新,还有扩大融资融券标的等举措,股票行情随之爆发,出现了井喷状态。融资融券市场余额截止到2015年6月18日抵达最高峰,为2.273万亿元,相比14年6月18日的余额增长了4.5倍之多;这标志着我国融资融券业务发展达到顶峰。
由图1可以看出,缓慢发展阶段的时间段为2010年3月到2012年11月;加速发展阶段的时间段为2012年12月到2014年2月;飞速发展阶段的时间段为2014年3月到2015年6月以及最后的调整阶段的时间段为2015年7月至今,这四大阶段是自我国启动融资融券业务以来可划分的。
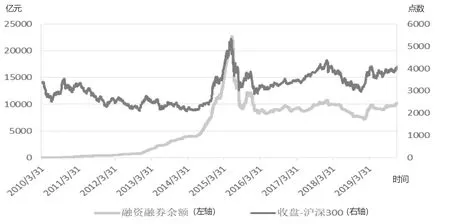
图1 融资融券余额
缓慢发展阶段(2010年3月-2012年11月)融资融券余额由最初的0.0659亿元缓慢增长到770亿元;加速增长阶段(2012年12月-2014年2月)融资融券余额由775亿元加速增长到3862亿元;……
登录APP查看全文
猜你喜欢
证券市场周刊(2025年5期)2025-02-24 00:00:00
证券市场周刊(2025年4期)2025-02-17 00:00:00
证券市场周刊(2025年3期)2025-02-04 00:00:00
证券市场周刊(2024年30期)2024-08-24 00:00:00
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
房地产导刊(2020年8期)2020-09-11 07:47:40
房地产导刊(2020年6期)2020-07-25 01:31:00
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
