减税降费政策背景下优化营商环境路径分析
2022-08-13 06:48:18曹阳于学威
天津商务职业学院学报
2022年2期
曹阳,于学威
1.吉林财经大学,吉林 长春 130117;2.天职国际会计师事务所,北京 100350)
一、引言
税收营商环境是评定营商环境程度优劣的重要指标。近年来,我国大力推行“减税降费”政策,特别是在2020年疫情突发的背景下,减税降费政策更是有效地应对了经济下行压力,为经济平稳运行提供了有力支撑。
2020年10月,财政部部长刘昆在全国财政工作会议上表示将持续推进减税降费,保持政策的连续性;中央经济工作会议上也明确指出,会继续完善减税降费政策。减税降费是一个涉及经济、政治、国防和民生等多方面的命题,坚定不移地落实好减税降费政策,进而优化我国的整体税收营商环境,须从多维度和多角度出发制定减税降费政策,结合中央和地方财政收支平衡情况,做到相对稳定,适度降低。
从图1中2015年-2019年国内企业平均纳税额趋势看出,宏观方面近年来在国家减税降费相关政策的调控下,国内企业数量逐年快速增加而企业纳税额却呈现出逐年下降的趋势;微观方面,减税降费会为国内企业带来显著经济效益,降低国内公司的运营成本,同时也间接提升国内企业在国际市场上的竞争力。宏观方面减税降费为我国经济体制转型升级、缓解经济下行压力、继续深化供给侧结构性改革、成为世界第一大经济体提供了有力保障。
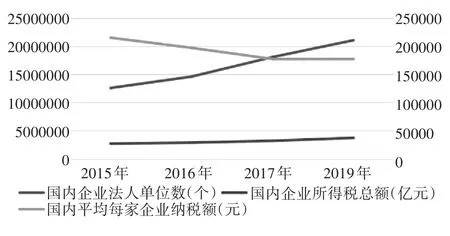
图1 2015年-2019年国内平均每家企业纳税额趋势
2018年国家税务总局印发《关于进一步落实好简政减税降负措施更好服务经……
登录APP查看全文
猜你喜欢
房地产导刊(2022年5期)2022-06-01 06:20:14
中老年保健(2021年12期)2021-08-24 03:30:40
建材发展导向(2021年12期)2021-07-22 08:06:48
建材发展导向(2021年7期)2021-07-16 07:07:52
中国传媒大学学报(自然科学版)(2021年1期)2021-06-09 08:43:00
中学生数理化(高中版.高二数学)(2021年12期)2021-04-26 07:43:48
中学生数理化(高中版.高考数学)(2021年12期)2021-03-08 01:28:50
中国生殖健康(2020年6期)2020-02-01 06:28:50
新世纪智能(英语备考)(2019年12期)2020-01-13 06:07:18
中国生殖健康(2019年11期)2019-01-07 01:28:02