
投资组合保险策略绩效的随机占优比较方法
2012-01-07 09:15:02张秀丽
统计与决策
2012年14期
关键词:策略
张秀丽
(郑州大学 商学院,郑州450001)
0 引言
投资组合保险策略大致分为两类,一类是源于Black-Schole期权定价的策略如OBPI,另一类是设置简单参数的策略如CPPI策略。二者虽然都是保险策略,但是在不同市场的绩效不同,何朝林、孟卫东(2006)认为CPPI策略优于OBPI策略;Cesari和Cremonini(2003)采用MonteCarlo模拟认为在熊市和市场震荡时,CPPI策略优于其他策略。但是以上绩效的比较基本上是基于平均超额收益率、标准差、SHARPE比率等指标。而投资组合保险策略的收益率并非服从正态分布,因此,能够完全描述正态分布特征的均值与标准差未必是合适的度量标准。崔晓东和郑玉华(2009)、Annaert、Osselaer和Verstraete(2009)采用随机占优准则作为投资组合保险绩效评价的标准。令人遗憾的是作为实证检验却未给出p值,而只是给出了随机占优关系。本文将以上证指数为风险资产,尝试给出策略之间接受或拒绝随机占优假设的p值,并比较不同指数如上证50、上证180、沪深300作为投资组合保险策略的风险资产是否存在优劣关系。
1 投资组合保险策略收益率的统计描述
基于Black-Schole期权的投资组合保险策略(OBPI)是将份额为
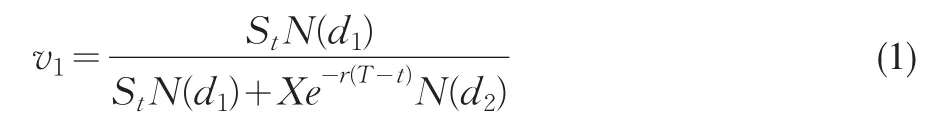
的资产投资在风险资产上,其余资产投资在无风险资产上。其中,St为t(0≤t≤T)时刻证券价格,X是期权的执行价格,N(·)是标准正态累积分布函数,T为到期日,r为无风险收益率。
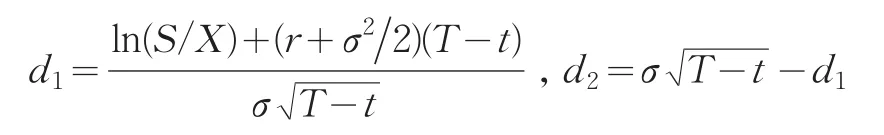
OBPI策略需要随着证券价格的变化而不断调整投资在风险资产与无风险资产的份额。
固定比例投资组合保险策略(CPPI)克服了OBPI策略参数较多,计算复杂的特征,而仅仅依靠设置简单参数将资产在无风险资产与风险资产之间分配,达到保险的目的。……
登录APP查看全文
猜你喜欢
教学考试(高考化学)(2021年2期)2021-05-30 06:15:52
中学生数理化(高中版.高考理化)(2020年2期)2020-04-21 05:32:50
小学生作文(低年级适用)(2019年9期)2019-10-08 08:37:10
小学生作文(低年级适用)(2018年9期)2018-10-08 02:29:48
数学大世界(2018年1期)2018-04-12 05:39:14
幸福(2017年18期)2018-01-03 06:34:53
中国卫生(2016年8期)2016-11-12 13:26:50
金色年华(2016年1期)2016-02-28 01:38:19
时代英语·高三(2014年5期)2014-08-26 02:49:51
