我国企业内部控制建设研究
2012-04-29 12:10:32杨周南刘梅玲吴寿元
会计之友
2012年19期
关键词:内部控制
杨周南 刘梅玲 吴寿元
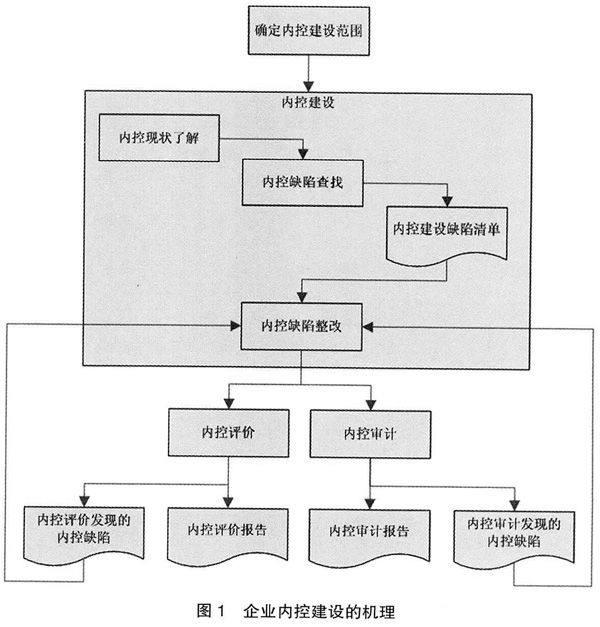
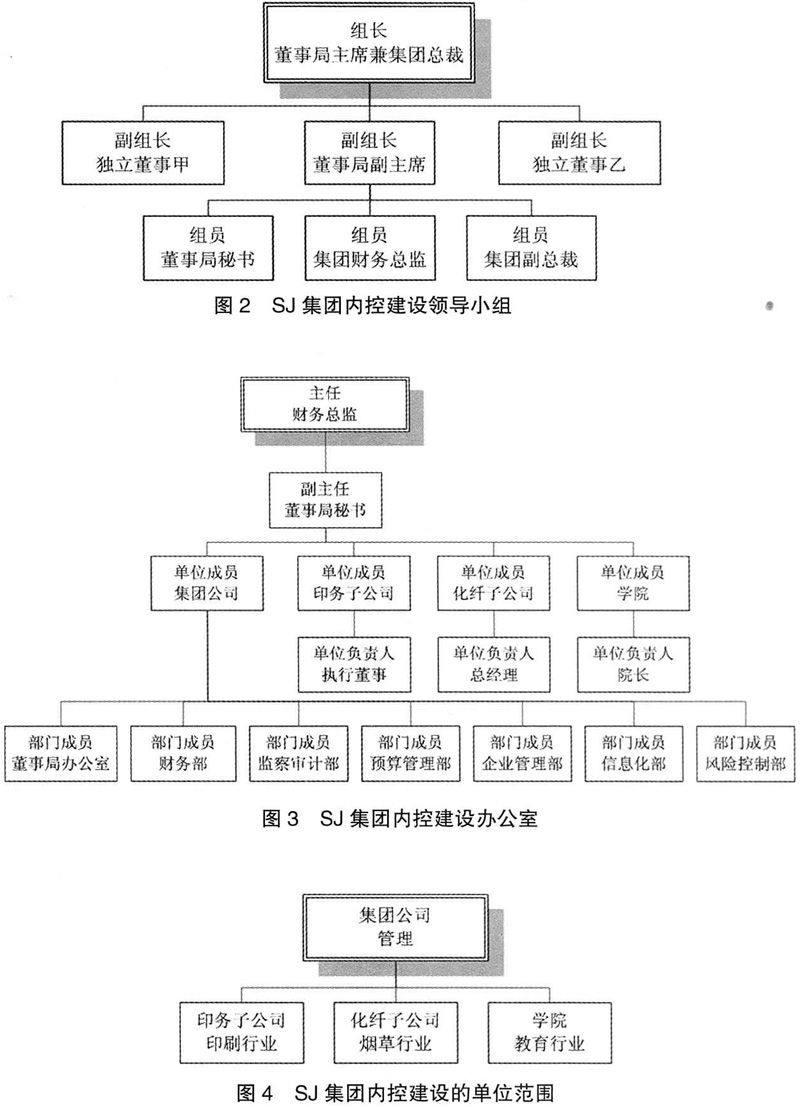

【摘要】 2010年,财政部会同证监会、审计署、银监会、保监会五部委创建了适应我国企业实际情况、融合国际先进经验的中国企业内部控制规范体系。借此契机,文章以企业内控建设背景为切入点,系统地阐述企业内控建设的理论基础,从而归结出企业内控建设的机理和实质所在。在此基础之上,以我国A股主板上市公司SJ集团为例,详析企业内控建设的筹备过程和具体建设过程,以期为我国正在或将要进行内控建设的上市公司及相关大中型企业提供有益参考。
【关键词】 上市公司; 内部控制; 内控建设
一、企业内控建设的背景
人类社会进入21世纪以来,公司治理和内部控制逐渐成为经济管理界最热门的研究课题之一。从2001年来连续爆发的安然、世通和施乐公司的财务造假案件,暴露了美国大型上市公司内部控制体系的严重缺陷,并直接导致了《萨班斯法案》的出台。纵观我国经济现实,不少企业管理松弛、违法违规、内部控制薄弱、风险频发,导致资产损失、经营亏损、营私舞弊等现象十分严重,上市公司频发内控失效和财务舞弊案事件,从郑百文、中航油新加坡、四川长虹、科龙、三鹿集团奶粉事件,到最近发生的绿大地、紫鑫药业等上市公司财务造假案件,以及财政部、审计署对企业的年度财务检查中频繁查出的各种财务问题,无不彰显我国企业在公司治理和内部控制方面存在重大缺陷。企业内部控制作为公司治理的关键环节和经营管理的重要举措,对于防止、发现、抑制和纠正财务舞弊和财务造假至关重要。……
登录APP查看全文
猜你喜欢
现代经济信息(2016年19期)2016-10-20 15:30:24
中国市场(2016年36期)2016-10-19 04:47:17
中国市场(2016年35期)2016-10-19 02:01:14
中国市场(2016年33期)2016-10-18 13:48:00
中国市场(2016年33期)2016-10-18 13:22:56
中国市场(2016年33期)2016-10-18 13:21:30
中国市场(2016年33期)2016-10-18 13:07:30
商(2016年27期)2016-10-17 04:56:52
商(2016年27期)2016-10-17 04:05:09
商(2016年27期)2016-10-17 03:56:37