林业上市企业财务风险评价研究
2017-02-16 19:10:46陈茜田治威
财经理论与实践
2017年1期
陈茜+田治威
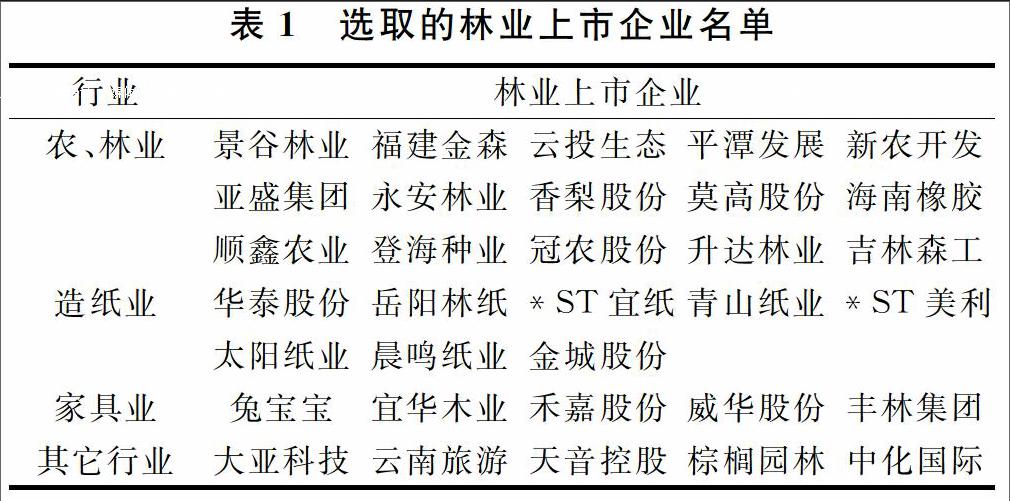
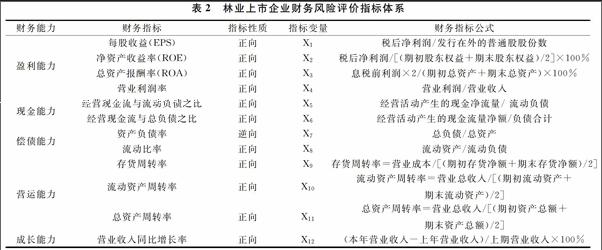
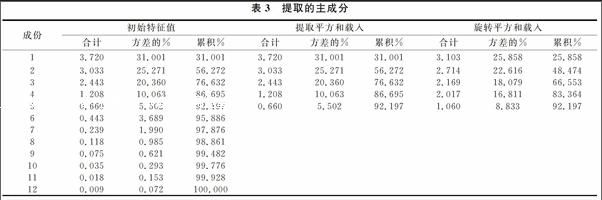
摘要:本文以33 家林业上市企业作为样本,通过因子分析法对其2014年的主要财务指标进行分析,识别影响林业企业财务风险的主要因素,构建林业上市企业的财务风险评价模型,对林业上市企业的财务风险程度进行打分和排序;并采用聚类分析法根据样本企业的财务风险程度将林业公司归集为良好、一般、高风险三类。最后根据研究结果分析林业公司普遍存在的财务风险,提出相应的建议和措施,对完善林业企业的风险和绩效评价体系提供理论借鉴和方法指导。
关键词:林业上市企业;财务风险评价;因子分析;聚类分析
中文图书分类号:F23 文献标识码: A 文章编号:
一、引言
林业是国民经济的重要基础产业,是涉及国民经济第一、第二、第三产业的复合产业群体,也是生态文明建设的主体。2003 年6 月25日国务院做出《关于加快林业发展的决定》、2013年十八大宣示了包含生态文明建设的“五位一体”总布局、2015年《中央一号文件》明确指出“深化林业改革”。这一系列有关林业发展的中央文件陆续出台,可见我国林业生机勃勃,迎来了前所未有的发展契机。但是,由于林业生产具有投资期长、高风险、高不确定性等特点,林业企业的财务经营状况与其他企业相比普遍堪忧。截止2016年2月5日A股2813家上市企业每股收益(EPS)最高的是贵州茅台9.09元/股,而林业上市企业中EPS最高的顺鑫农业每股收益(EPS)仅为0.5047元/股,在所有A股上市企业中排名第422位。在本文定义的33家林业企业中,EPS为负值的就有11家之多。……
登录APP查看全文