
互联网金融对我国商业银行业务影响及对策研究
2020-08-03 02:06:00侯子腾
时代金融
2020年19期
侯子腾
摘要: 近年来,互联网金融的快速发展推动了我国传统金融发展趋势的改变,随着互联网金融在各个行业中应用融合的不断完善,社会公众对互联网金融的信任度逐渐提高,对我国现有商业银行的各项业务也产生了相应的影响。本文从互联网金融的概念出发,分析互联网金融给我国现有商业银行业务带来的影响,并提出相关建议,以促进我国商业银行充分发挥自身优势,以应对挑战。
关键词: 互联网金融 商业银行业务 措施
一、互联网金融概念及其模式
(一)互联网金融概念
从各个侧面来看,互联网金融有很多不一样的阐述,较为普遍的观点认为,这种行业是将现在蓬勃发展的互联网应用技术融入到过去的传统金融行业的功能中,以大数据、云计算和科技平台等时下兴盛的技术作为依托,形成新的支付结算、资金融通、投资和信用媒介的综合金融服务模式。互联网金融不应该简单理解为把互联网技术作为一种起中间作用的媒介,而是要深入了解互联网金融所显现出来的客户覆盖率高、交易便捷化、大数据精准定位、资金成本低及技术与法律风险等特征。
(二)互联网金融模式
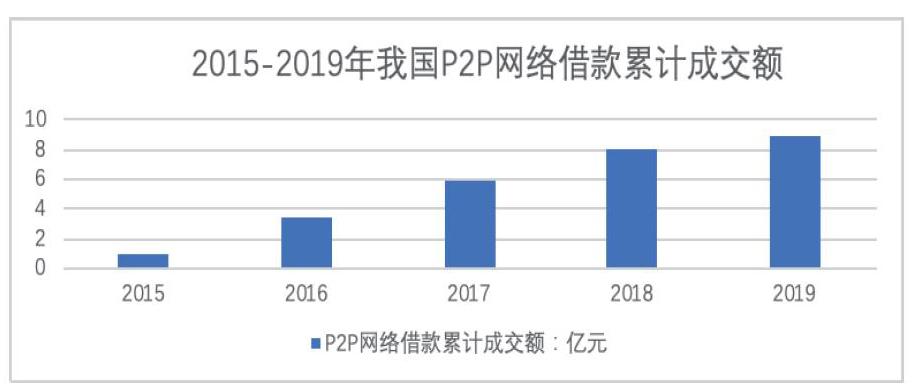
互联网金融模式包括第三方支付、P2P网络借款、网络理财和网络众筹。第三方支付指規模较大、实力雄厚、具有信誉保障的独立机构,通过与银联或网联对接,促成双方交易成功,是一种独立于商业银行支付系统的第三方中介交易模式。……
登录APP查看全文
猜你喜欢
今日农业(2021年9期)2021-11-26 07:41:24
建材发展导向(2021年15期)2021-11-05 08:22:20
中学生数理化(高中版.高考理化)(2020年3期)2020-05-30 12:26:24
中国外汇(2019年21期)2019-05-21 03:04:06
猪业科学(2018年4期)2018-05-19 02:04:38
广东饲料(2016年5期)2016-12-01 03:43:23
中国市场(2016年33期)2016-10-18 12:58:55
商(2016年27期)2016-10-17 05:57:47
大众理财顾问(2016年9期)2016-10-11 17:05:02
大众理财顾问(2016年9期)2016-10-11 17:04:21
