
从支付核销一体券 看电子票券营销迈入2.0时代
2021-01-07 08:39:28刘剑
金卡生活
2021年10期
关键词:系统
刘剑
【案例回眸】2021年8月的一天,一位上海银行信用卡持卡人在全家便利门店通过上海银行App用银联二维码支付,成功消费12元。在该笔交易中持卡人信用卡账户仅扣款1元,剩余的11元通过使用在上海银行App中领取的全家立减权益抵扣。一般来说,消费支付和票券使用是分离的,客户首先要完成电子票券的核销,票券核销后剩余的消费金额再通过电子支付完成。而上海银行信用卡全家立减权益的使用和二维码支付在同一笔交易中完成,即票券核销和消费支付实现“二合一”。这种在消费支付时同步完成票券核销的电子票券称为“支付核销一体券”。
上海银行信用卡全家立减权益是中国银联营销开放平台向商业银行App赋能的首个“支付核销一体券”项目。上海银行信用卡全家立减权益的成功上线和“上海银行全家日,最低1元喝咖啡”活动的正式推出,标志着电子票券营销迈入2.0时代。
电子票券的前世
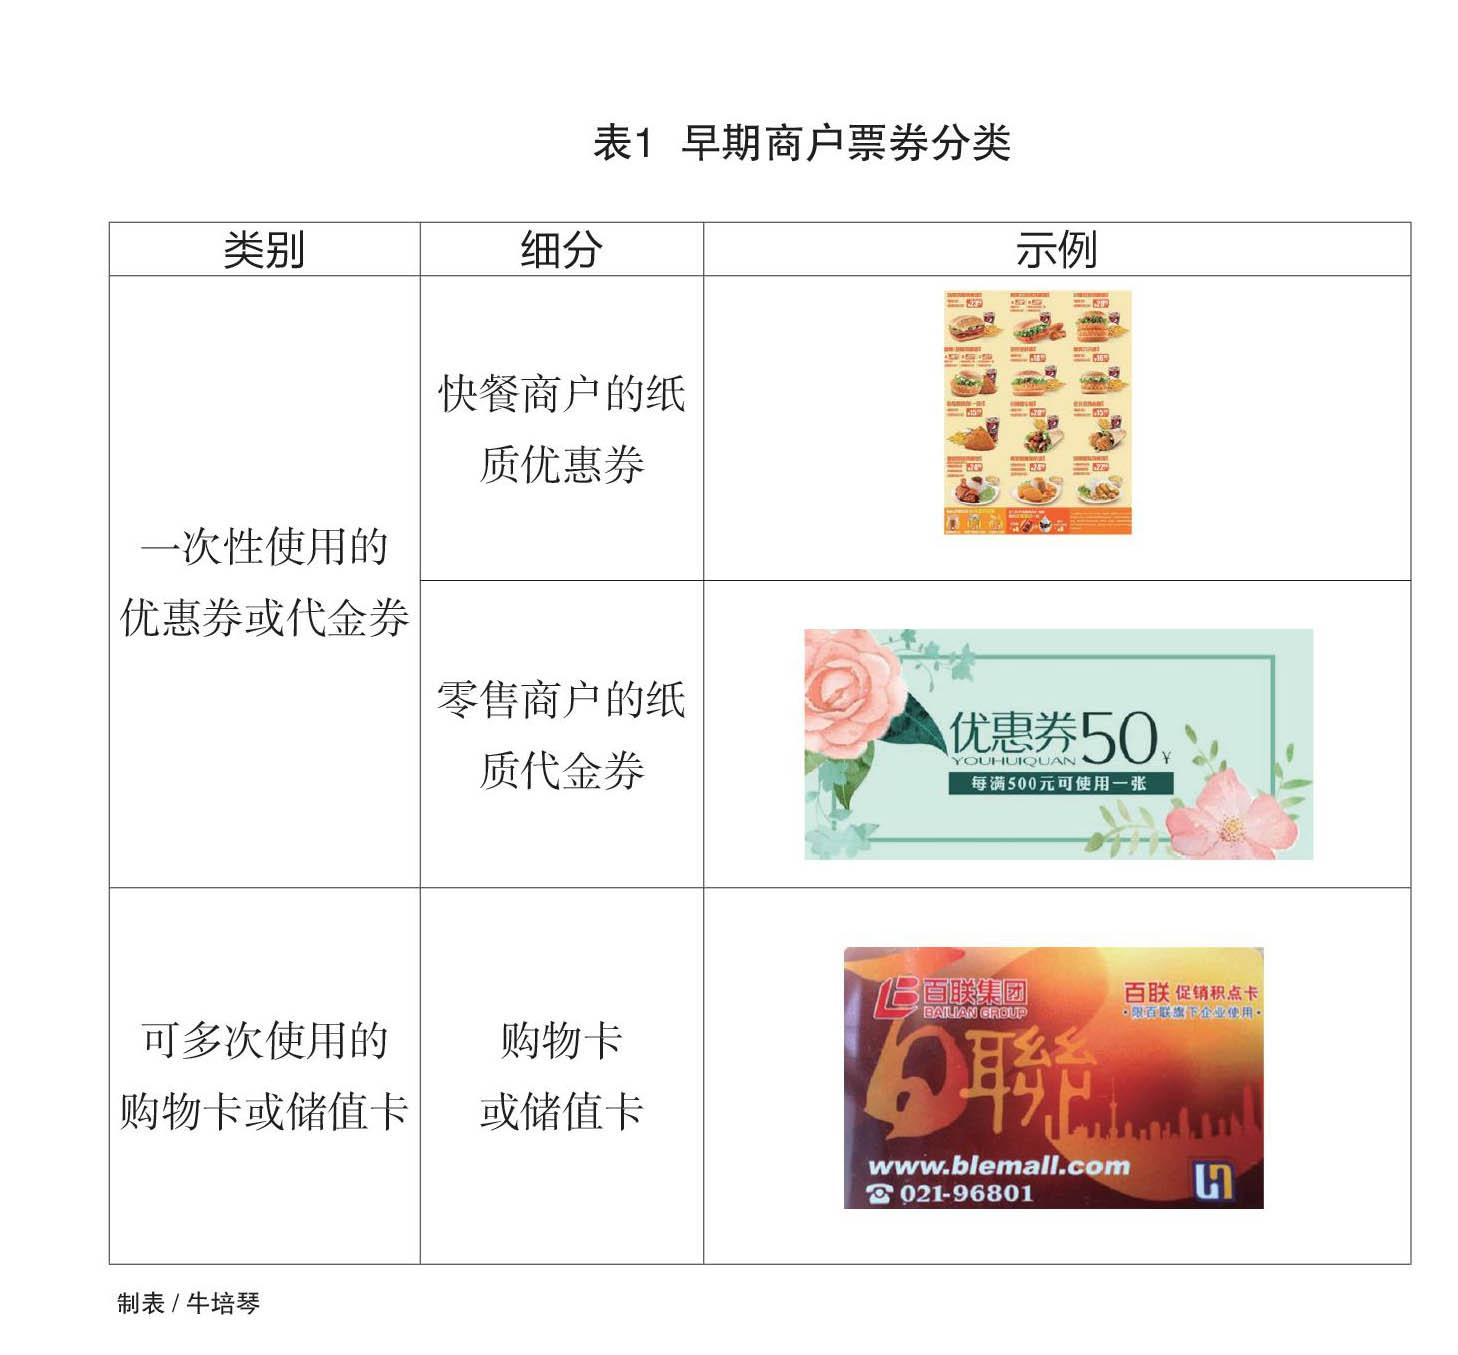
本文所讨论的票券限定于商户票券,是一种限定商户使用范围的有价凭证,在特定商户使用时可按其面值抵扣消费金额或者兑换相应的产品或服务。早期的商户票券可分为两大类:一类是一次性使用的优惠券或代金券,如快餐商户的纸质优惠券、零售商户的纸质代金券;另一类是可多次使用的购物卡或储值卡,如在上海很常见的联华OK卡等(表1)。
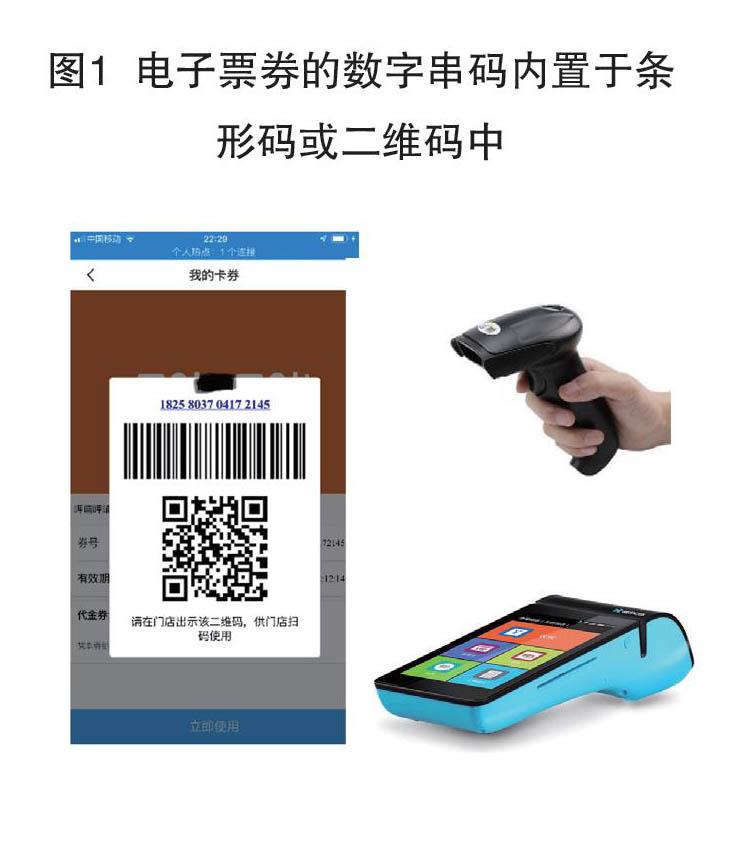
随着IT技术和电子支付的发展,商户票券逐步实现电子化。虽然很多票券仍然保留了纸质或塑料卡的形态,但票券的使用(核验)已由早期的人工处理逐步转向后台票券系统的自动化处理。……
登录APP查看全文
猜你喜欢
工业设计(2022年8期)2022-09-09 07:43:20
军民两用技术与产品(2021年10期)2021-03-16 06:05:30
北京测绘(2020年12期)2020-12-29 01:33:58
装备制造技术(2019年12期)2019-12-25 03:06:46
制造技术与机床(2019年10期)2019-10-26 02:47:06
中国洗涤用品工业(2019年4期)2019-05-11 09:27:34
铁道通信信号(2018年5期)2018-06-28 03:06:24
家庭影院技术(2017年9期)2017-09-26 03:41:45
通信电源技术(2016年6期)2016-04-20 06:21:32
智能系统学报(2015年4期)2015-12-27 09:37:59
