共生型国企经济责任审计成果运用机制研究
2021-08-03 08:22:37陈都
会计之友
2021年14期
关键词:国有企业
陈都


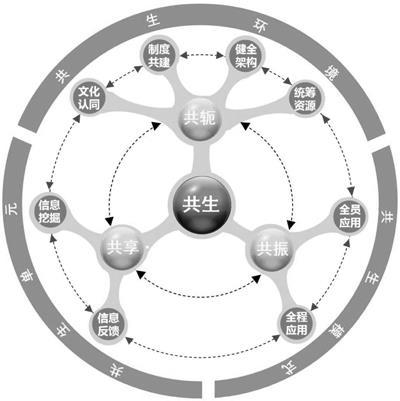
【摘 要】 深化审计成果运用是新时代经济责任审计的核心内容之一。文章引入共生理论探讨国有企业经济责任审计,从共生环境、共生单元、共生模式等共生要素出发,揭示国有企业经济责任审计成果运用的内在机理,打破人们对国有企业经济责任审计及其成果运用的思维定势,同时在共生理论下探索企业内部环境因素共轭、成果信息共享、全要素共振的审计成果运用治理机制,以此构建国有企业经济责任审计成果运用优化路径。共生理论对理解和推动国有企业经济责任审计成果的运用具有重要理论和实践意义。
【关键词】 共生理论; 经济责任审计; 审计成果运用; 国有企业
【中图分类号】 F239.47 【文献标识码】 A 【文章编号】 1004-5937(2021)14-0146-04
2019年7月中共中央办公厅、国务院办公厅印发《党政主要领导干部和国有企事业单位主要领导人员经济责任审计规定》(以下简称《新规》),进一步强调了对审计成果的运用,对新时代经济责任审计成果运用实践提出了新要求。2020年1月中共中央总书记、国家主席、中央军委主席、中央审计委员会主任习近平对审计工作作出重要指示,着重强调审计是党和国家监督体系的重要组成部分,审计要适应新时代新要求,紧紧围绕党和国家工作大局,全面履行职责,完善体制机制,为推进国家治理体系和治理能力现代化作出更大贡献,这也为审计成果的运用提出了更高更具体的目标。
在这样的时代背景下,国有企业如何充分利用经济责任审计成果,提高企业现代化治理能力,是值得国有企业内部审计人员思考的一个新课题。……
登录APP查看全文
猜你喜欢
石油化工管理干部学院学报(2022年1期)2022-08-06 07:34:40
商品与质量(2021年43期)2022-01-18 05:30:14
科学与财富(2021年35期)2021-05-10 10:54:30
大众投资指南(2020年10期)2020-07-24 08:03:38
活力(2019年19期)2020-01-06 07:35:32
时代人物(2019年27期)2019-10-23 06:12:26
中国外汇(2019年10期)2019-08-27 01:58:08
经济技术协作信息(2018年22期)2019-01-19 03:00:08
消费导刊(2018年8期)2018-05-25 13:20:17
现代商贸工业(2016年35期)2016-04-09 06:59:34