
高铁运输产品成本核算机制构想*
2021-08-21 12:59:42冉墨文
铁道经济研究
2021年4期
肖 楠,洪 雁,冉墨文
(1、3 中国铁路经济规划研究院有限公司 助理研究员,北京 100038;2 中国铁路经济规划研究院有限公司 研究员,北京 100038)
0 引言
截至2019 年底,中国高速铁路营业里程已达3.5 万km,稳居世界第一。高铁运量增长势头迅猛,从2008 年至2019 年,我国高铁旅客发送量年均增幅达到75%以上,带动整个铁路客运收入快速增长。我国高铁在取得历史性成就的同时,也带来了高铁债务的快速增长。高铁债务规模已引起社会各方面的关注,也是我国高铁可持续发展需要认真研究的问题。
要解决这一问题,首先要做的就是核算清楚高铁运输成本。目前能够通过成本归集得到高铁运输总体成本状况和单位成本水平,但不能直接获得不同类别高铁运输产品成本,因此需要开展高铁运输产品成本核算机制研究。
1 铁路运输成本核算现状
1.1 铁路运输成本核算
铁路运输成本是铁路运输企业在运输生产过程中完成运输任务所消耗的以货币形式表现的费用支出,它是制定和调整企业间清算价格以及运价的重要依据,是铁路运输企业进行经营决策和盈亏分析的重要内容,也是反映铁路运输生产补偿及其经营的重要尺度。成本、费用核算是反映运输生产经营过程中实际耗费的基本手段,是实现成本、费用全过程管理的基础[1]。
根据现行运输成本费用管理核算规则,铁路运输生产经营过程中发生的各种耗费,主要按以下几类进行核算(参见图1)。
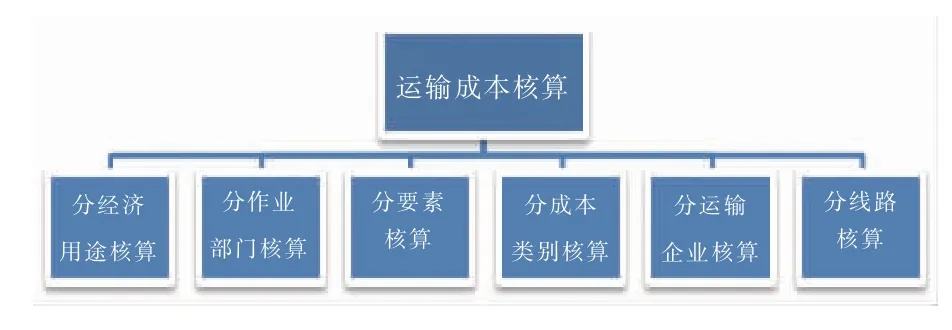
图1 铁路运输成本主要核算类别
登录APP查看全文
猜你喜欢
河北金融年鉴(2021年0期)2021-08-25 08:57:36
河南电力(2021年5期)2021-05-29 02:10:00
经济技术协作信息(2018年18期)2019-01-23 07:17:08
经济技术协作信息(2018年8期)2019-01-14 03:06:28
电影(2018年12期)2018-12-23 02:18:48
现代营销(创富信息版)(2018年9期)2018-09-03 09:49:38
消费导刊(2017年24期)2018-01-31 01:29:28
当代贵州(2015年5期)2015-12-07 09:09:57
太原城市职业技术学院学报(2014年9期)2014-02-27 07:38:21
中国工程咨询(2014年5期)2014-02-16 06:27:20
