
内部控制异质性与企业创新
2022-06-07 18:00:11王加灿胡良章徐新华
会计之友
2022年12期
关键词:内部控制
王加灿 胡良章 徐新华


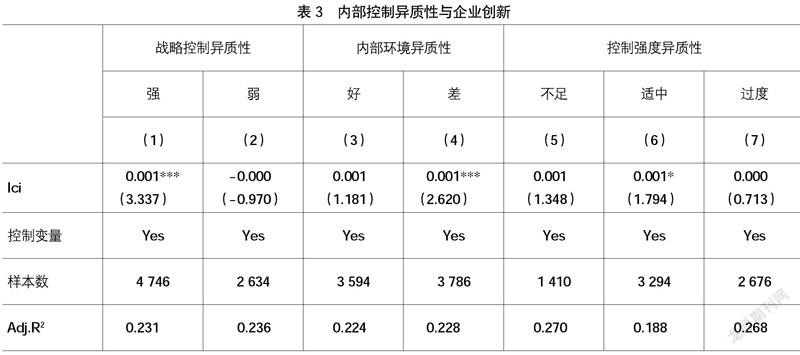
【摘 要】 创新是企业改革发展的不竭动力,企业创新面临巨大的不确定性而呈现高风险性,而内部控制是降低风险的重要手段。文章以沪深A股上市公司为样本,实证研究了内部控制以及内部控制异质性对企业创新的作用。研究结果表明:内部控制对企业创新具有显著的促进作用;基于内部控制异质性的分析发现,在战略控制异质性中,战略控制强的企业的内部控制对创新的促进作用更强;在内部环境异质性中,内部环境差的企业内部控制对创新具有更强的促进作用;在控制强度异质性中,适中的内部控制能够有效促进企业创新。研究结论为企业创新中的内部控制优化提供了方向与路径,丰富了企业创新管理研究。
【关键词】 内部控制; 异质性; 企业创新
【中图分类号】 F224.11 【文献标识码】 A 【文章编号】 1004-5937(2022)12-0077-06
一、引言
《全国科技经费投入统计公报》数据显示,我国企业研发经费2019年为16 921.8亿元,2020年为18 673.8亿元,科技创新能力不断提升。创新是企业改革发展的不竭动力,企业创新面临巨大的不确定性而呈现高风险性,而内部控制是降低风险的重要手段。因而,作为企业现代化建设重要环节之一的内部控制制度的建设对企业的创新具有重大意义。
目前,关于企业内部控制对创新的影响,众多学者给出了不同的解释,主要表现在内部控制与企业创新研究的广度上。许多学者结合内部控制与其他影响创新的重要因素对企业的创新效果进行研究[1-3]。……
登录APP查看全文
猜你喜欢
现代经济信息(2016年19期)2016-10-20 15:30:24
中国市场(2016年36期)2016-10-19 04:47:17
中国市场(2016年35期)2016-10-19 02:01:14
中国市场(2016年33期)2016-10-18 13:48:00
中国市场(2016年33期)2016-10-18 13:22:56
中国市场(2016年33期)2016-10-18 13:21:30
中国市场(2016年33期)2016-10-18 13:07:30
商(2016年27期)2016-10-17 04:56:52
商(2016年27期)2016-10-17 04:05:09
商(2016年27期)2016-10-17 03:56:37
