基于业绩对赌的企业并购风险分析
2021-02-07 01:29:59周利芬李秀莲王建勤
财会月刊·上半月
2021年1期
关键词:并购
周利芬 李秀莲 王建勤
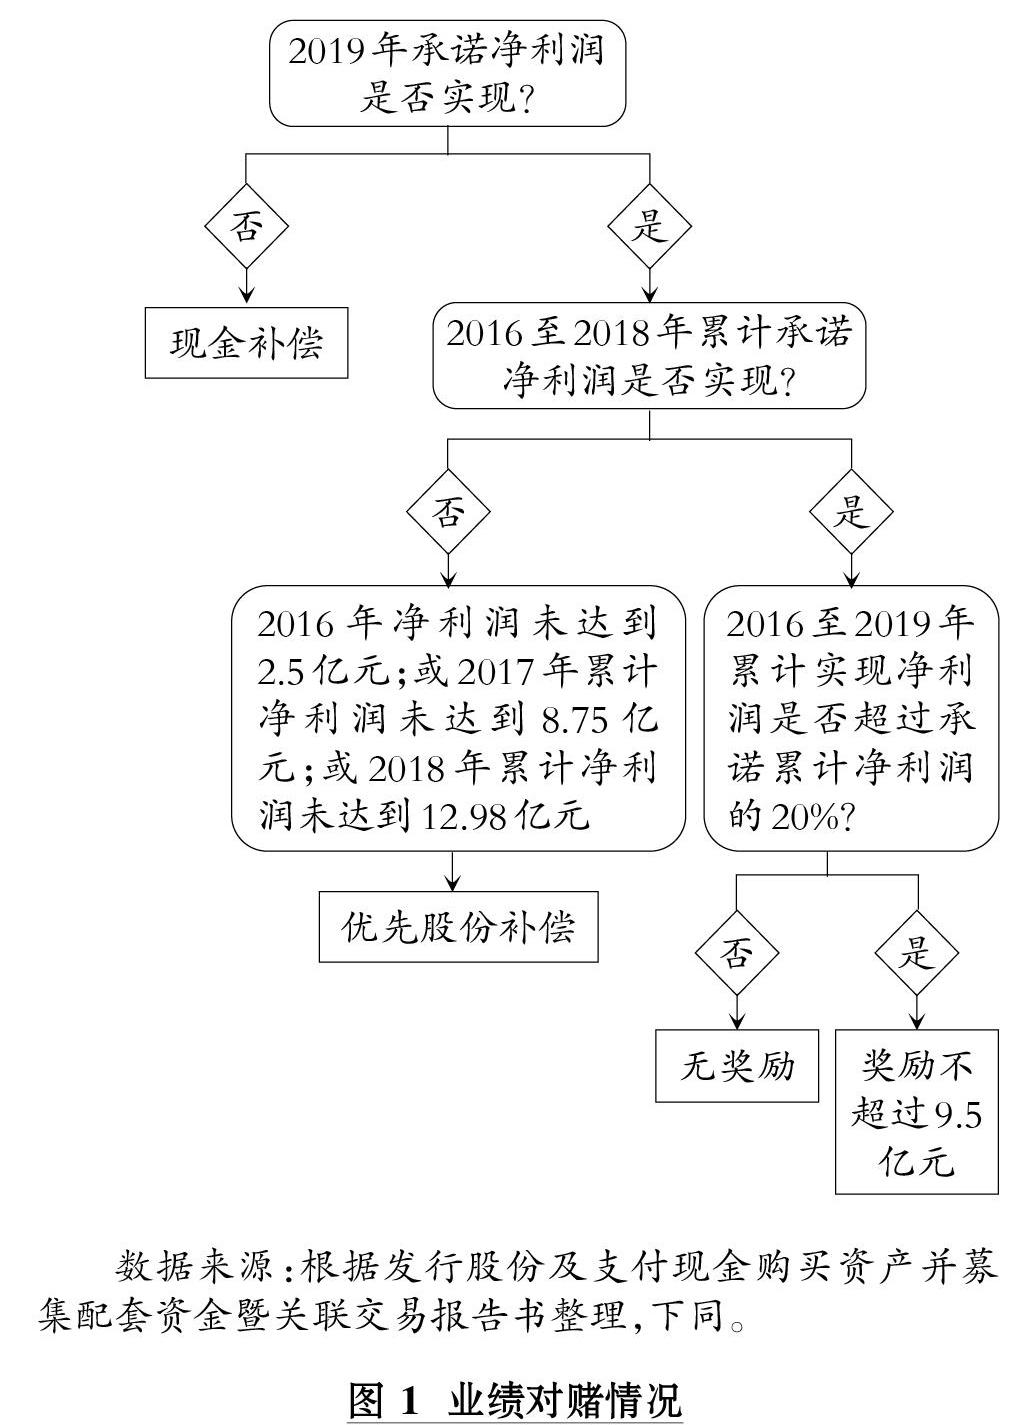
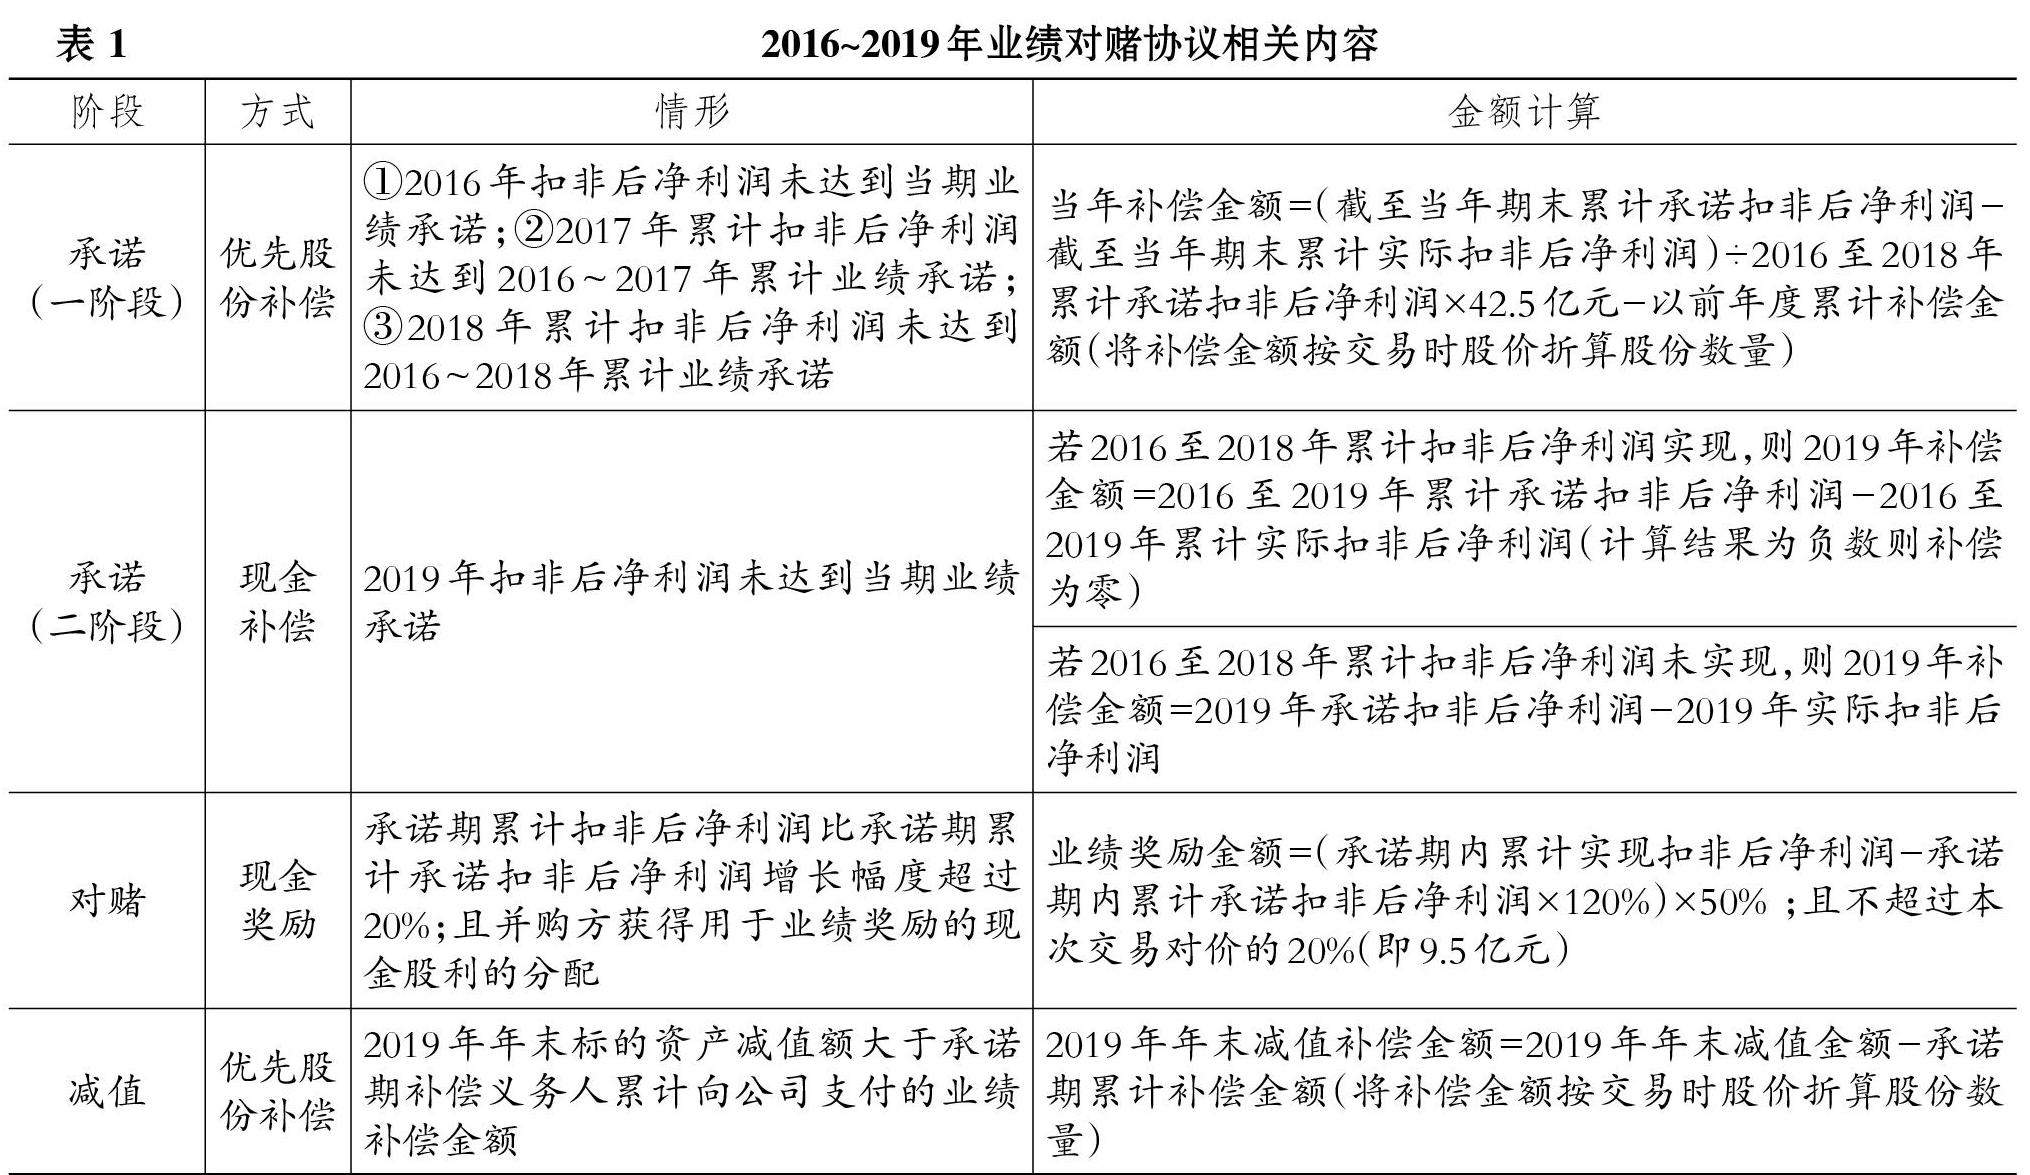
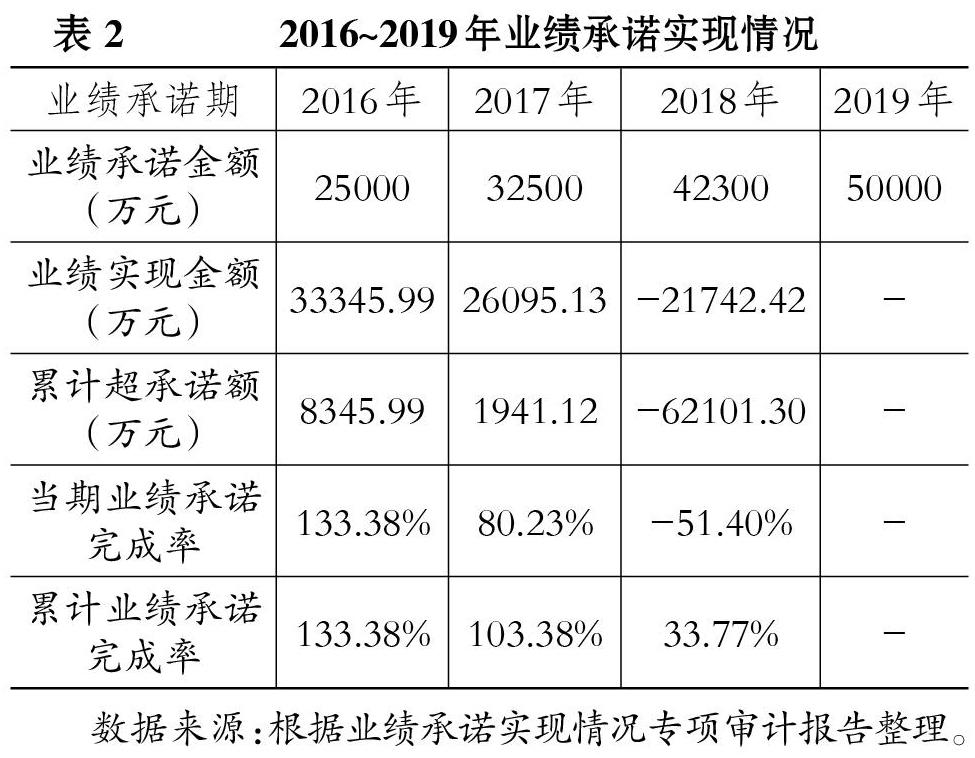
【摘要】在活跃的资本市场并购活动中, 业绩对赌被誉为调节并购对价、规避并购风险的“神器”, 并被广泛运用, 但业绩失诺、否认业绩、无力补偿、拒绝补偿等层出不穷的并购纷争警示着人们业绩对赌存在一定的风险。 通过东方精工并购普莱德的案例剖析, 探索业绩对赌下的企业并购风险, 发现案例企业并购失败的原因是业绩对赌存在诸多隐患, 主要有评估注定赌价高、交易危及控股权、关联交易占比大、跨行对赌难整合等, 其加大了企业并购风险, 最终导致并购失败。 建议企业在并购活动中丰富业绩评判指标、避免过度依赖对赌、警惕关联交易操作以规避并购失败风险。
【关键词】业绩对赌;业绩承诺;并购;东方精工;普莱德
【中图分类号】 F832.5 【文献标识码】A 【文章编号】1004-0994(2021)01-0059-8
一、引言
随着资本市场竞争加剧, 上市公司为提高自身核心竞争能力、可持续盈利能力及创新能力而不断拓宽经营渠道, 并购重组备受青睐。 然而, 美国《商业周刊》报告显示, 企业并购失败率高达75%。 另外, 中国网报道称, 我国企业并购失败率已超过80%。 可见, 企业并购在保障投资方经济利益和缓解融资困境的同时也存在较高风险。 为了提高并购成功率、降低并购风险、保障并购相关方利益, 业绩对赌应运而生, 并快速成为并购“标配”, 成为并购条款之一。
业绩对赌即并购交易条款约定, 标的方承诺在并购交易后若干期内实现约定业绩: 若标的方未实现业绩承诺, 则就未实现部分向并购方补偿;反之, 则并购方给予标的方相应奖励。……
登录APP查看全文
猜你喜欢
对外经贸(2016年11期)2017-01-12 00:58:42
对外经贸(2016年11期)2017-01-12 00:57:58
现代商贸工业(2016年14期)2016-12-27 18:07:47
对外经贸(2016年8期)2016-12-13 03:41:40
时代金融(2016年29期)2016-12-05 16:01:23
商场现代化(2016年26期)2016-11-21 22:16:17
中国集体经济(2016年26期)2016-11-19 11:30:58
科技视界(2016年6期)2016-07-12 08:43:16
大众理财顾问(2016年2期)2016-06-06 16:25:26
企业导报(2016年8期)2016-05-31 19:44:15