会计科目责任制度与电网企业集团财务管控
2021-08-04 13:52:23李宇哲郑建江胡大江黄雅倩
财会月刊·下半月
2021年4期
关键词:财务管控
李宇哲 郑建江 胡大江 黄雅倩
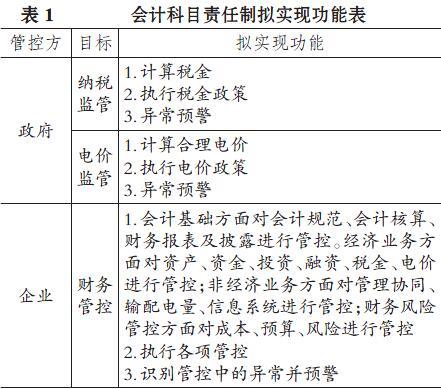

【摘要】电力体制改革加强了政府对电网企业的财务监管, 尤其是对电价的监管, 直接压缩了电网企业的利润, 使电网企业经营压力陡增。 鉴于此, 探索电力体制改革背景下电网集团财务管控的问题, 提出会计科目责任制以帮助电网企业应对复杂的内外部环境变化。 结果表明, 会计科目责任制除了可以进一步加强电网企业内部管控, 还使企业具备一定的灵活性, 适应外部政府监管。
【关键词】电网企业;财务管控;会计科目责任制;外部监管;电力体制改革
【中图分类号】 F275 【文献标识码】A 【文章编号】1004-0994(2021)08-0103-7
一、引言
电力产业是国民经济和社会发展的重要支柱。 随着2015年国务院发布《关于进一步深化电力体制改革的若干意见》(中发[2015]9号), 我国开始实行电力体制改革(简称“电改”), 电网企業利润空间受到严格限制。 为应对这一局面, 国网公司内部采取了多种管控手段, 从管控方式、经营模式、组织体系三个方面进行全面变革。 但由于处在战略突破期, 国网公司依然面临着企业规模大、层级复杂、业务种类繁多带来的财务管控难题。 而本文会计科目责任制的设计就是为了解决电网企业多会计主体下管控维度单一、账务复杂、权责难分的问题。
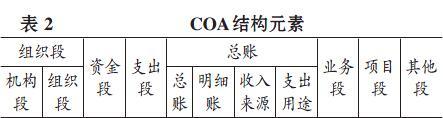
会计科目责任制将企业生产经营活动过程中产生的数据从采集、加工到披露等多维度地记录下来, 以划分数据产生过程中各科目的“权责利”为基础, 根据不同管理者的管控目标重设会计科目表(简称“COA”), 并通过ERP系统对COA架构的预设实现智能管控。……
登录APP查看全文
猜你喜欢
中国经贸(2016年22期)2017-01-16 19:15:10
中国市场(2016年31期)2016-12-19 08:17:41
现代经济信息(2016年27期)2016-12-16 22:41:42
现代经济信息(2016年25期)2016-11-24 06:20:02
商场现代化(2016年26期)2016-11-21 23:46:19
商情(2016年39期)2016-11-21 08:16:38
中国集体经济(2016年27期)2016-11-19 13:33:17
现代经济信息(2016年24期)2016-11-09 04:36:28
中国市场(2016年9期)2016-06-20 10:12:43
中国市场(2016年21期)2016-06-06 04:53:49