基于作业成本法的Y药业公司成本研究
2021-11-12 10:13:35杨羞玉
文学天地
2021年8期
关键词:作业成本法


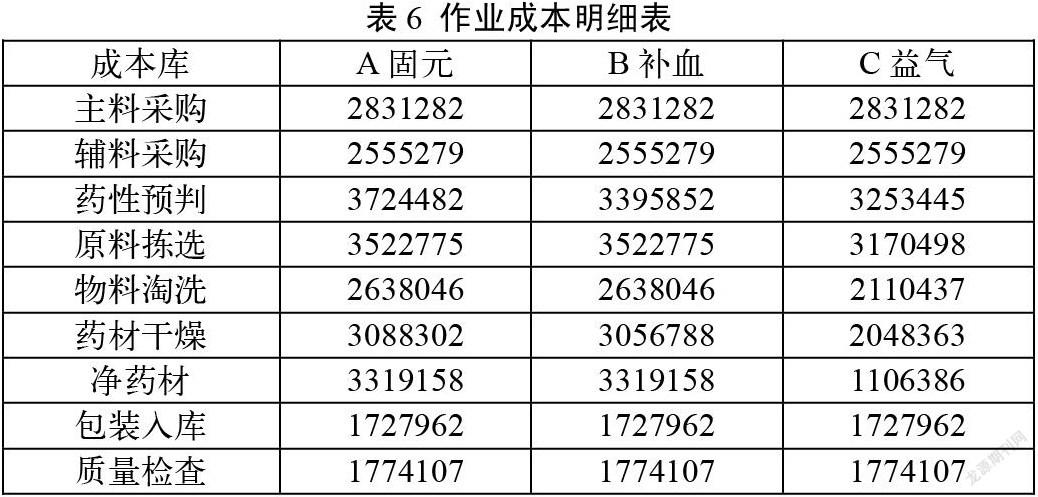
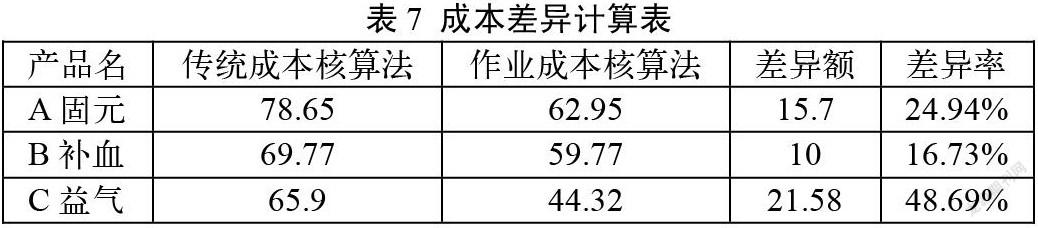
摘要:近年来,随着我国医药产业的发展,中医药企业面临产业升级换代的重要节点。传统的成本核算方法不能真实有效的反映企业产品的成本状况,所以传统方法核算出来的成本对企业决策有一定影响。因此,医药企业需根据自身的特点选择先进的成本管理方法,以期计算出真实的产品成本。作业成本法从多项成本动因来测算产品成本,成本分配能够真实还原实际的成本。Y药业的主营业务为中、西药品以及医疗器械,但近年Y药业的发展不理想。文章拟将作业成本法应用于Y药业,以期提升公司的成本管理水平、增加竞争力。
关键词:作业成本法;企业成本管理;Y药业
一、Y药业公司生产流程及特点
Y药业公司主要生产中医药剂,文章选取Y药业公司主要产品中药饮片进行介绍。通常情况下主要包括原料拣选、物料淘洗、药材干燥、净药材、包装、入库,因此Y药业公司的中药饮片生产流程相当复杂。中药原材料投放主要集中在第一道工序的投料,之后的各项加工的完成后均要通过各项目的品质检查,对不合格的半成品进行重加工或者弃用。所以Y药业公司生产的主要特点是生产过程连续,一环扣一环。
二、Y药业公司现有成本核算方法
Y药业公司作为中医药品生产企业,中药制剂的生产工艺较为繁琐,并且采用分步使加工方法,但是加工的过程是有连续性并且有顺序性的。依照该特点,Y药业最初的成本核算方式为逐步结转分步法。……
登录APP查看全文
猜你喜欢
科学与财富(2016年18期)2016-12-22 19:17:39
现代经济信息(2016年27期)2016-12-16 23:05:36
中国市场(2016年32期)2016-12-06 11:18:29
时代金融(2016年30期)2016-12-05 20:32:02
智富时代(2016年12期)2016-12-01 15:07:06
现代经济信息(2016年25期)2016-11-24 05:54:38
商场现代化(2016年26期)2016-11-21 22:02:01
商业会计(2016年15期)2016-10-21 08:01:24
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:07:56