新经济时代下管理会计的应用案例探索与启示
2016-10-21 08:01:24段莎
商业会计
2016年15期
段莎

摘要:文章通过对管理会计在我国制造业企业应用现状的分析,发现了其存在的问题,并结合微观层面从作业成本法和全面预算管理两个维度进行了分析和研究,最后提出几点建议。
关键词:管理会计 作业成本法 全面预算管理 创新
中图分类号:F234 文献标识码:A 文章编号:1002-5812(2016)15-0054-03
一、引言
随着“互联网+”新经济时代的到来,以及电子商务与金融的强强联合及迅猛发展,为了适应新的商业模式和企业内外部环境的巨变,越来越多的中国企业,尤其是我国的制造业企业正在实践着将作业成本法、全面质量管理、战略地图、责任中心、企业绩效管理(EPM)等西方先进的管理会计方法运用于企业内部管理中,以期能够将企业引领上成功之路。尽管管理会计理论在学术界和实务界的认知和接受程度很高,但是如果想要在各行各业、规模大小不一的企业中传播和推广,其过程仍将是艰辛而漫长的,总有各种因素影响其实践。
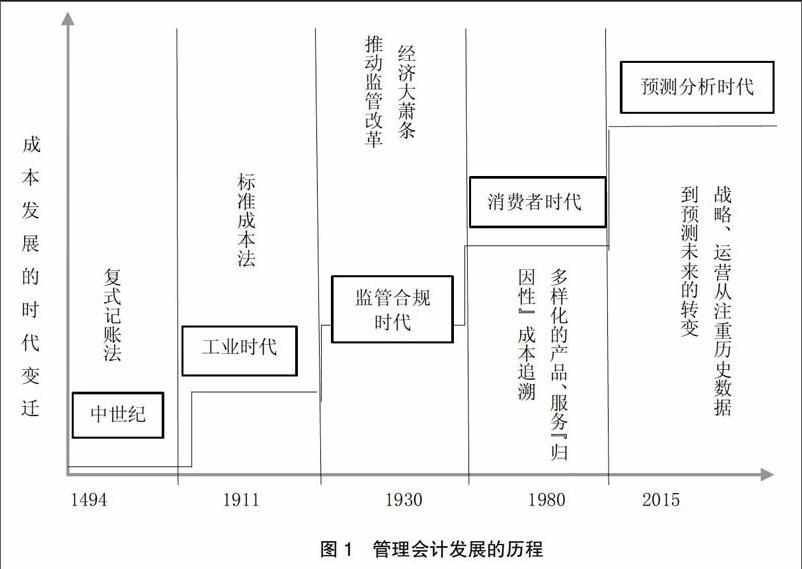
管理会计发展的历程如下图1所示。
二、 我国管理会计的现状及存在的问题分析
(一)管理会计理论体系不够完善
管理会计作为会计的一个重要分支,与财务会计起着同样重要的作用,它着重为企事业单位内部改善经营管理、提高经济效益的同时为领导层提供决策支持服务。因为它不需要对外提供会计信息,而是为单位内部服务,所以一直没有完全统一的制度标准和计量口径,各个企事业单位也是根据自身的情况来进行管理会计的实践性工作,无相关指引指南可依,管理会计的理论体系有待统一和完善。……
登录APP查看全文
猜你喜欢
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:15:21
现代经济信息(2016年19期)2016-10-20 17:07:56
中国市场(2016年36期)2016-10-19 03:53:18
中国市场(2016年35期)2016-10-19 02:12:00
商(2016年27期)2016-10-17 04:10:59
大众理财顾问(2016年8期)2016-09-28 13:53:36