
新常态下钢铁企业的作业成本管理探索
2017-11-22 15:39:13张弘玮
智富时代
2017年10期
关键词:作业成本法
张弘玮
【摘 要】中国经济发展进入了新常态,新常态下钢铁企业怎样建立更加符合企业自身情况的产品成本控制体系是重要问题。在实践中应用作业成本管理的思想,进行作业成本分析,得出合理减少和控制不增值作业,减少耗费;同时降低设备维修费用,加强对损坏备件的维修;实行全员参与作业成本管理等建议。
【关键词】钢铁企业;作业成本法;新常態
一、引言
面对产业转型升级的外在环境,钢铁产业面临前所未有的产能压力,在成本控制下生产出高质量的产品,要求企业成本管理有所突破,所以探索新常态下钢铁企业的作业成本管理是一种新选择。
二、实证与研究
H钢铁有限公司主营钢铁业务。主要产品信息:螺纹钢和连续铸钢方坯。钢材成本情况资料如下:螺纹钢年产量25万吨、方坯年产量5万吨。
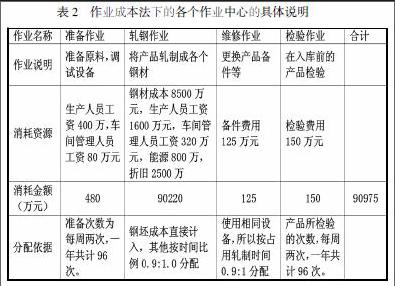
成本合计合计90975万,包括钢坯成本85000万、生产人员工资2000万、车间管理人员工资400万、折旧500万、能源动力800万、备件125万、检验费150万。通过了解螺纹钢和方坯在单位轧制时间轧制系数为0.9:1.0。首先建立作业中心,主要有准备作业,轧钢作业,维修作业和检验作业这四个作业。其次,确定各项轧钢作业的作业动因。然后,设置成本库并归集资源耗费到作业中心。最后,确定各作业成本库的成本分配率并分配成本。公式:作业成本动因分配率=概作业的成本合计/该作业的成本分配基础。
按分配依据将作业总成本分配到两个产品中,计算后作业成本法核算下本企业螺纹钢的实际成本为2984.30元每吨,连续铸钢方坯的实际成本为3273.54元每吨。……
登录APP查看全文
猜你喜欢
科学与财富(2016年18期)2016-12-22 19:17:39
现代经济信息(2016年27期)2016-12-16 23:05:36
中国市场(2016年32期)2016-12-06 11:18:29
时代金融(2016年30期)2016-12-05 20:32:02
智富时代(2016年12期)2016-12-01 15:07:06
现代经济信息(2016年25期)2016-11-24 05:54:38
商场现代化(2016年26期)2016-11-21 22:02:01
商业会计(2016年15期)2016-10-21 08:01:24
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:07:56
