人民银行成本中心设计思路及案例研究
2018-09-28 06:47:20杨燕平
海南金融
2018年9期
杨燕平
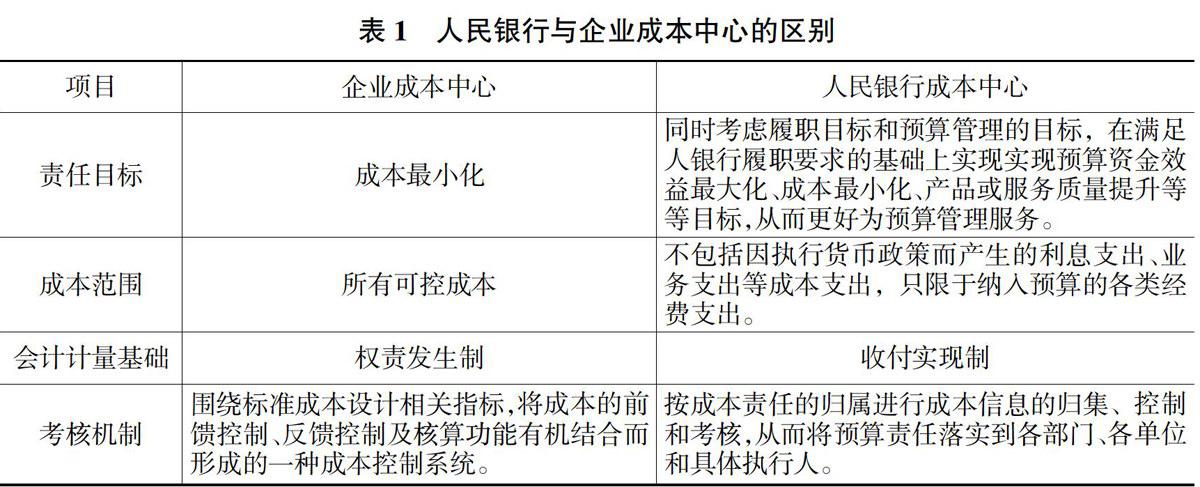
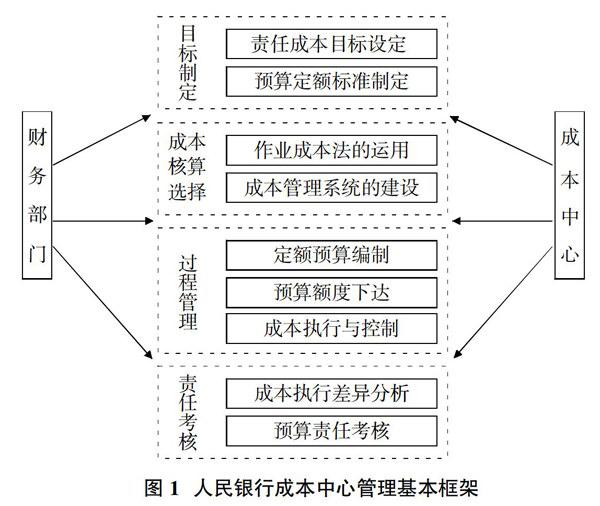
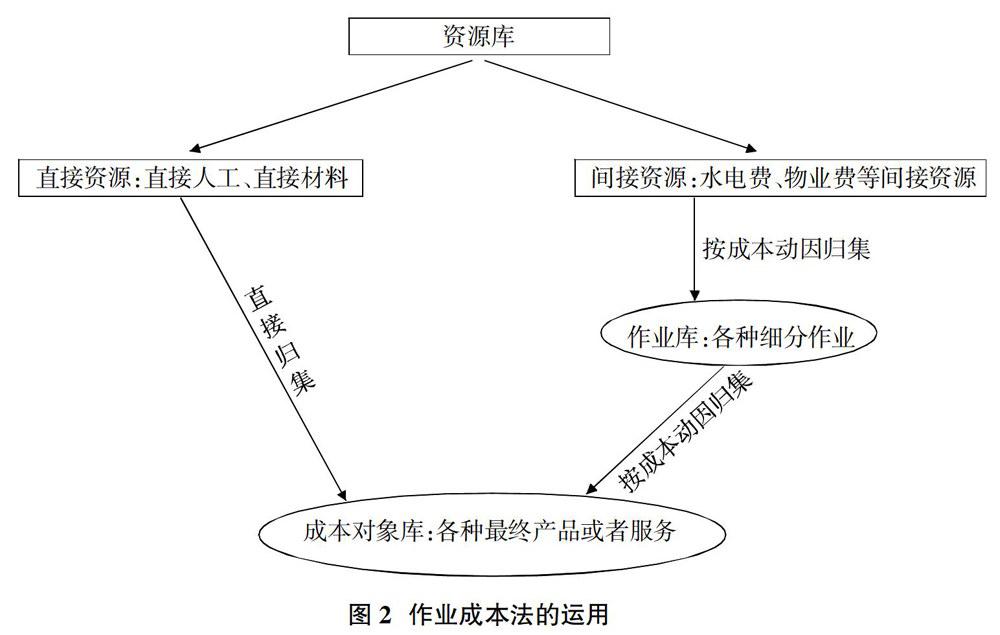
摘要:预算管理是中央银行财务管理的核心,而成本中心是预算执行和控制的基础、,本文在借鉴德国央行和巴西央行成本管理的基础上,分析人民银行建立成本中心的特殊性要求,对人民银行成本中心设置目标定位、预算管理、成本核算与控制以及责任考核等方面给出了基本思路,并以钞票处理业务为例设置成本中心案例。
关键词:人民银行;预算管理;成本中心;作业成本法
文献标识码:A
文章编号:1003-9031( 2018 )09-0074-08
一、人民银行预算管理现状
当前,人民银行的预算管理主要体现为预算资金的管理和控制,即通过财务预算编制、执行、控制和绩效评价等手段实现成本费用的管理,并未设置成本中心来强化预算主体责任,容易导致一些部门成本效益意识不足,成本费用控制效果不佳,预算责任落实不到位。主要表现为:一是成本费用控制弱化。业务部门预算主体责任意识不强,绩效评价约束力较差,财务部门对业务部门成本发生难以形成有效指导和控制。二是成本费用核算不能很好体现权责归属。目前财务费用按财政支出经济分类科目进行统一核算,各部门花费多少未能进行独立核算,成本费用归属的部门、业务线条不清,不利于业务部门预算责任的落实。三是成本过程控制存在缺陷。当前成本控制主要集中于事后核算和监督,财务部门往往只能被动接受成本费用发生的既定事实,审核仅局限于业务真实性,而不能对成本费用支出合理性进行有效地事前调节和事中控制。……
登录APP查看全文
猜你喜欢
商场现代化(2016年26期)2016-11-21 22:02:01
商业会计(2016年15期)2016-10-21 08:01:24
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:07:56
中国市场(2016年36期)2016-10-19 04:33:51
中国市场(2016年36期)2016-10-19 03:53:18
中国市场(2016年35期)2016-10-19 02:53:08
中国市场(2016年35期)2016-10-19 02:47:49
中国市场(2016年33期)2016-10-18 13:22:56
中国市场(2016年33期)2016-10-18 13:19:22