作业成本法在医院成本管理中的运用研究
2020-08-04 05:15:33吴利明孙波
行政事业资产与财务
2020年12期
吴利明 孙波
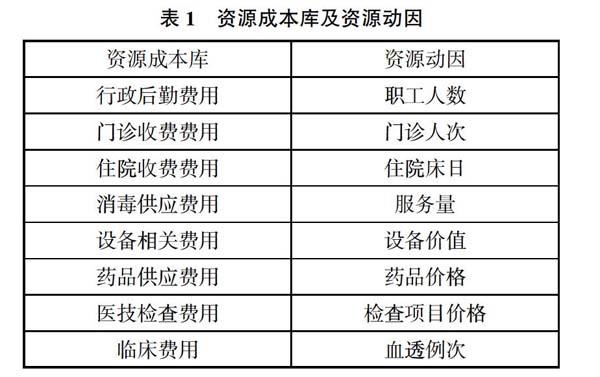
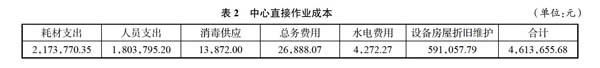
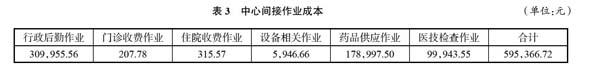
摘 要:现阶段我国医院成本管理主要采用传统成本核算法,存在计算方法不科学、分摊不合理等问题,不能完全满足现代医院对成本管控的需求。本文以Y医院为研究对象,采用传统成本法和作业成本法对核算结果对比分析的方法,发现作业成本法能提供更加具体、准确的成本数据,在成本管理方面优势明显,且在医院实施具有很强的可行性。
关键词:作业成本法;成本管理;应用
一、作业成本法概述
作业成本法,是指以“作业消耗资源、产出消耗作业”为原则,以各项作业活动为成本根据,将所耗用的各项资源成本先归集到各项作业活动上,再转而分配到相关的产出中。
作业成本法不仅提升了成本核算的准度,克服了传统成本核算方法中责任不清的弊端;在医院中准确核算出各项医疗项目的成本,能够为上级部门对医疗服务价格的制定提供依据;另外也可以为医保DRG支付政策改革方面提供重要的参考;最后从医院自身的宏观环境看,由于民营医院的加入,医疗市场竞争更趋激烈,倒逼医院在关注医疗品质的前提下,更要关心运营成本管控,提高核心竞争力,促进医院健康发展。
二、作业成本体系建立
1.医院成本对象的确定
归集资源费用到各个作业主要包括以下三个方面的内容。一是总归集,总体规划医院的成本范围和资源费用。二是分类并确定资源动因,包括工资薪酬、药品材料费、物业管理费、设备、房屋相关费用、水、电、汽、其他费用等十个类别,并对各类别分别进行归纳,核对各级的成本明细,以划分的类别为原则进行成本分配。……
登录APP查看全文
猜你喜欢
商业会计(2016年15期)2016-10-21 08:01:24
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:07:56
中国市场(2016年36期)2016-10-19 04:22:24
中国市场(2016年36期)2016-10-19 04:14:26
中国市场(2016年36期)2016-10-19 03:53:18
中国市场(2016年33期)2016-10-18 13:39:43
科技视界(2016年21期)2016-10-17 19:22:21
科技视界(2016年20期)2016-09-29 12:03:12
科技视界(2016年20期)2016-09-29 11:47:01