
作业成本法在加工制造企业成本管理中的应用
2021-03-25 00:46:48陈强张金辉
成功营销
2021年5期
陈强 张金辉

摘要:国有经济体制改革进入到白热化阶段,大大推动了加工制造业的发展,但是加工制造业在转型的过程中也产生了较大的间接成本,也暴露出了传统企业成本管理方法存在的问题,对此需要加工制造企业积极重视成本管理当前存在的问题,以此确保企业降低成本,增强效益。科学有效的成本管理必须依赖于一套完整、先进的成本管理体系,并依赖于当前现代化作业成本法,以此确保成本管理中财务核算的精准性,最终确保成本核算科学、可行。本文主要浅谈作业成本法在加工制造企业成本管理中的应用,以此更好的发挥作业成本法的优势作用。
关键词:作业成本法;加工制造企业;成本管理
科学技术、管理理论的成熟和发展,为加工制造企业管理模式和管理方法的创新、改进奠定了基础,为了更好优化制造环境、增强财务成本核算的可行性、精确性、及时性,需要加工制造业根据自身实际,将作业成本法有效应用于成本管理中,发挥成本管理功能价值,促进企业发展。作业成本法作为一种现代化管理方法,将其应用于企业生产经营活动的全过程中,可以提高企业管理水平和效率,推动企业成本管理的创新和发展。
1 作业成本法相关概述
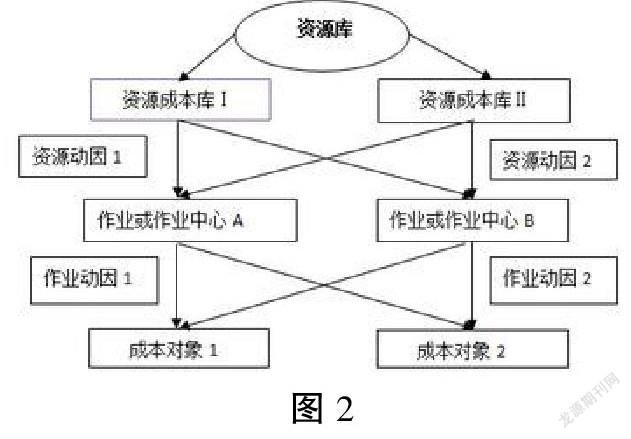
第一,作业成本法是以作业为单位,将作业中产生的各种间接费用采用不同的分配方法进行核算、以此优化配置成本,最终推动成本计算方法的创新发展。作业成本法需要以成本核算模型为基本框架,其基本要素主要有资源、作业、成本对象、成本动因、成本分配方法、会计期间的组织结构。……
登录APP查看全文
猜你喜欢
商场现代化(2016年26期)2016-11-21 22:02:01
商业会计(2016年15期)2016-10-21 08:01:24
商业会计(2016年15期)2016-10-21 07:56:19
现代经济信息(2016年19期)2016-10-20 17:07:56
中国科技博览(2016年18期)2016-10-19 09:00:42
中国科技博览(2016年18期)2016-10-19 07:10:56
中国市场(2016年36期)2016-10-19 04:22:24
中国市场(2016年36期)2016-10-19 04:14:26
中国市场(2016年36期)2016-10-19 03:53:18
中国市场(2016年33期)2016-10-18 13:39:43
