我国白糖市场多糖源竞争格局及影响分析
2021-07-08 04:53:30刘芷妍黄宋艺
甘蔗糖业
2021年3期
刘芷妍,黄宋艺
(广西泛糖科技有限公司,广西南宁530201)
0 前言
2006年1月6日,白糖期货在郑州商品交易所上市,之后期货价格逐渐成为国内白糖购销定价的重要参考指标[1-2]。由于期货与现货市场的价格影响因素并不完全一致,使得二者走势经常出现阶段性背离。尤其是2020年,食糖进口配额外关税降低与数量管控措施放松,进口糖数量大幅增加到历史极值[3];同时液体糖浆、预拌粉等白砂糖替代品进口量也突然猛增[4],使得国内食糖市场发生结构性转变。白糖现货与期货市场相互影响,本文通过对国内白糖现货市场多种糖源的竞争格局演变进行分析,延伸至对白糖期货合约定价影响因素转变的探讨,以期为糖业界提供白糖市场研究与投资提供更多的参考。
1 我国糖市多糖源竞争格局演变
1.1 国产耕地糖
根据农业农村部数据,2015~2019年我国食糖消费年均值约为1530万t,国产糖量年均值约为1008万t,年消费缺口500万t左右(图1)。近年来,国内食糖消费量虽增速放缓,但仍处于持续增长阶段,进口糖成为补充国内消费缺口必不可少的一部分[5]。
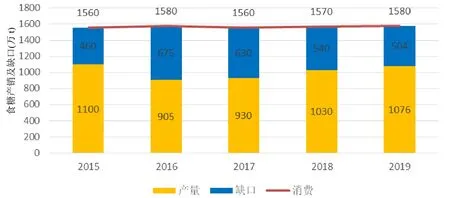
图1 2015~2019年国内食糖产销及缺口
国产耕地糖分为北方甜菜糖与南方甘蔗糖,以各产区地域不同,甘蔗糖分为广西糖、云南糖、广东糖、海南糖等,甜菜糖分为新疆糖、内蒙糖等[6]。各地区因自然资源禀赋不同,制糖周期与生产成本略有差异,由于所处区域位置不同,其辐射的销售市场范围也不尽相同。
过往,广西糖主要销往广东、福建、上海、江苏、浙江、山东等沿海区域及河南、河北、湖南、湖北等内陆区;……
登录APP查看全文