机构投资者是价值投资还是套利投资
2021-10-25 00:54:05乔鹏程徐祥兵
财会月刊·上半月
2021年10期
乔鹏程 徐祥兵
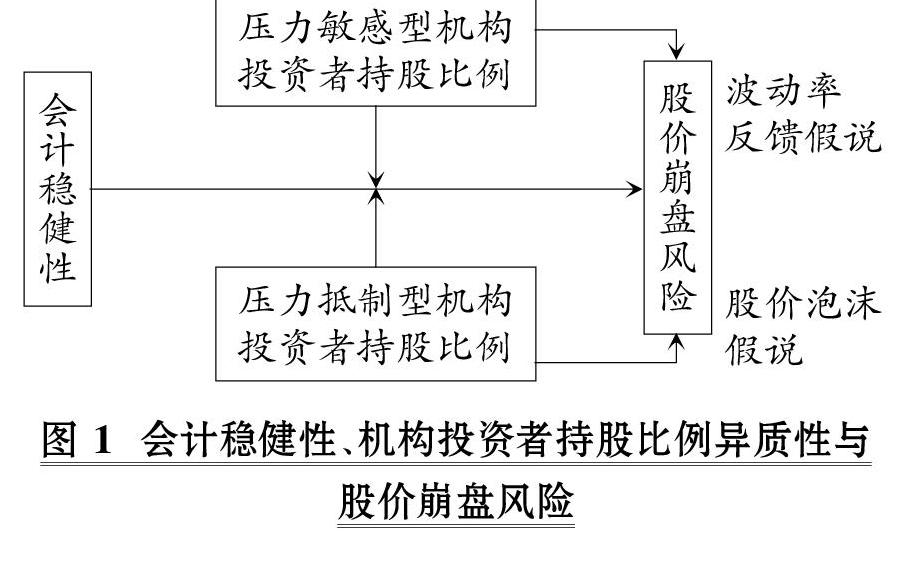
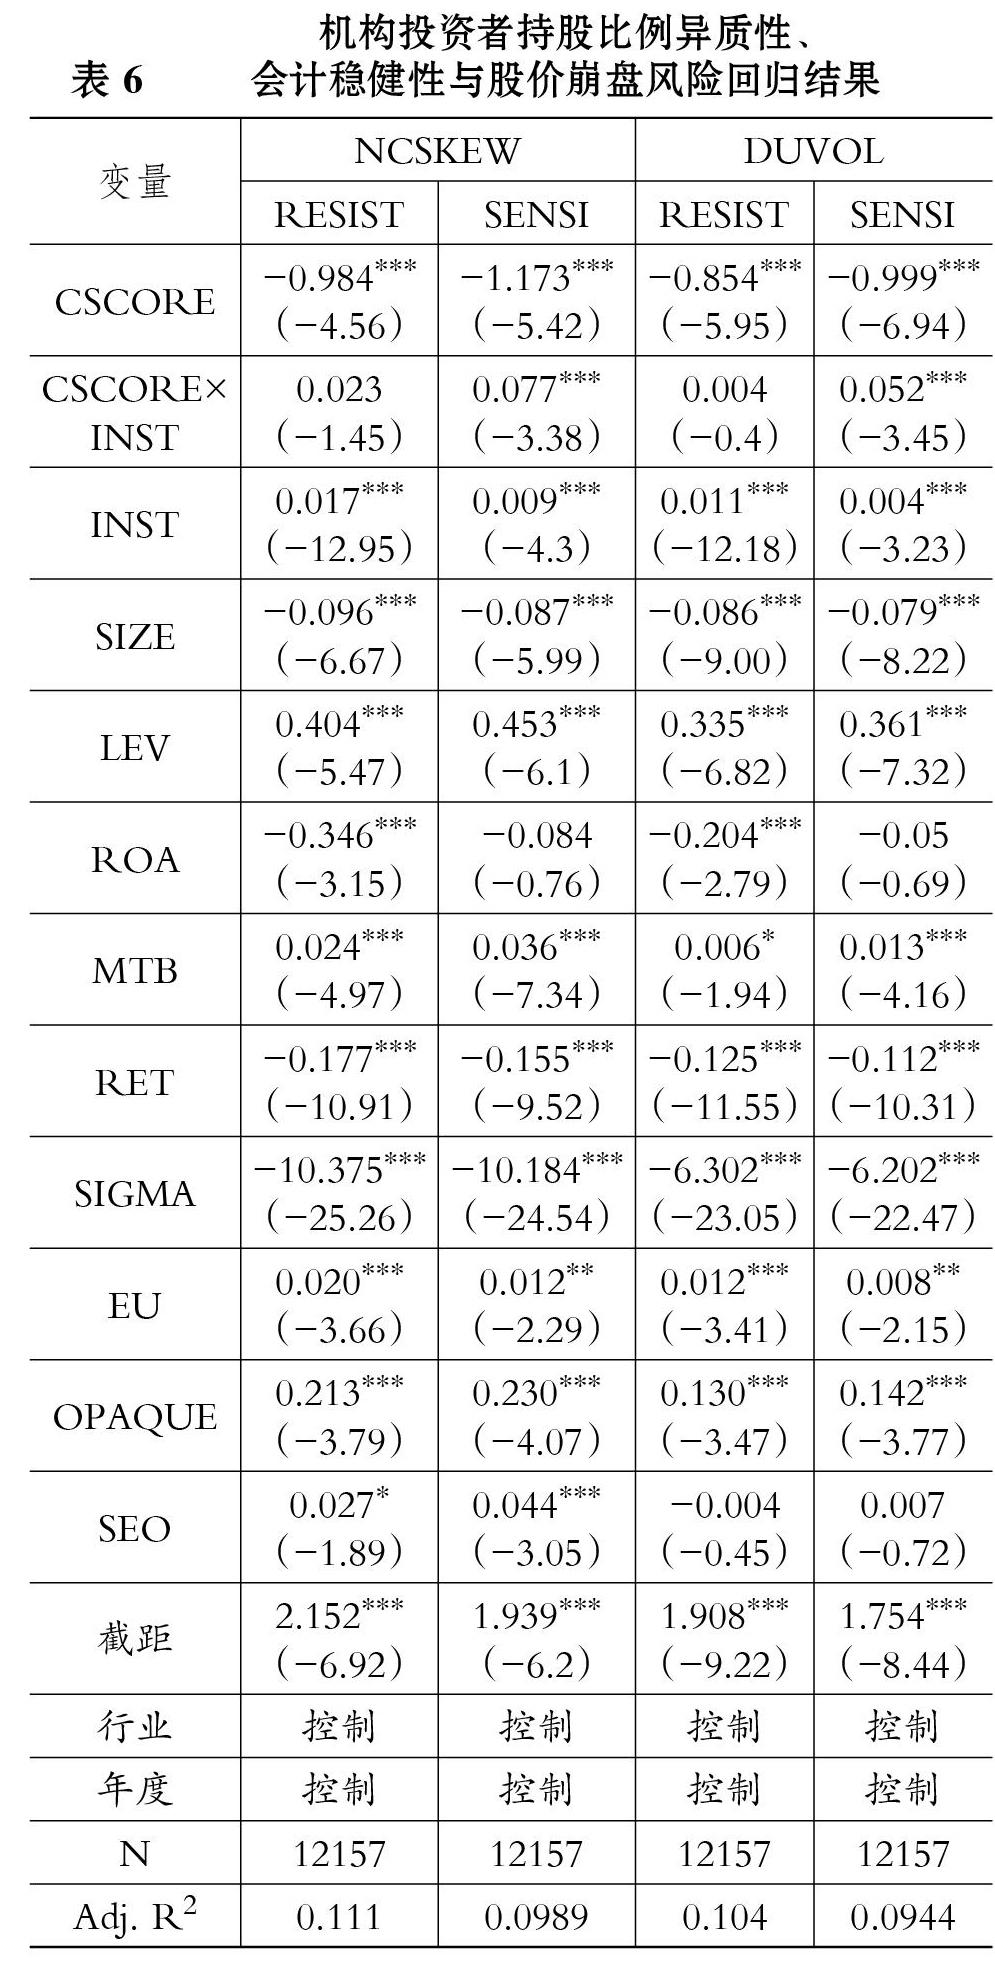
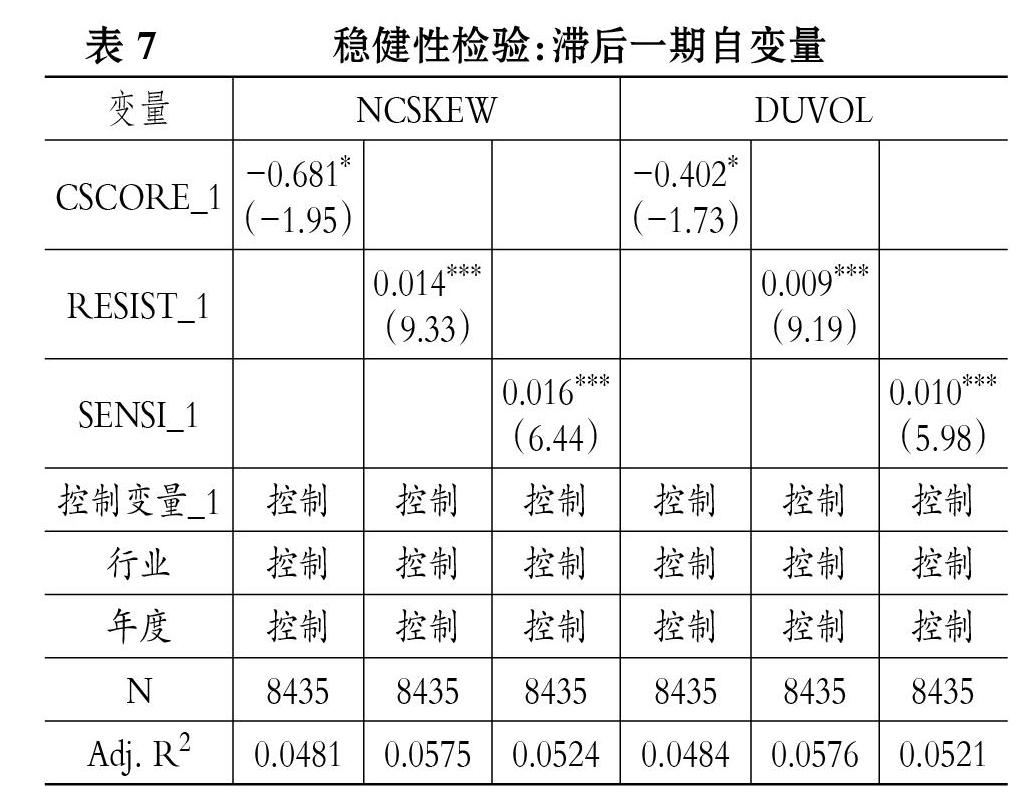
【摘要】扩大金融开放是构建新发展格局的必然要求, 如何防范股价崩盘风险成为关注的焦点。 选择2012 ~ 2019年我国A股上市公司数据作为研究样本, 实证检验会计稳健性、机构投资者持股比例异质性与股价崩盘风险之间的关系。 研究发现: 会计稳健性能够显著抑制股价崩盘风险; 机构投资者持股比例增加会加大股价崩盘风险, 且压力抵制型机构投资者比压力敏感型机构投资者的影响更大; 压力抵制型机构投资者持股比例增加抑制会计稳健性降低股价崩盘风险的作用较压力敏感型机构投资者弱。 我国机构投资者中, 价值投资理念尚未成型, 套利投资成为风尚。
【关键词】会计稳健性;机构投资者;持股比例异质性;股价崩盘风险;公司治理
【中图分类号】F830.91 【文献标识码】A 【文章编号】1004-0994(2021)19-0094-10
一、引言
股价崩盘是指单只股票或整个股票市场在极短的时间内[1] , 出现大量抛售从而导致价格断崖式下跌的现象[2,3] 。 股价崩盘风险是指股价崩盘这种非正常现象发生的概率[4] 。 无论是发达国家还是发展中国家, 股价崩盘都会严重损害投资者利益, 对证券市场造成巨大损害, 引发系统性金融风险, 影響国家金融系统的稳定[5,6] 。 健全金融监管体系, 防范系统性风险是党的十九大提出的底线要求, 值得学者们开展深入研究。
现有文献主要基于有效市场理论、信息不对称理论、代理理论、信号传递理论, 分析股价崩盘风险的传导机制、影响因素及原因。……
登录APP查看全文
猜你喜欢
商情(2016年43期)2016-12-23 13:19:17
商业研究(2016年8期)2016-12-20 13:25:15
商(2016年30期)2016-11-09 08:00:11
知音励志·社科版(2016年8期)2016-11-05 04:45:20
人间(2016年26期)2016-11-03 19:15:03
时代金融(2016年23期)2016-10-31 12:49:23
现代经济信息(2016年19期)2016-10-20 17:35:38
现代经济信息(2016年19期)2016-10-20 16:55:41
中国市场(2016年33期)2016-10-18 13:47:18
商(2016年19期)2016-06-27 13:44:27