T型账户在生产过程业务核算教学中的应用
2016-06-08 02:25:02黄秀南
商业会计
2016年10期
关键词:管理费用
摘要:本文运用 T 型账户分析生产过程业务核算,这种方法既形象又直观,有助于初学者理解和掌握。
关键词:T型账户 生产成本 制造费用 管理费用
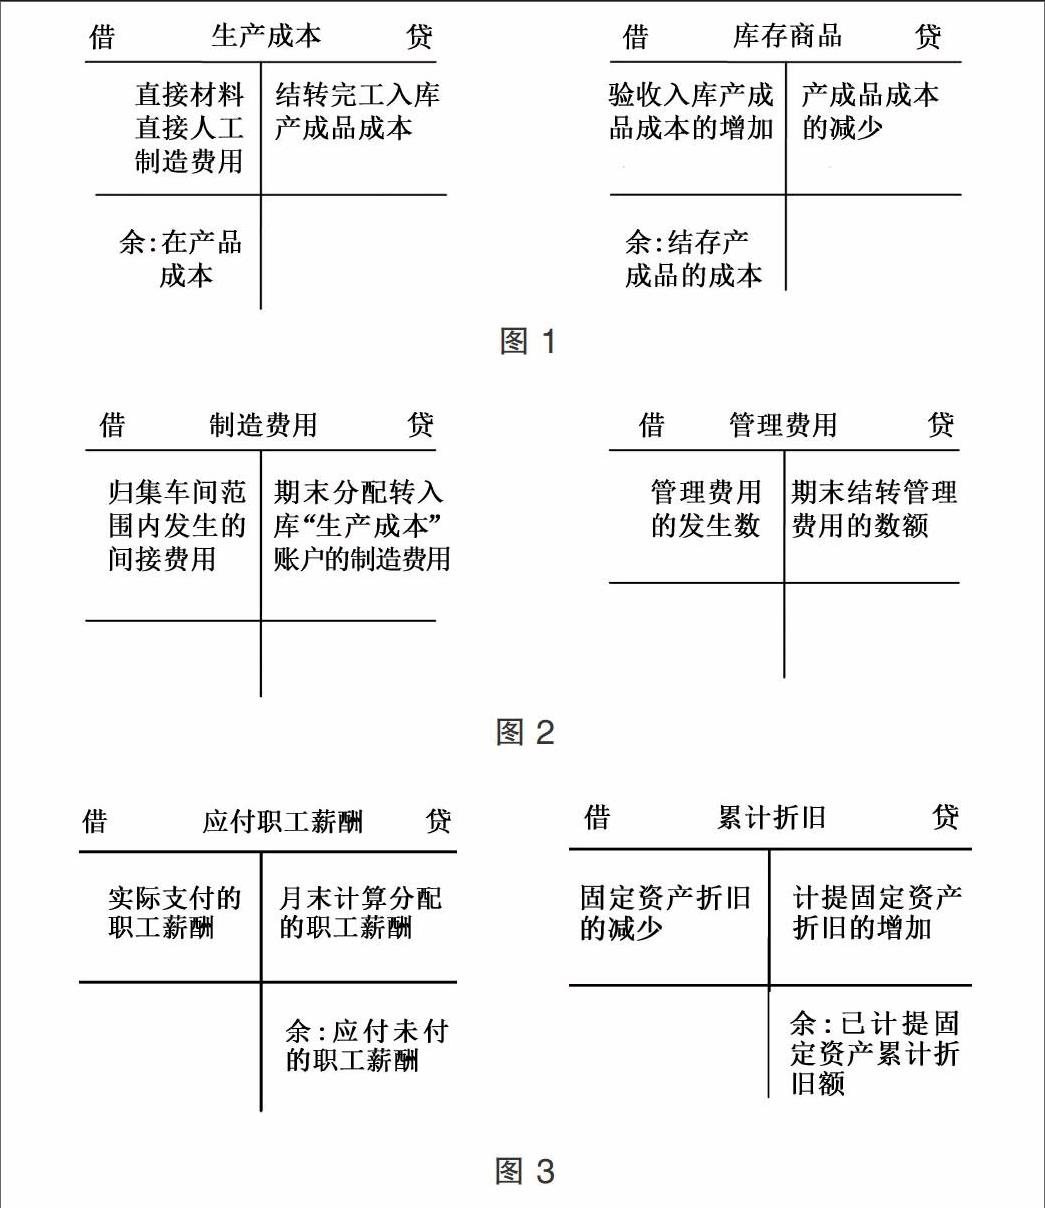
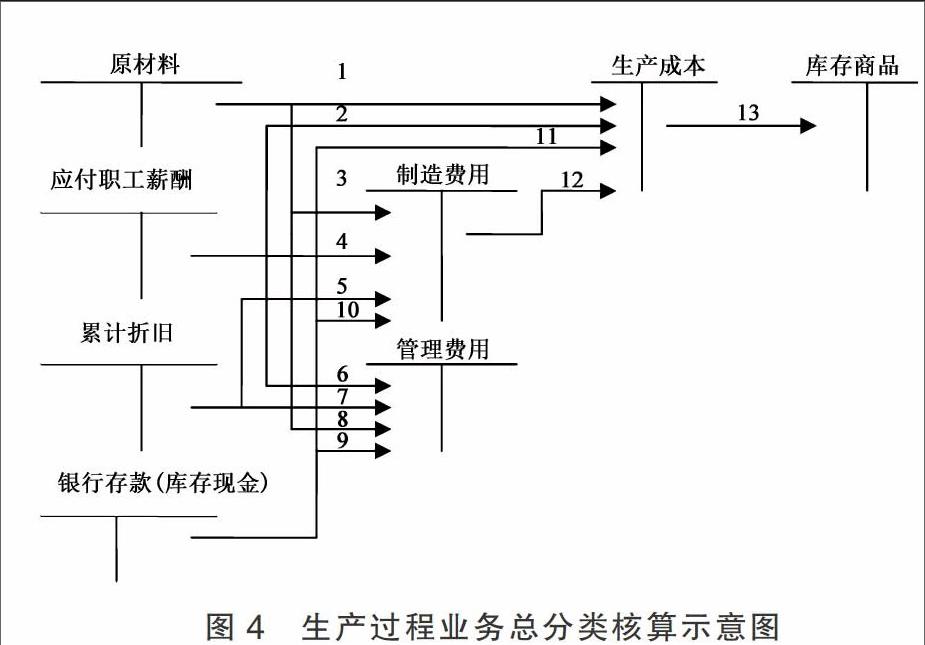
生产过程业务核算是高职基础会计课程教学重点内容之一,其核算难点在于发生材料的耗费 、员工薪酬的耗费、其他耗费时,不清楚哪些耗费计入“生产成本”账户核算,哪些耗费计入“制造费用”账户核算,哪些耗费计入“管理费用”账户核算,特别是产品成本的核算,初学者觉得难以理解和掌握,因此,本文利用T型账户把有关的生产费用账户联系在一起进行分析,有助于初学者理解和掌握生产过程业务核算。
一、生产过程业务的内容
生产过程是制造业企业生产经营过程的第二个阶段,产品的生产过程是生产的耗费过程,包括原材料的耗费、员工薪酬的耗费、其他耗费等各项耗费。生产费用是指一定时期内生产过程中各种耗费的货币表现,这些费用最终都要归集、分配到一定品种的产品,从而形成各种产品的成本。生产费用按其是否直接计入产品成本分为直接费用和间接费用,直接费用是指发生时能直接判明产品归属的费用,如:直接材料费用、直接人工费用、其他直接费用,这些费用发生时直接计入“生产成本”账户。间接费用是指车间范围内发生的不能直接判明其产品归属的共同性生产费用,如:车间范围内发生的水电费、折旧费、办公费、修理费、车间管理人员的薪酬等,这些费用月份内发生时先归集计入“制造费用”账户,月末按一定标准再分配计入“生产成本”账户。……
登录APP查看全文
猜你喜欢
新生代(2019年4期)2019-11-13 21:46:34
时代金融(2018年5期)2018-03-23 06:49:58
中国市场(2017年35期)2017-12-15 02:40:31
消费导刊(2017年15期)2017-07-13 01:27:43
中国市场(2017年17期)2017-06-21 19:06:16
中国高新技术企业(2016年32期)2016-12-27 16:26:28
现代经济信息(2016年18期)2016-08-10 09:37:38
科技经济市场(2016年4期)2016-07-20 22:44:36
财经界·下旬刊(2016年5期)2016-03-30 08:51:14